Bảo hiểm – Hiểu đúng để dùng đúng

Thực trạng tham gia bảo hiểm

Việt Nam hiện mới có khoảng 12% dân số tham gia bảo hiểm nhân thọ, nghĩa là cứ 100 người dân mới có 12 người có mua bảo hiểm, tỷ lệ này thấp hơn nhiều so với Malaysia (~50%), Singapore (~80%), và Mỹ (~90%). Trong khi rủi ro có thể xảy ra với bất kỳ ai, nhưng phần lớn người dân lại chưa mặn mà với bảo hiểm.

Không chỉ vậy, nhiều người Việt Nam còn có cái nhìn khá tiêu cực về bảo hiểm. Theo khảo sát của IBM, từ 2007 tới 2020, có tới 42% người dân Việt Nam chưa tin vào bảo hiểm. Cuối năm 2022, đầu năm 2023, niềm tin này bị tổn hại nghiêm trọng với “cuộc khủng hoảng” liên quan tới Bancassurance (bán bảo hiểm qua ngân hàng) khiến chỉ số cảm xúc tiêu cực của khách hàng tăng vọt từ 2,2% lên tới 54% (gấp 19 lần). Sự thiếu tin tưởng này phần lớn xuất phát từ việc người tiêu dùng chưa hiểu đúng về bảo hiểm, dẫn đến sửu dụng sai cách.

Vậy đâu là những hiểu lầm phổ biến về bảo hiểm, và làm thế nào để sử dụng sản phẩm này một cách đúng và hiệu quả?

Những lầm tưởng về bảo hiểm
5 lầm tưởng phổ biến về bảo hiểm mà hầu như ai cũng gặp phải.

Mặc dù bảo hiểm đã xuất hiện ở Việt Nam từ những năm 1990, nhưng đến nay, vẫn có nhiều ngộ nhận, thường thấy như là:

Bảo hiểm là tiết kiệm, hay đầu tư

Nhiều người nhầm tưởng rằng bảo hiểm giống như tiền gửi tiết kiệm, hoặc đầu tư, mong đợi mua bảo hiểm để sau một thời gian, sẽ nhận lại một số tiền lớn.
Cốt lõi của bảo hiểm vẫn là bảo vệ, không phải để kiếm lợi nhuận.

Trên thực tế, bảo hiểm tích lũy là dòng sản phẩm bảo hiểm truyền thống trong đó khách hàng vừa được bảo vệ trước rủi ro, vừa có một phần phí đóng để đầu tư và chia lãi. Tuy nhiên, cốt lõi của bảo hiểm vẫn là bảo vệ, không phải để kiếm lợi nhuận. Kỳ vọng sai lầm này dẫn đến việc lựa chọn không đúng sản phẩm, khiến khách hàng mất niềm tin.

Cứ có bảo hiểm là được trả toàn bộ chi phí y tế

Nhiều người cho rằng có bảo hiểm nghĩa là mọi chi phí khám chữa bệnh sẽ được thanh toán.

Trên thực tế, mỗi loại bảo hiểm lại có phạm vi bảo vệ khác nhau, được quy định cụ thể tại hợp đồng bảo hiểm. Do đó, người dùng cần được tư vấn kỹ để chọn sản phẩm phù hợp và đọc hợp đồng cẩn thận trước khi ký.

Bảo hiểm chỉ dành cho người có sức khỏe yếu

Một hiểu lầm khác là chỉ khi bị bệnh hoặc gặp tai nạn mới cần bảo hiểm, còn người khỏe mạnh thì không cần.

Trên thực tế, ai cũng có thể gặp phải rủi ro, mà khi rủi ro xảy ra thì chi phí tài chính sẽ vô cùng lớn. Bên cạnh đó, nếu chờ đến khi sức khỏe yếu mới bắt đầu mua bảo hiểm, thì phí bảo hiểm sẽ rất cao. Thậm chí, trong một số trường hợp, công ty bảo hiểm có thể từ chối bán bảo hiểm.

Bảo hiểm chỉ dành cho người giàu

Nhiều người nghĩ rằng bảo hiểm chỉ dành cho người giàu, còn người nghèo không nên tốn tiền cho sản phẩm này.

Trên thực tế hoàn toàn ngược lại, người nghèo mới là người dễ tổn thương trước các cú sốc tài chính. Ví dụ hai người cùng bị ốm với chi phí chữa trị là 50 triệu, đây không phải là một vấn đề lớn đối với người giàu, nhưng lại là một gánh nặng rất lớn với người thu nhập thấp. Vì vậy, bảo hiểm chính là công cụ thiết yếu giúp người nghèo thoát khỏi những tình huống có thể dẫn đến kiệt quệ về tài chính.
bảo hiểm chính là công cụ thiết yếu giúp người nghèo thoát khỏi những tình huống có thể dẫn đến kiệt quệ về tài chính.

Công ty bảo hiểm luôn được lợi

Hiểu nhầm này đến từ việc người tiêu dùng không hiểu rõ cơ chế vận hành của các công ty bảo hiểm, cho rằng công ty bảo hiểm thu tiền nhưng ít khi chi trả.

Trên thực tế, bảo hiểm hoạt động dựa trên nguyên tắc “chuyển giao rủi ro”. trong đó nhiều người cùng tham gia bảo hiểm và đóng góp một khoản nhỏ, và công ty sẽ sử dụng số tiền đó để bồi thường cho những ai gặp rủi ro. Thực chất, đây là hình thức chuyển giao rủi ro từ một cá nhân sang một tập thể, mà ở đó, công ty bảo hiểm chỉ đóng vai trò trung gian.

Như vậy, cần hiểu rõ bản chất của bảo hiểm, trên cơ sở đó, xem xét nhu cầu của bản thân để lựa chọn.

Một số mẹo để chọn và sử dụng bảo hiểm đúng cách
Dưới đây sẽ là 5 mẹo giúp bạn sử dụng bảo hiểm thông minh.

Làm sao để chọn được sản phẩm bảo hiểm phù hợp với nhu cầu của mình? Dưới đây là một số mẹo giúp bạn mua và sử dụng bảo hiểm hiệu quả:

Chọn nhân viên tư vấn uy tín

Nhân viên tư vấn đóng vai trò đặc biệt quan trọng để giúp khách hàng chọn đúng sản phẩm bảo hiểm. Đừng vội lựa chọn một nhân viên tư vấn bảo hiểm chỉ vì đó là người thân, bạn bè. Thay vào đó, hãy cân nhắc các tiêu chí sau:

– Thời gian làm nghề: Một nhân viên tư vấn bảo hiểm thường phải có thâm niên từ 3 năm trở lên mới có nhiều kinh nghiệm, giúp họ hiểu sâu hơn về sản phẩm và tư vấn tốt hơn.

– Độ ổn định: được đo bằng thời gian nhân viên đó làm việc cho một công ty bảo hiểm. Họ không nhất thiết phải cố định ở một công ty bảo hiểm suốt quãng đời làm việc của mình, tuy nhiên, nếu một nhân viên thay đổi công ty liên tục, thì sau khi khách hàng mua bảo hiểm, rất có thể nhân viên đó lại chuyển sang một công ty khác, và khó có thể hỗ trợ khách hàng đầy đủ.

– Sự tận tâm: Bạn sẽ dễ dàng nhận thấy nhân viên tư vấn có thực sự quan tâm đến nhu cầu của bạn qua cách họ lắng nghe, chia sẻ và chăm sóc khách hàng.

Đọc kỹ hợp đồng

Hợp đồng bảo hiểm thường dài và nhiều thuật ngữ khó hiểu, nhưng đừng vì thế mà bỏ qua. Để đọc hợp đồng nhanh và hiệu quả, bạn nên tập trung vào các nội dung chính như:

  •   Phạm vi bảo hiểm và các loại phẫu thuật được chi trả
  •   Những bệnh viện được chi trả
  •   Cách thức được chi trả
  •   Thời gian chờ

Khai báo đầy đủ, trung thực

Việc khai báo đầy đủ và trung thực thông tin cá nhân là bắt buộc khi tham gia bảo hiểm. Nếu phát hiện khách hàng cố tình khai báo sai, công ty bảo hiểm có thể từ chối bồi thường, thậm chí khởi kiện hành vi trục lợi bảo hiểm.

Thanh toán phí bảo hiểm đúng hạn

Nếu khách hàng chậm thanh toán phí bảo hiểm, hợp đồng bảo hiểm có thể bị hủy và quyền lợi của khách hàng sẽ mất. Để tránh rủi ro này, hãy đảm bảo nộp phí đầy đủ và đúng hạn. Trong trường hợp gặp khó khăn, khách hàng có thể liên lạc với công ty bảo hiểm để tìm giải pháp phù hợp

Liên lạc ngay khi rủi ro xảy ra

Trong trường hợp gặp rủi ro, hãy thông báo ngay cho công ty bảo hiểm để được hỗ trợ kịp thời và đảm bảo quyền lợi của mình.

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.v
Sổ tay khóa học E-Learning của 2Target

1. Không nhận được tích xanh sau khi nộp bài tập chiêm nghiệm

Sau khi hoàn thành từng phần của khóa học, hệ thống sẽ tự động đánh dấu hoàn thành (tích xanh) để xác nhận rằng bạn đã hoàn thành nội dung. Vì vậy, học viên cần theo dõi đầy đủ bài giảng, tham gia các hoạt động tương tác để đảm bảo tiến trình học tập.

Riêng với phần Bài tập chiêm nghiệm, học viên cần nhấn vào Làm bài và Nộp bài. Hệ thống sẽ chấm bài trong khoảng 1 ngày, và sau khi hoàn tất quá trình chấm chữa. Nếu bài của bạn đạt đủ tiêu chuẩn thì phần Bài tập chiêm nghiệm sẽ được tự động đánh dấu hoàn thành.

2. Không nhận được chứng chỉ Hoàn thành hoá học.

Trong chương trình E-learning của 2Target, chỉ các khóa học trong chương trình Tài chính cá nhân toàn diện và Khóa “6 phút tài chính dành cho người trẻ” được cấp chứng chỉ hoàn thành. Bởi vậy, khi các bạn học những khóa học khác trong kho “Tài chính thực chiến cùng Chuyên gia” hoặc các khóa lẻ trong kho “6 phút tài chính” thì sẽ không nhận được chứng chỉ hoàn thành khóa học.

3. Cách nhận chứng chỉ Hoàn thành khóa học

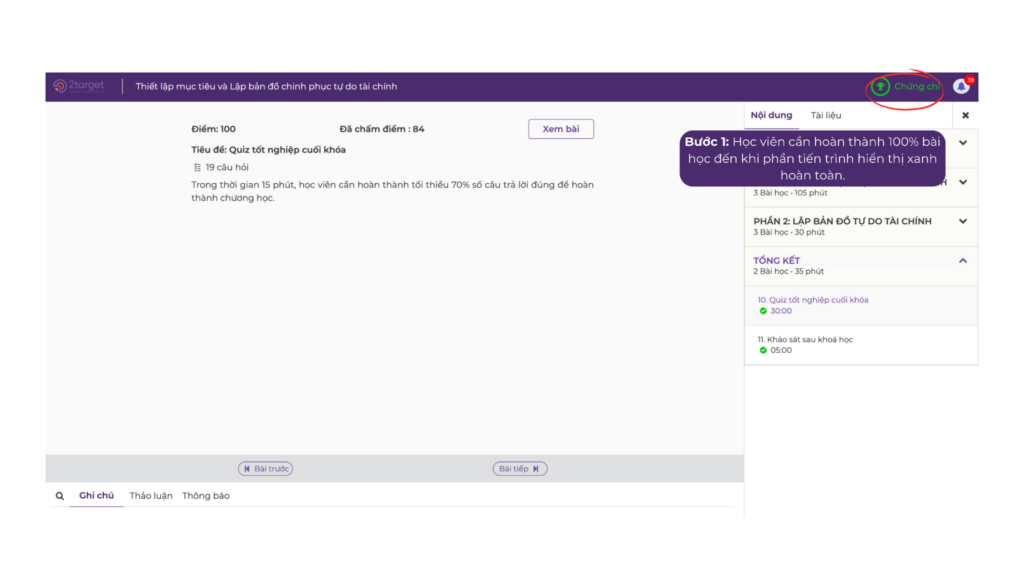
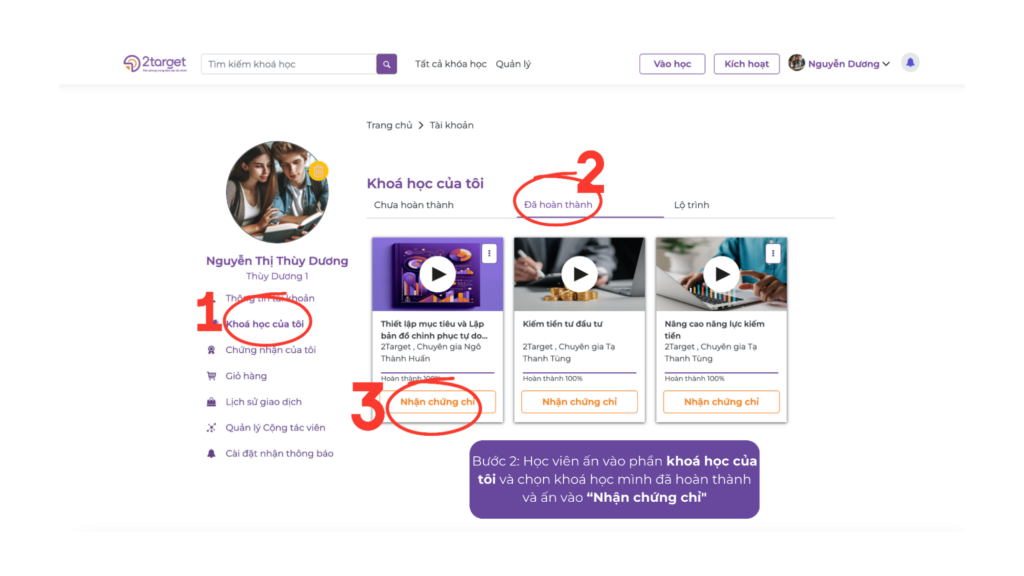
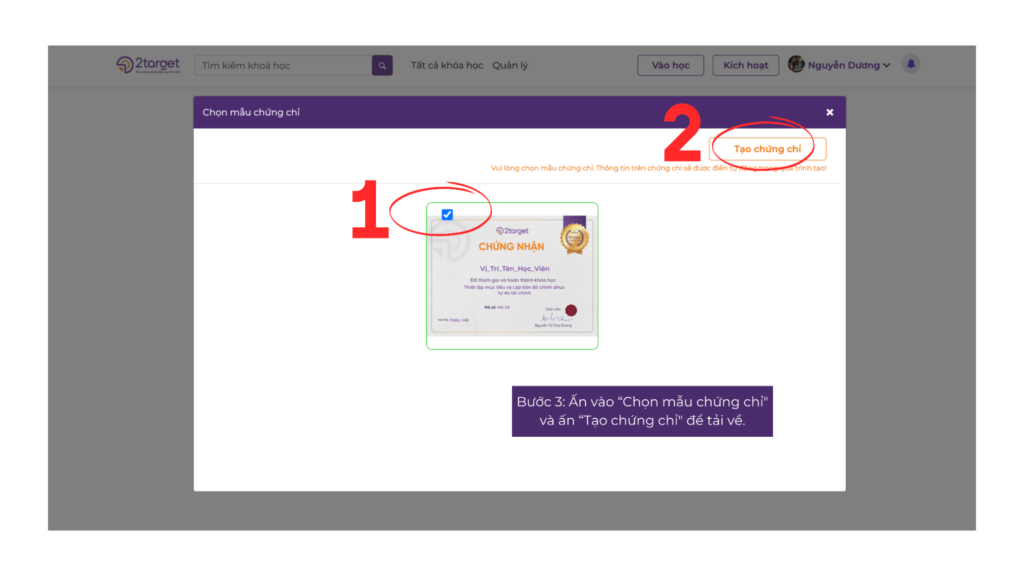
Sau khi hoàn thành xong 100% khóa học, học viên sẽ được cấp chứng chỉ hoàn thành. Thao tác nhận chứng chỉ khóa học như sau:

  • Bước 1: Học viên cần hoàn thành 100% bài học đến khi phần tiến trình hiển thị xanh hoàn toàn
  • Bước 2: Học viên ấn vào phần “Khóa học của tôi” và chọn khóa học mình đã hoàn thành hoặc lộ trình, sau đó ấn vào “Nhận chứng chỉ”

  • Bước 3: Ấn vào “Chọn mẫu chứng chỉ” và ấn “Tạo chứng chỉ” để tiến hành tải về.

Xem video thao tác Tại đây

4. Bị khóa tài khoản

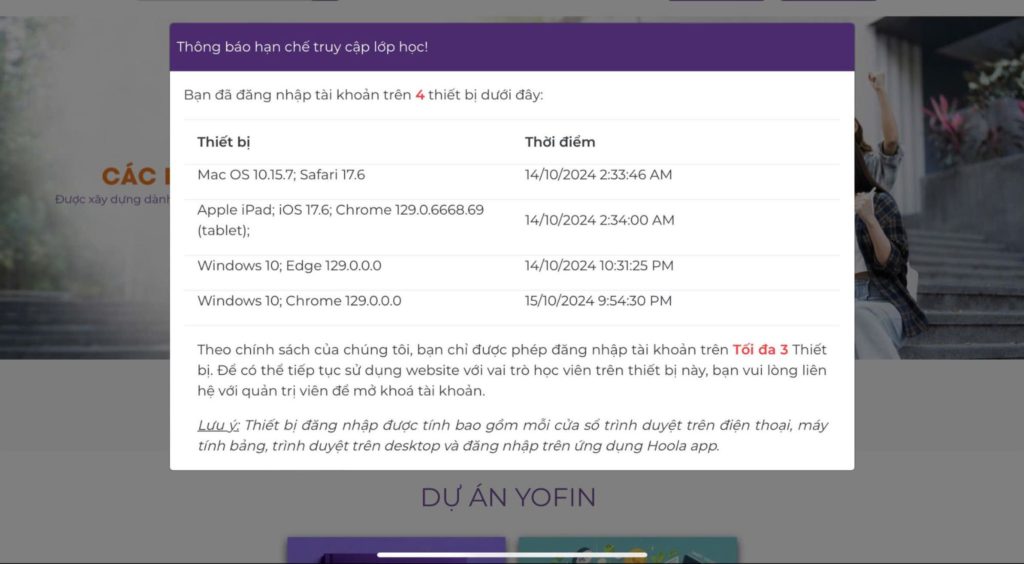
 Theo quy định của 2Target, mỗi tài khoản học viên chỉ được đăng nhập tối đa trên 3 thiết bị. Nếu vượt quá số lượng này, tài khoản sẽ bị khóa tạm thời.

Nếu bạn gặp phải lỗi này, hãy liên hệ ngay với quản trị viên qua Fanpage, Zalo hoặc Website để được hỗ trợ mở lại tài khoản. Tuy nhiên, mỗi học viên chỉ được hỗ trợ mở khóa 1 lần, vì vậy hãy sử dụng một cách hợp lý.

⚠️ Lưu ý quan trọng:

✅ Thiết bị đăng nhập được tính bao gồm: cửa sổ trình duyệt trên điện thoại, máy tính bảng và desktop.

✅ Để tránh bị khóa tài khoản, học viên chỉ được đăng nhập trên đúng số lượng thiết bị/cửa sổ được phép.

5. Có thể chat nhận hỗ trợ ở đâu?

Để có thể nhận được hỗ trợ 24/7, bạn có thể chat ngay tại website 2target.vn, ngoài ra chúng tôi sẽ có các kênh hỗ trợ học viên khác:

6. Mỗi ngày được học bao nhiêu bài học trong khóa

2Target không giới hạn số lượng bài học mỗi ngày, vì vậy bạn hoàn toàn có thể linh hoạt học 1 hoặc nhiều bài (video) trong một ngày.

Lưu ý: Với khóa học “6 phút tài chính”, bạn có tổng cộng 16 ngày để hoàn thành chương trình. Hãy tranh thủ thời gian để học đầy đủ trong khoảng thời gian này nhé!


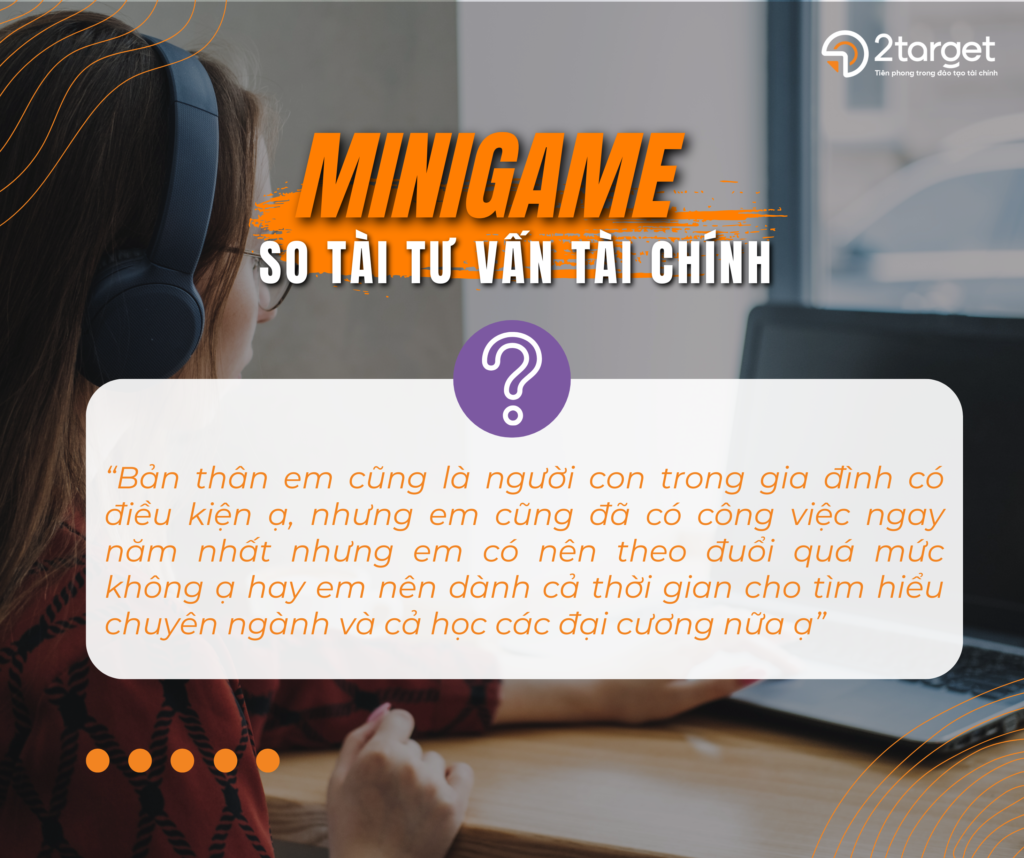
[MINIGAME] So tài tư vấn – Rinh quà liền tay

Thể lệ tham gia

Giải thưởng

  • Người tư vấn xuất sắc: Nhận giải thưởng 100.000VNĐ tiền mặt + Học bổng khóa học E-learning Quản lý tài chính cá nhân trị giá 699.000 VNĐ.
  • Người tư vấn ấn tượng: Nhận Học bổng khóa học E-learning Quản lý tài chính cá nhân trị giá 699.000 VNĐ. 
2Target tổ chức minigame cho các bạn sinh viên.
 

Cách thức tham gia

  • Bước 1: Bấm tham gia group “Túi tiền Gen Z” và like bài post này.
  • Bước 2: Tư vấn cho bạn sinh viên trên bằng cách comment vào bài viết này.

Thời gian

 Bắt đầu từ 19:00 ngày 09/10 – đến 19:00 ngày 10/10

Kết quả

  • Kết quả sẽ được công bố vào 12:00 ngày 11/10 trên Group Túi tiền Gen Z và Fanpage 2Target.
  • Chuyên gia của 2Target sẽ phân tích và chia sẻ thêm về câu tư vấn của người chiến thắng, giúp mọi người có thêm góc nhìn đa chiều về quản lý tài chính cá nhân.

Lưu ý

  • Mỗi người chỉ được trả lời 01 lần, các comment chỉnh sửa sẽ không được tính hợp lệ.
  • Chỉ những tài khoản đã tham gia Group mới tính là hợp lệ. Các thắc mắc về lỗi hiển thị của Facebook không được chấp nhận.
  • Quyết định của Ban tổ chức là quyết định cuối cùng. 

Kết quả minigame

Sau 1 ngày diễn ra, Minigame “SO TÀI TƯ VẤN – RINH QUÀ LIỀN TAY” đã chính thức khép lại với sự tham gia nhiệt tình của đông đảo các bạn tham gia. Rất nhiều câu trả lời đầy thú vị và ý nghĩa đã được các bạn gửi đến trong minigame này.
 
Xin chúc mừng chủ nhân của giải thưởng: 
 
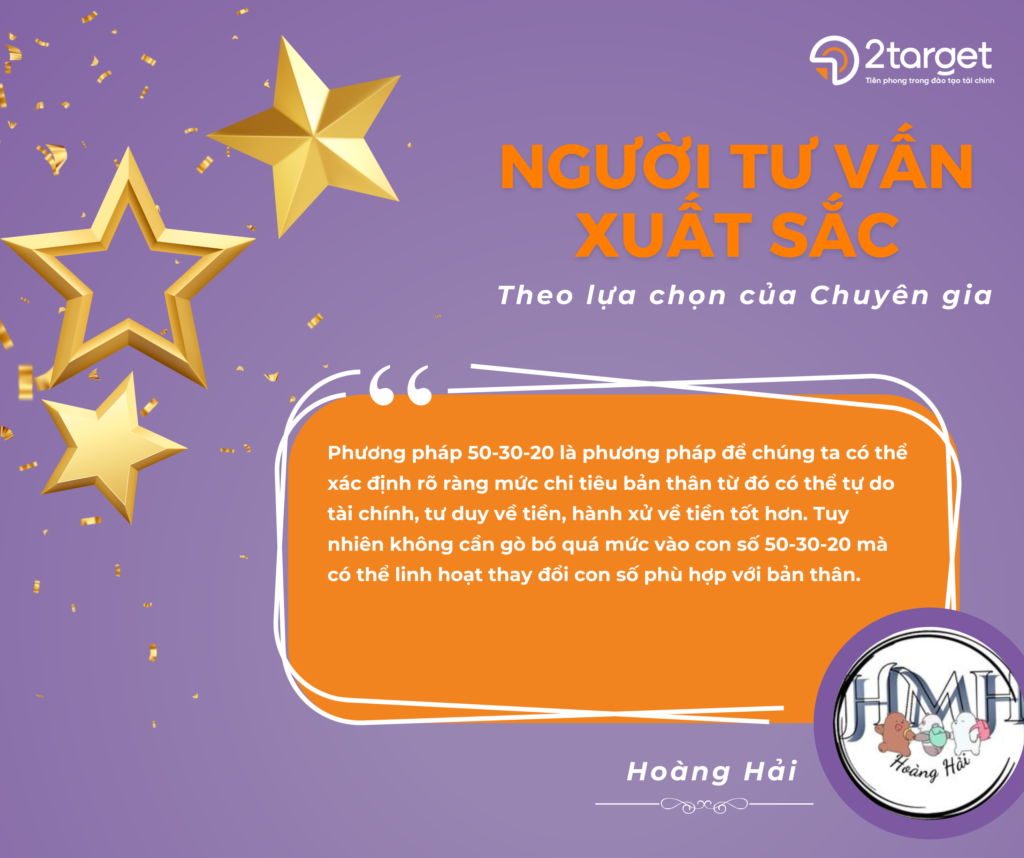
🏆 NGƯỜI TƯ VẤN XUẤT SẮC: HOÀNG HẢI
BTC đã tìm ra được bạn có tư vấn xuất sắc nhất - bạn Hoàng Hải.
BTC đã tìm ra được bạn có tư vấn xuất sắc nhất – bạn Hoàng Hải.
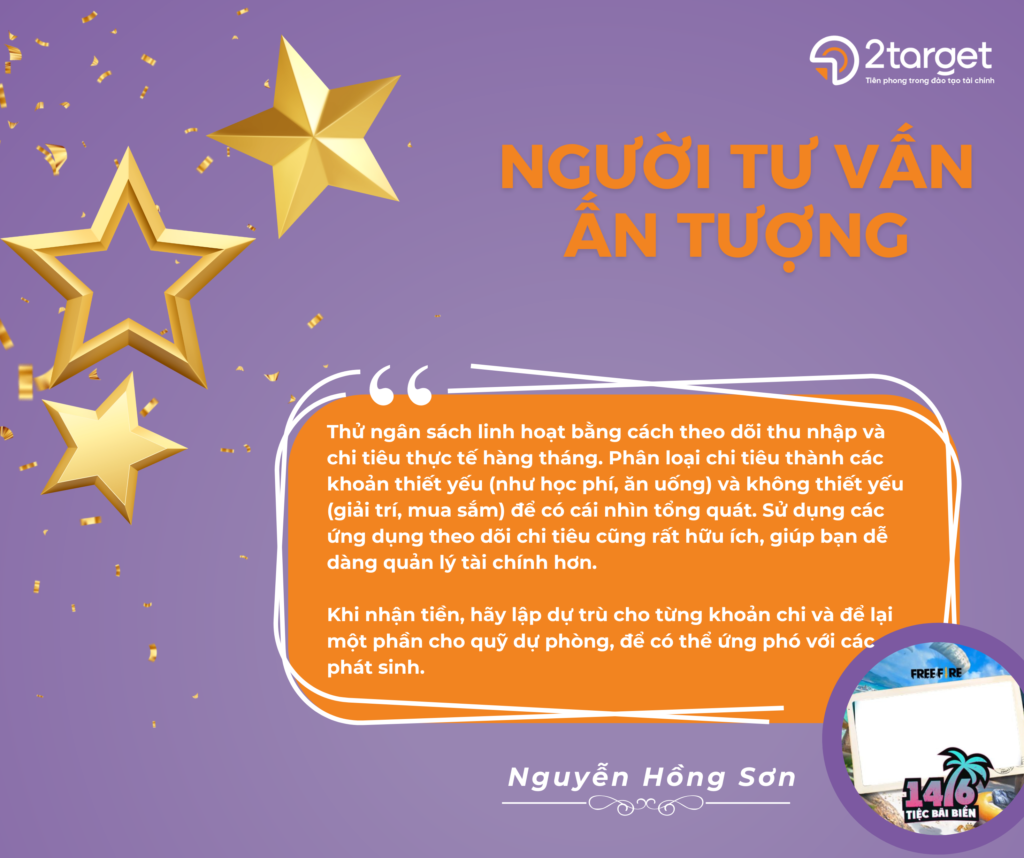
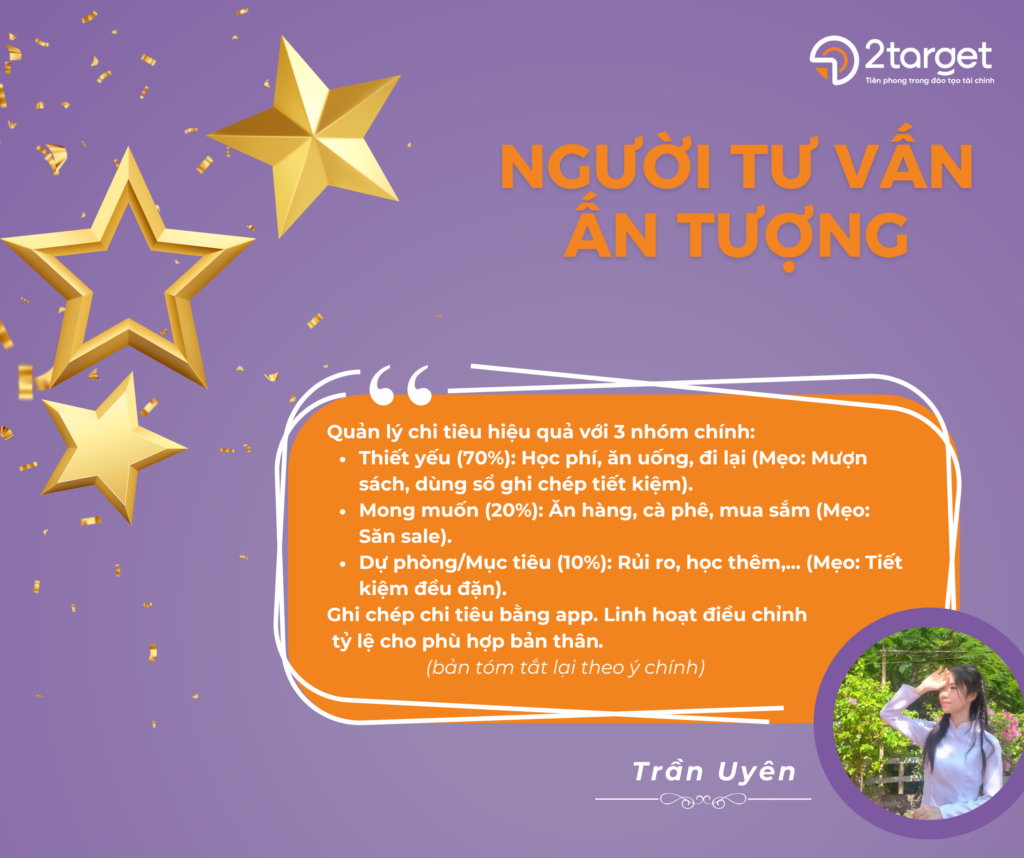
🏆 NGƯỜI TƯ VẤN ẤN TƯỢNG: TRẦN UYÊN & NGUYỄN HỒNG SƠN
Bên cạnh đó, chuyên gia còn tìm ra được 2 bạn có câu tư vấn ấn tường, thể hiện được quan điểm của bản thân. 
Người tư vấn ấn tượng - Nguyễn Hồng Sơn.
Người tư vấn ấn tượng – Nguyễn Hồng Sơn.
Người tư vấn ấn tượng - Trần Uyên.
Người tư vấn ấn tượng – Trần Uyên.

Tư vấn của chuyên gia

Từ câu hỏi của em, chị nhận thấy em đang có 2 vấn đề:
 
1. Bố mẹ không gửi tiền cho em theo kiểu mỗi tháng một khoản cố định, mà gửi một khoản nhỏ, sau đó nếu tiêu hết thì em xin thêm. Đúng là cách làm này sẽ không hỗ trợ được em nhiều trong việc hình thành các kỹ năng quản lý tài chính cá nhân.
 
Em đã bao giờ đề xuất bố mẹ đổi sang cách gửi cho em một khoản cố định hàng tháng chưa? Nếu chưa thì em có thể nghĩ cách đề xuất với bố mẹ.
 
Nếu bố mẹ không đồng ý, hãy tìm hiểu lý do vì sao? Là một người mẹ, chị cũng hiểu được phần nào tâm tư của các bố mẹ khi không muốn trao cho con một khoản tiền cố định cả tháng: có thể vì bố mẹ chưa tin tưởng con có thể tự quản lý với số tiền đó/hoặc cũng có thể bố mẹ không muốn con phải lo lắng về chuyện tiền nong mà tập trung vào việc học/hoặc bố mẹ có thể gặp khó khăn về tài chính nếu gửi cho em một lần toàn bộ số tiền của tháng không? Có nhiều bố mẹ thì lại sợ nếu gửi hết tiền cả tháng cho con thì con sẽ không về nhà thăm bố mẹ nữa.
 
Dù là vì lý do gì, em hãy nói chuyện, chia sẻ để hiểu được suy nghĩ của bố mẹ, cũng như để bố mẹ hiểu được suy nghĩ của em. Dựa trên những kiến thức quản lý tài chính cá nhân đã học được, em hãy xây dựng một bản kế hoạch khả thi, đưa ra một số cam kết để thuyết phục bố mẹ.
 
Thường xuyên chia sẻ những thành công/khó khăn mà em gặp phải khi quản lý tiền, cũng là cách để bố mẹ hiểu và tin tưởng em hơn. Chị tin là khi đó em cũng học được rất nhiều mẹo hay từ bố mẹ mình.
 
2. Trong lúc mà em vẫn chỉ nhận được từng khoản tiền nhỏ, thì em có thể áp dụng cách thức quản lý tài chính nào?
 
Em vẫn có thể áp dụng 50-30-20 nhé. Nhưng thay vì lập ngân sách tháng, em có thể lập ngân sách cho một khoảng thời gian ngắn hơn.
 
Ví dụ với số tiền nhỏ mà bố mẹ cho, em ước tính mình có thể chi tiêu trong khoảng thời gian 2 tuần. Vậy hãy phân bổ ngân sách này cho 2 tuần theo nguyên tắc 50-30-20.
 
Bản chất của 50-30-20 là một nguyên tắc quản lý tài chính cá nhân dễ làm và rất linh hoạt. Em có thể làm theo tuần/2 tuần hay tháng; cũng có thể thay đổi các tỷ lệ để phù hợp với mình hơn, ví dụ như 60-30-10, hay 70/20/10 … đều được nhé.
 
Hãy thử với bất kỳ tỷ lệ nào, sau đó điều chỉnh dần sao cho em thấy phù hợp với mình nhất.

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.v
Mặt trái của lương cao: Bẫy ngọt ngào người trẻ dễ sa vào

Áp lực tài chính lớn buộc Gen Z phải tìm kiếm những công việc lương cao

Gen Z bước vào thị trường lao động trong một thời kỳ đầy biến động và thay đổi nhanh chóng, khi công nghệ số bùng nổ và toàn cầu hóa mở ra vô vàn cơ hội mới. Họ dễ dàng tiếp cận kiến thức và tạo dựng sự nghiệp từ sớm. Tư duy linh hoạt và khả năng làm việc từ xa cũng làm thay đổi đáng kể cái nhìn của Gen Z đối với sự ổn định truyền thống. Tuy nhiên, bên cạnh đó, Gen Z cũng phải đối mặt với những áp lực lớn về cạnh tranh và đào thải, sự kỳ vọng thành công cũng như sự không chắc chắn về tương lai. Chi phí sinh hoạt tăng cao và giá nhà đất đã trở nên đắt đỏ hơn nhiều lần so với những thế hệ trước cũng đang tạo ra những áp lực tài chính lớn chưa từng thấy đối với Gen Z.

Báo cáo Chi phí Sinh hoạt toàn cầu (Worldwide Cost of Living) của bộ phận nghiên cứu kinh tế Economist Intelligence Unit (EIU) thuộc tạp chí The Economist cho thấy, chi phí sinh hoạt tại 172 thành phố trên thế giới đã tăng vọt, với mức tăng 8,1% tính theo đồng nội tệ trong năm 2022 và 7,4% năm 2023. Vào đầu năm 2023, Tổ chức Diễn đàn Kinh tế Thế giới (WEF) cũng cho rằng cuộc khủng hoảng chi phí sinh hoạt sẽ là rủi ro toàn cầu lớn nhất trong 2 năm tới.

Chi phí sinh hoạt tại 172 thành phố toàn cầu tăng mạnh, lên 8,1% năm 2022 và 7,4% năm 2023 (tính theo nội tệ).

Gen Z cũng là thế hệ phải đối diện với gánh nặng khổng lồ từ chi phí giáo dục. Ở nhiều quốc gia, chi phí học đại học đã tăng gấp đôi, hoặc thậm chí gấp ba so với các thế hệ trước. Đăc biệt tại Mỹ, Cục Dự trữ liên bang cho biết khoảng 30% sinh viên ở Mỹ đã phải đi vay để trả học phí. Việc phải trả nợ ngay khi ra trường khiến nhiều người trẻ phải tìm kiếm các công việc lương cao thay vì chấp nhận công việc lương thấp hoặc tạm thời để tích lũy kinh nghiệm.

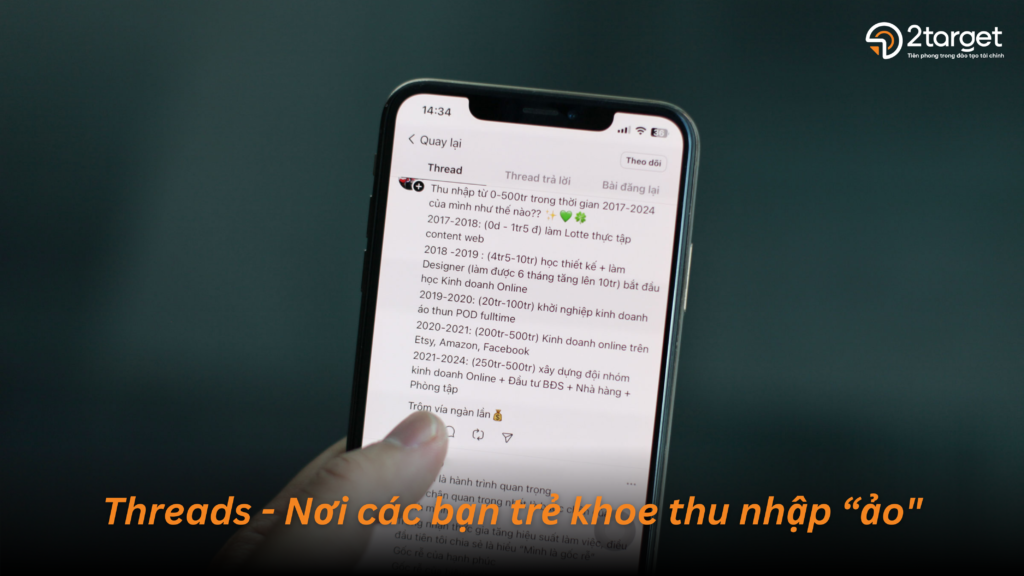
Bên cạnh đó, Gen Z còn phải đối diện với nhiều áp lực từ xã hội. Trong một thế giới mà mọi người liên tục chia sẻ những khoảnh khắc hào nhoáng của cuộc sống lên Facebook, Instagram, Tiktok, Gen Z phải chạy đua theo những hình ảnh “thành công” mà họ nhìn thấy. Điều đó cuốn họ vào những cuộc đua tài sản, nhà cửa, xe cộ… để “chứng minh” bản thân trước người khác.

Nhiều bạn trẻ áp lực khi đọc những bài đăng khoe thu nhập cao trên mạng xã hội Threads.

Sự không chắc chắn về tương lai cũng là lý do khiến Gen Z chú trọng nhiều hơn đến nhu cầu ổn định tài chính. Thế hệ Gen Z lớn lên trong bối cảnh của nhiều cuộc khủng hoảng (từ khủng hoảng kinh tế năm 2008, đại dịch covid – 19, đến những vấn đề về biến đổi khí hậu và suy thoái môi trường). Những biến động này khiến cho họ cảm thấy tương lai của mình trở nên không chắc chắn, và có nhu cầu lớn về ổn định tài chính. Cuộc khảo sát của Deloitte năm 2022 cho thấy 46% Gen Z cho biết họ cảm thấy căng thẳng hoặc lo lắng thường xuyên về tương lai tài chính lâu dài, cũng như chi tiêu hàng ngày và an sinh của gia đình.

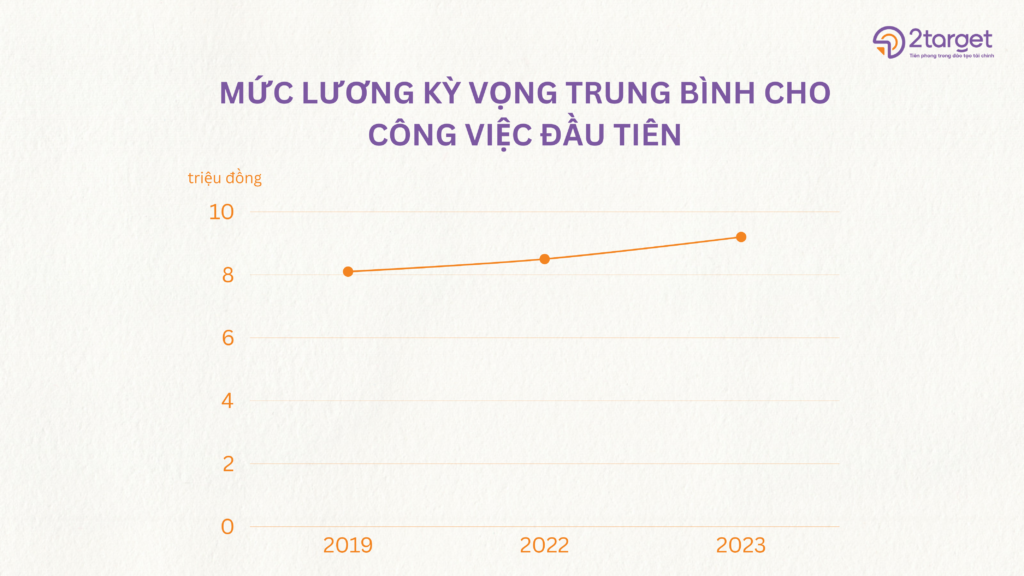
Rõ ràng, có rất nhiều áp lực thúc đẩy Gen Z cần tìm đến những công việc có mức lương cao. Theo kết quả khảo sát về xu hướng lựa chọn công việc của Gen Z tại Việt Nam năm 2022 và 2023 cũng cho thấy “thu nhập đủ sống thoải mái và tiết kiệm được” là tiêu chí hàng đầu quyết định mục tiêu công việc của Gen Z. Mức lương khởi điểm hay khoảng lương công việc là thông tin quan trọng nhất mà Gen Z muốn đọc khi ứng tuyển và sẽ ảnh hưởng đến quyết định ứng tuyển. Mức lương kỳ vọng trung bình cho công việc đầu tiên đã tăng từ 8,1 triệu đồng/tháng năm 2019 lên 8,5 triệu đồng/tháng vào năm 2022 và 9,2 triệu đồng/tháng vào năm 2023.

Mức lương kỳ vọng trung bình cho công việc đầu tiên đã tăng từ 8,1 triệu đồng/tháng năm 2019 lên 8,5 triệu đồng/tháng vào năm 2022 và 9,2 triệu đồng/tháng vào năm 2023.

Những nguy cơ tiềm ẩn từ “bẫy lương cao”

“Bẫy lương cao” hàm chỉ việc lấy tiêu chí lương cao làm tiêu chí duy nhất để lựa chọn công việc. Lựa chọn công việc lương cao giúp Gen Z giải quyết được những nhu cầu tài chính trước mắt, nhưng nó cũng tiềm ẩn không ít nguy cơ.

Mất cân bằng giữa công việc và cuộc sống

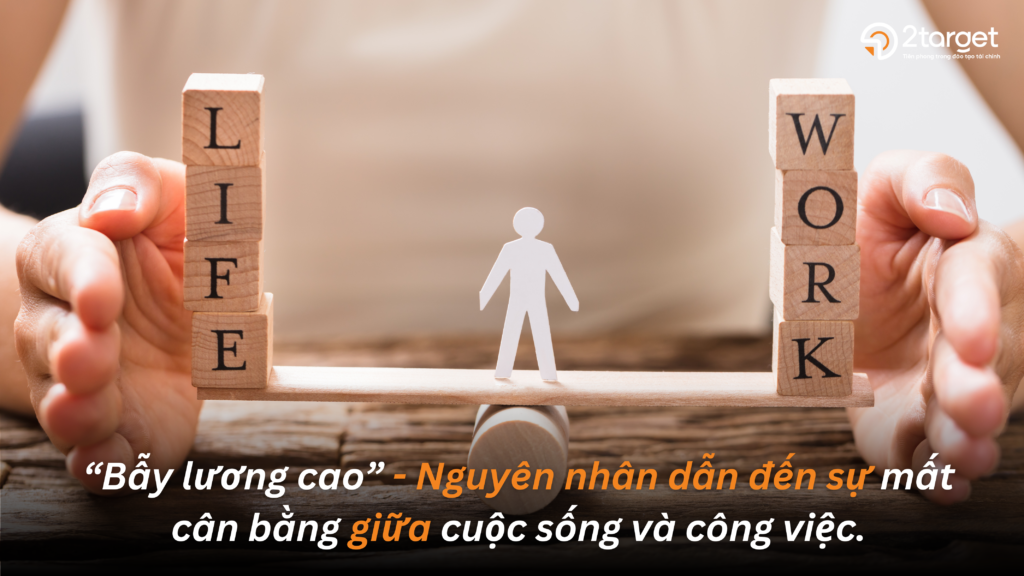
Những công việc có mức lương cao thường đòi hỏi nhiều thời gian và công sức, thậm chí là làm việc ngoài giờ. Người lao động dễ dàng bị cuốn vào vòng xoáy công việc, không còn đủ thời gian và năng lượng để dành cho bản thân, gia đình và bạn bè. Kết quả là, họ cảm thấy mệt mỏi, căng thẳng và dần mất đi sự hứng thú với cuộc sống.

Bẫy lương cao sẽ mang lại rủi ro về sự mất cân bằng giữa cuộc sống và công việc của giới trẻ.

Đặc biệt đối với Gen Z, một thế hệ đề cao sự linh hoạt và tự do, khi công việc đòi hỏi nhiều giờ làm việc liên tục có thể gây ra cảm giác bức bối. Họ có thể cảm thấy như mình đang đánh mất tuổi trẻ, chỉ để theo đuổi những mục tiêu tài chính tạm thời mà không có cơ hội trải nghiệm những niềm vui trong cuộc sống.

Không có sự phát triển kỹ năng lâu dài

Lương cao thường gắn với những công việc có yêu cầu cao về chuyên môn hoặc áp lực công việc lớn. Nhưng không phải lúc nào những công việc này cũng cung cấp cơ hội phát triển kỹ năng hoặc thăng tiến nghề nghiệp lâu dài. Gen Z có thể bị cuốn vào một công việc với mức lương hấp dẫn, nhưng lại bỏ qua cơ hội học hỏi, phát triển bản thân và tạo dựng nền tảng cho tương lai. Ví dụ, một người trẻ có thể lựa chọn một công việc mà họ phải làm việc liên tục nhưng không được tham gia vào các khóa học, đào tạo hay dự án mới. Khi thị trường lao động thay đổi, họ có thể không còn đủ kỹ năng và kinh nghiệm để chuyển sang công việc khác, hoặc thậm chí bị thay thế bởi công nghệ.

Cảm giác bị mắc kẹt trong công việc

Một vấn đề khác mà Gen Z có thể gặp phải là cảm giác bị mắc kẹt trong công việc chỉ vì mức lương. Khi một người đã quen với mức sống cao nhờ thu nhập tốt, thì họ rất khó từ bỏ công việc hiện tại để theo đuổi đam mê hay chuyển sang một công việc phù hợp hơn với giá trị cá nhân. Họ có thể sợ mất đi nguồn thu nhập cao và không muốn đánh đổi sự thoải mái tài chính hiện tại. Điều này tạo ra một vòng luẩn quẩn: dù không còn yêu thích công việc, người trẻ vẫn phải ở lại vì áp lực tài chính, dẫn đến mất đi động lực làm việc, giảm hiệu suất và thậm chí là tình trạng kiệt sức.

Thiếu sự kết nối với giá trị cá nhân

Một trong những điểm mạnh của Gen Z là sự nhận thức cao về giá trị cá nhân và mong muốn công việc của họ phải có ý nghĩa, hơn là chỉ mang lại tiền bạc. Nhiều nghiên cứu chỉ ra rằng, người lao động thường cảm thấy hài lòng và gắn bó với công việc khi họ có thể đóng góp vào những mục tiêu lớn lao, phù hợp với thang giá trị của bản thân.

Tuy nhiên, khi chọn công việc chỉ vì mức lương, họ có thể rơi vào tình trạng làm việc mà không thấy được sự kết nối với giá trị và niềm đam mê của mình. Điều này dễ dẫn đến mất động lực, cảm giác bất mãn và giảm hiệu quả công việc.

Làm thế nào để tránh bẫy lương cao?

Đánh giá kỹ lưỡng các yếu tố ngoài lương

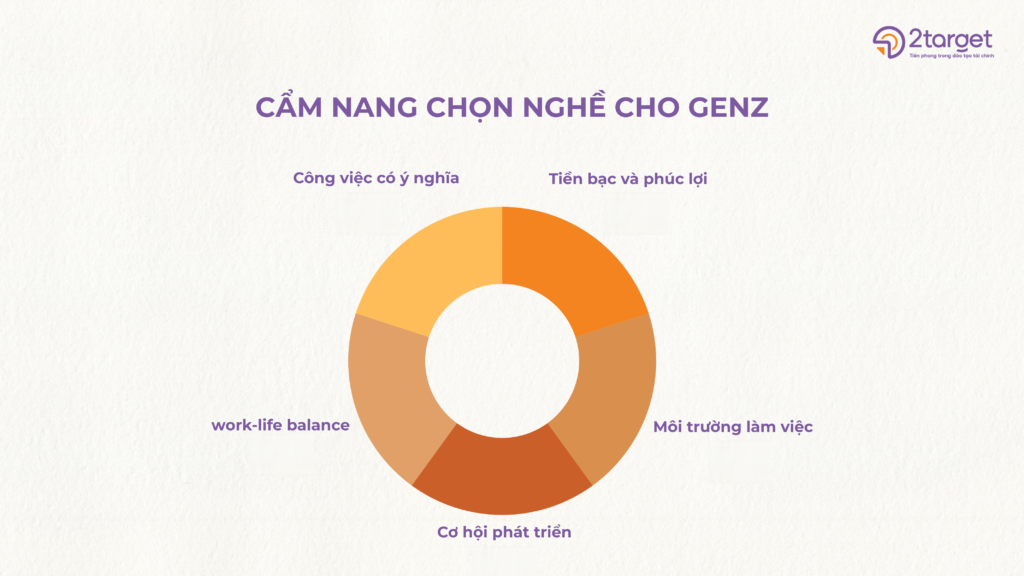
Khi tìm kiếm công việc, ngoài việc quan tâm đến mức lương, Gen Z nên cân nhắc các yếu tố khác như cơ hội phát triển nghề nghiệp, văn hóa công ty, môi trường làm việc và cơ hội học hỏi. Một công việc với mức lương vừa phải nhưng mang lại cơ hội phát triển kỹ năng, xây dựng mối quan hệ và khả năng thăng tiến có thể mang lại giá trị lâu dài hơn một công việc lương cao trong hiện tại, nhưng không có sự phát triển về mặt dài hạn.

Các yếu tố chính mà genZ cần cân nhắc khi lựa chọn công việc.

Cân bằng giữa tài chính và giá trị cá nhân

Lương cao có thể giúp giải quyết các nhu cầu tài chính ngay lập tức, nhưng việc tìm kiếm một công việc phù hợp với giá trị và đam mê của bản thân sẽ mang lại sự thỏa mãn lâu dài. Gen Z nên tìm cách cân bằng giữa nhu cầu tài chính và nhu cầu tinh thần, tìm kiếm những công việc vừa mang lại thu nhập, vừa cho phép họ thực hiện những điều họ thực sự yêu thích.

Xây dựng lộ trình phát triển nghề nghiệp dài hạn

Thay vì chỉ nhìn vào mức lương ngắn hạn, các bạn trẻ nên xây dựng cho mình một lộ trình phát triển nghề nghiệp dài hạn. Luôn đặt câu hỏi: Liệu công việc hiện tại có giúp bạn học hỏi, phát triển kỹ năng và mở ra những cơ hội tốt hơn trong tương lai? Điều này giúp chúng ta không bị cuốn vào bẫy lương cao mà vẫn có khả năng tiến xa trong sự nghiệp.

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.v