Từ căng thẳng tài chính của nhân sự đến bài toán tăng trưởng bền vững: 4 trụ cột xây dựng chương trình An tâm tài chính tại doanh nghiệp 

Căng thẳng tài chính không còn là câu chuyện cá nhân của người lao động mà đã trực tiếp trở thành rủi ro vận hành, bài toán chiến lược của doanh nghiệp. Khi áp lực tiền bạc hiện diện trong đội ngũ, các chính sách nhân sự cần được đặt lại trong một tầm nhìn mới: Làm thế nào để giúp người lao động không chỉ ổn định cuộc sống mà còn duy trì sự tập trung, động lực học hỏi và tinh thần gắn bó lâu dài?  Bảo vệ nền tảng an tâm ấy chính là mối quan tâm chung và là trách nhiệm chiến lược của Ban Giám đốc, Bộ phận Nhân sự và Công đoàn.   

Từ áp lực tài chính của người lao động đến bài toán quản trị của doanh nghiệp

Khảo sát Hopes and Fears 2025 của PwC tại Việt Nam (công bố năm 2026) ghi nhận 40% người lao động đang gặp căng thẳng tài chính; 51% có ý định đề nghị tăng lương trong 12 tháng tới. 
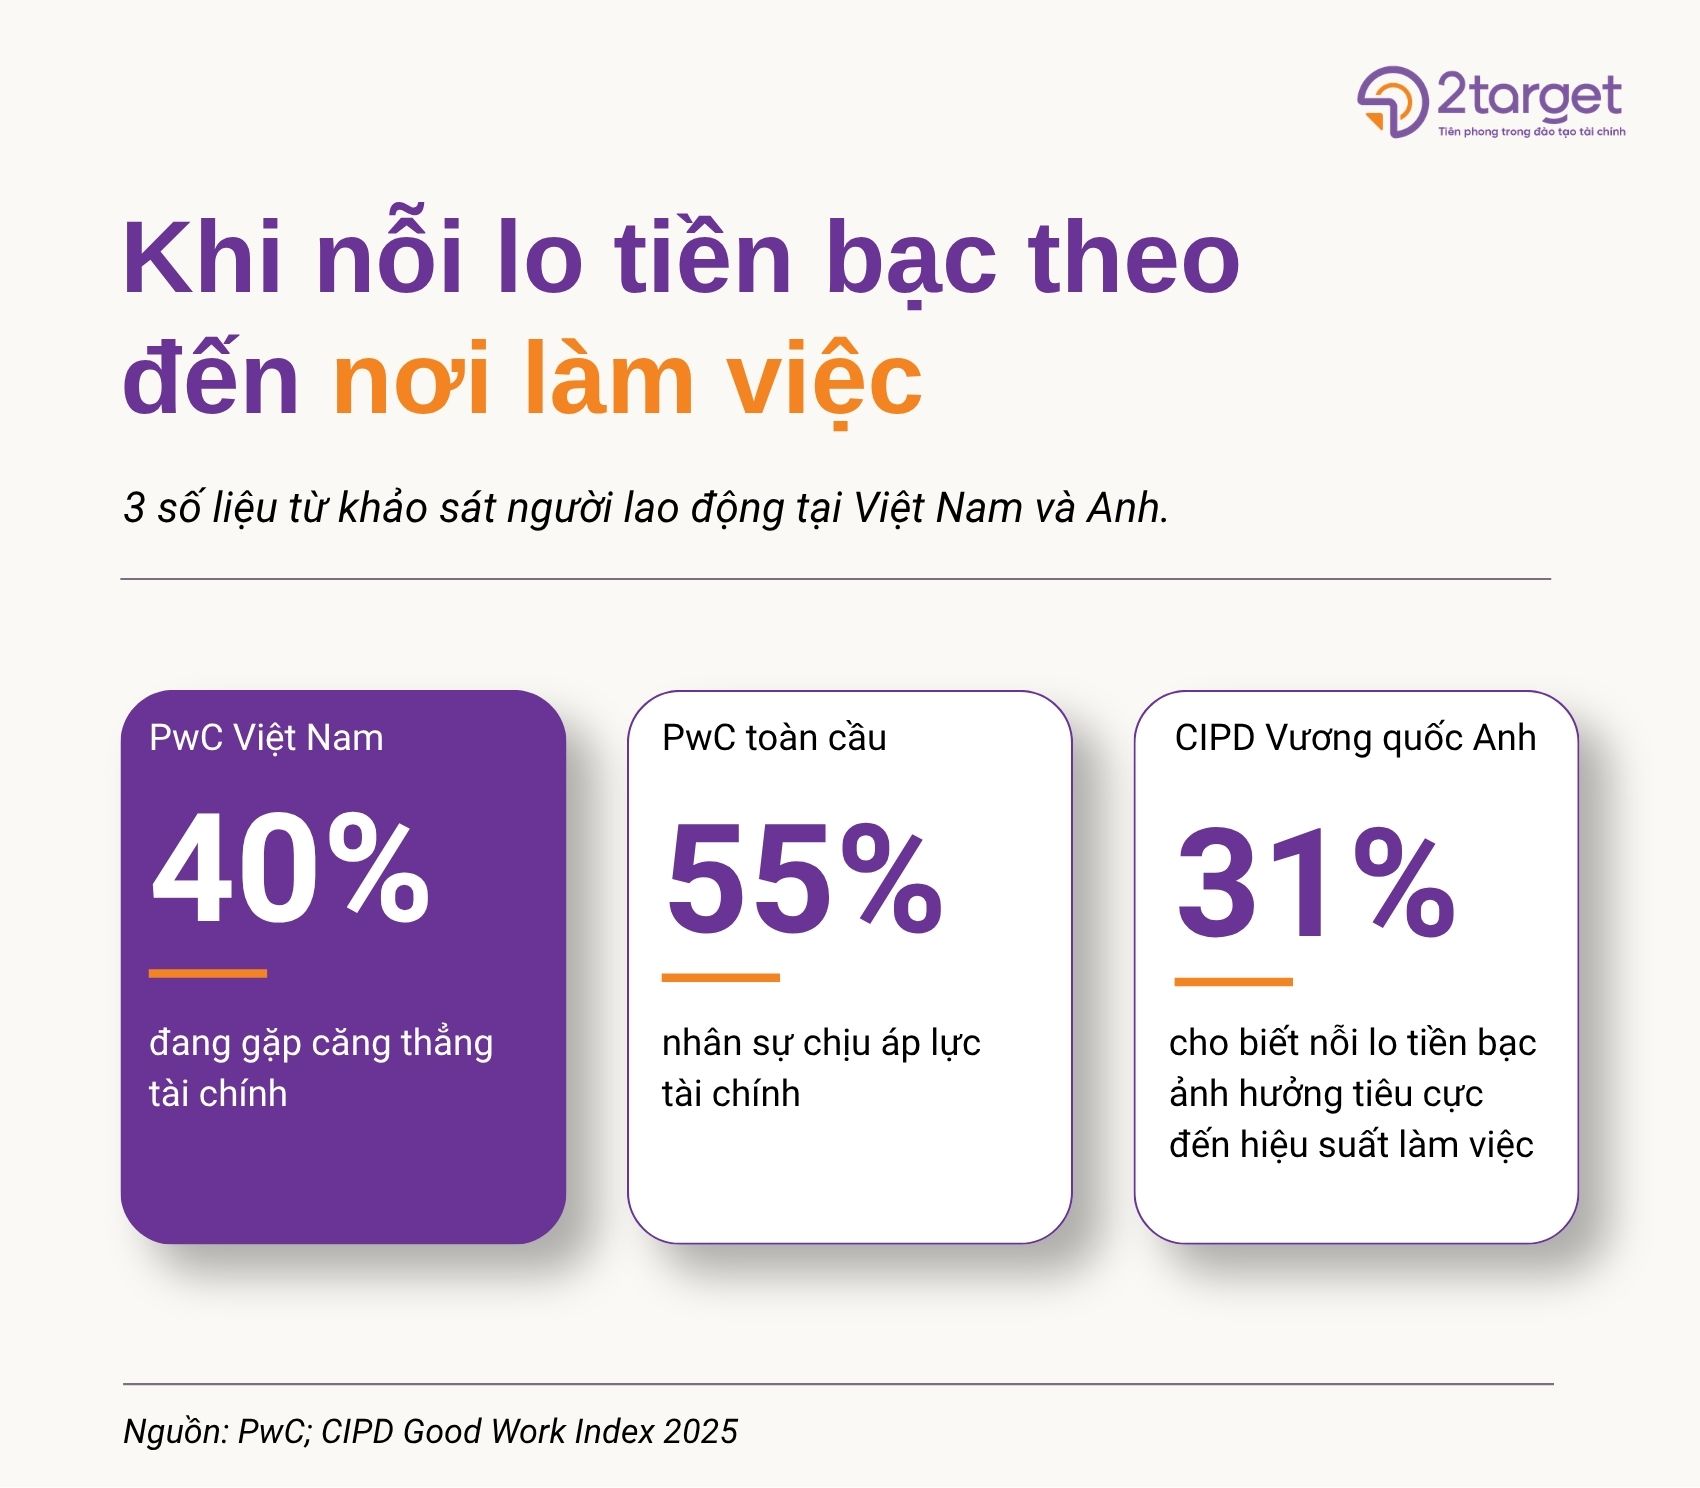
Số liệu đáng báo động về thực trạng tài chính của nhân sự tại các doanh nghiệp.

Ở quy mô toàn cầu, báo cáo năm 2025 của PwC (thực hiện trên 49.843 người lao động tại 48 quốc gia/vùng lãnh thổ) chỉ ra rằng 55% nhân sự chịu áp lực tài chính. Khảo sát cùng năm của Deloitte tại 44 quốc gia cũng cho thấy 48% thế hệ Z và 46% thế hệ Millennials luôn cảm thấy mất an toàn về tài chính. 

Sức ép này không dừng lại ở ranh giới cá nhân mà trực tiếp theo người lao động đến bàn làm việc. Nghiên cứu năm 2025 của Viện Nhân sự và Phát triển Vương quốc Anh (CIPD) trên 5.000 người lao động cho thấy 31% khẳng định nỗi lo tiền bạc đã làm suy giảm nghiêm trọng hiệu suất làm việc của họ.

Thống nhất khái niệm “An tâm tài chính” (Financial Wellbeing)

Để thiết kế giải pháp hiệu quả, doanh nghiệp cần xác định rõ chuẩn mực đầu ra. Khái niệm An tâm tài chính (Financial Wellbeing) được các tổ chức uy tín toàn cầu định nghĩa thống nhất như sau:

Theo Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ (CFPB): An tâm tài chính là trạng thái một cá nhân chi trả đầy đủ các nghĩa vụ tài chính hiện tại, đảm bảo an toàn tài chính cho tương lai và tự do đưa ra các lựa chọn để tận hưởng cuộc sống. 

Theo Cơ quan Dịch vụ Tiền tệ và Hưu trí Vương quốc Anh (MaPS): Khái niệm này nhấn mạnh vào cảm giác an toàn, khả năng kiểm soát dòng tiền hằng ngày, năng lực ứng phó với biến cố bất ngờ và sự chuẩn bị chủ động cho tương lai.

Góc nhìn tổng quát cho lãnh đạo: An tâm tài chính là trạng thái người lao động đáp ứng tốt nhất nhu cầu hiện tại, chủ động quản lý dòng tiền, sẵn sàng ứng phó với rủi ro và tự tin vào tương lai tài chính của bản thân cũng như gia đình.

Lợi ích chiến lược của chương trình An tâm tài chính đối với doanh nghiệp

Một chương trình an tâm tài chính được thiết kế đúng nhu cầu không chỉ dừng lại ở phúc lợi thuần túy mà là khoản đầu tư chiến lược mang lại giá trị kép:

Tối ưu hóa hiệu suất và giảm thiểu tổn thất vận hành: Theo Willis Towers Watson (WTW), áp lực tài chính làm gia tăng tỷ lệ vắng mặt (absenteeism) và hiện tượng “có mặt nhưng mất tập trung” (presenteeism). Giải quyết gánh nặng tâm lý này giúp khôi phục tối đa năng lực vận hành của tổ chức. 

Gia tăng hiệu quả đầu tư vào gói đãi ngộ: Giúp người lao động biết cách quản lý và tối ưu hóa các chế độ đãi ngộ hiện có, từ đó cảm nhận rõ nét hơn giá trị phúc lợi mà doanh nghiệp mang lại. 

Xu hướng đãi ngộ cạnh tranh trong khu vực: Khảo sát của WTW cho thấy An tâm tài chính đã trở thành ưu tiên cải thiện hàng đầu của các doanh nghiệp. Đặc biệt, báo cáo năm 2026 tại 7/10 thị trường châu Á – Thái Bình Dương khẳng định: Tài chính chính là lĩnh vực số 1 mà người lao động kỳ vọng nhận được sự đồng hành từ doanh nghiệp.
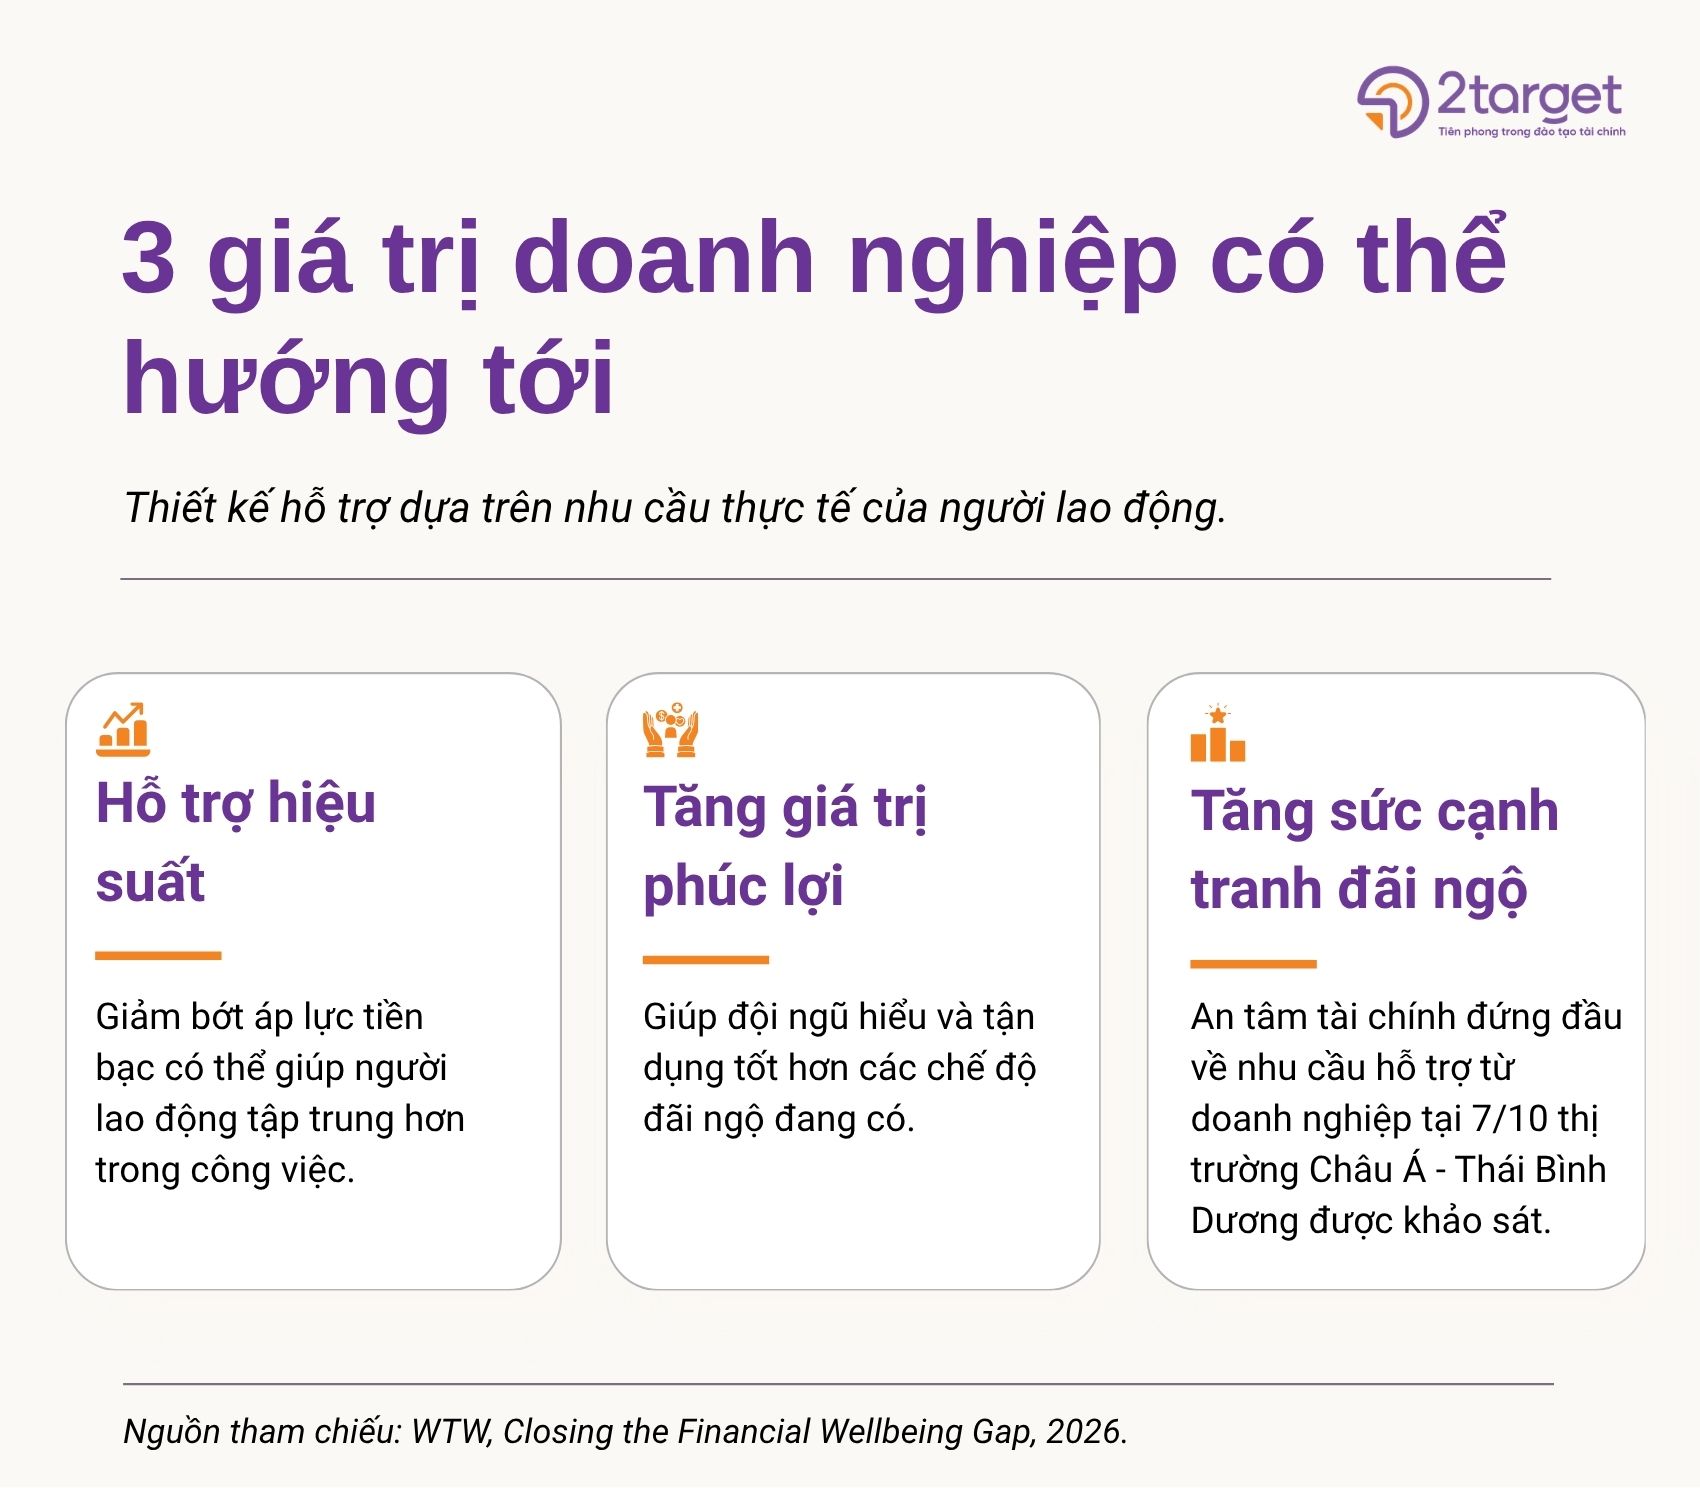
3 giá trị doanh nghiệp có thể hướng tới

Bốn trụ cột triển khai chương trình An tâm tài chính tại doanh nghiệp

Dựa trên khung tham chiếu từ Trường Kinh doanh Alliance Manchester (AMBS, Đại học Manchester, Vương quốc Anh), doanh nghiệp có thể triển khai giải pháp toàn diện qua 4 trụ cột chiến lược: 
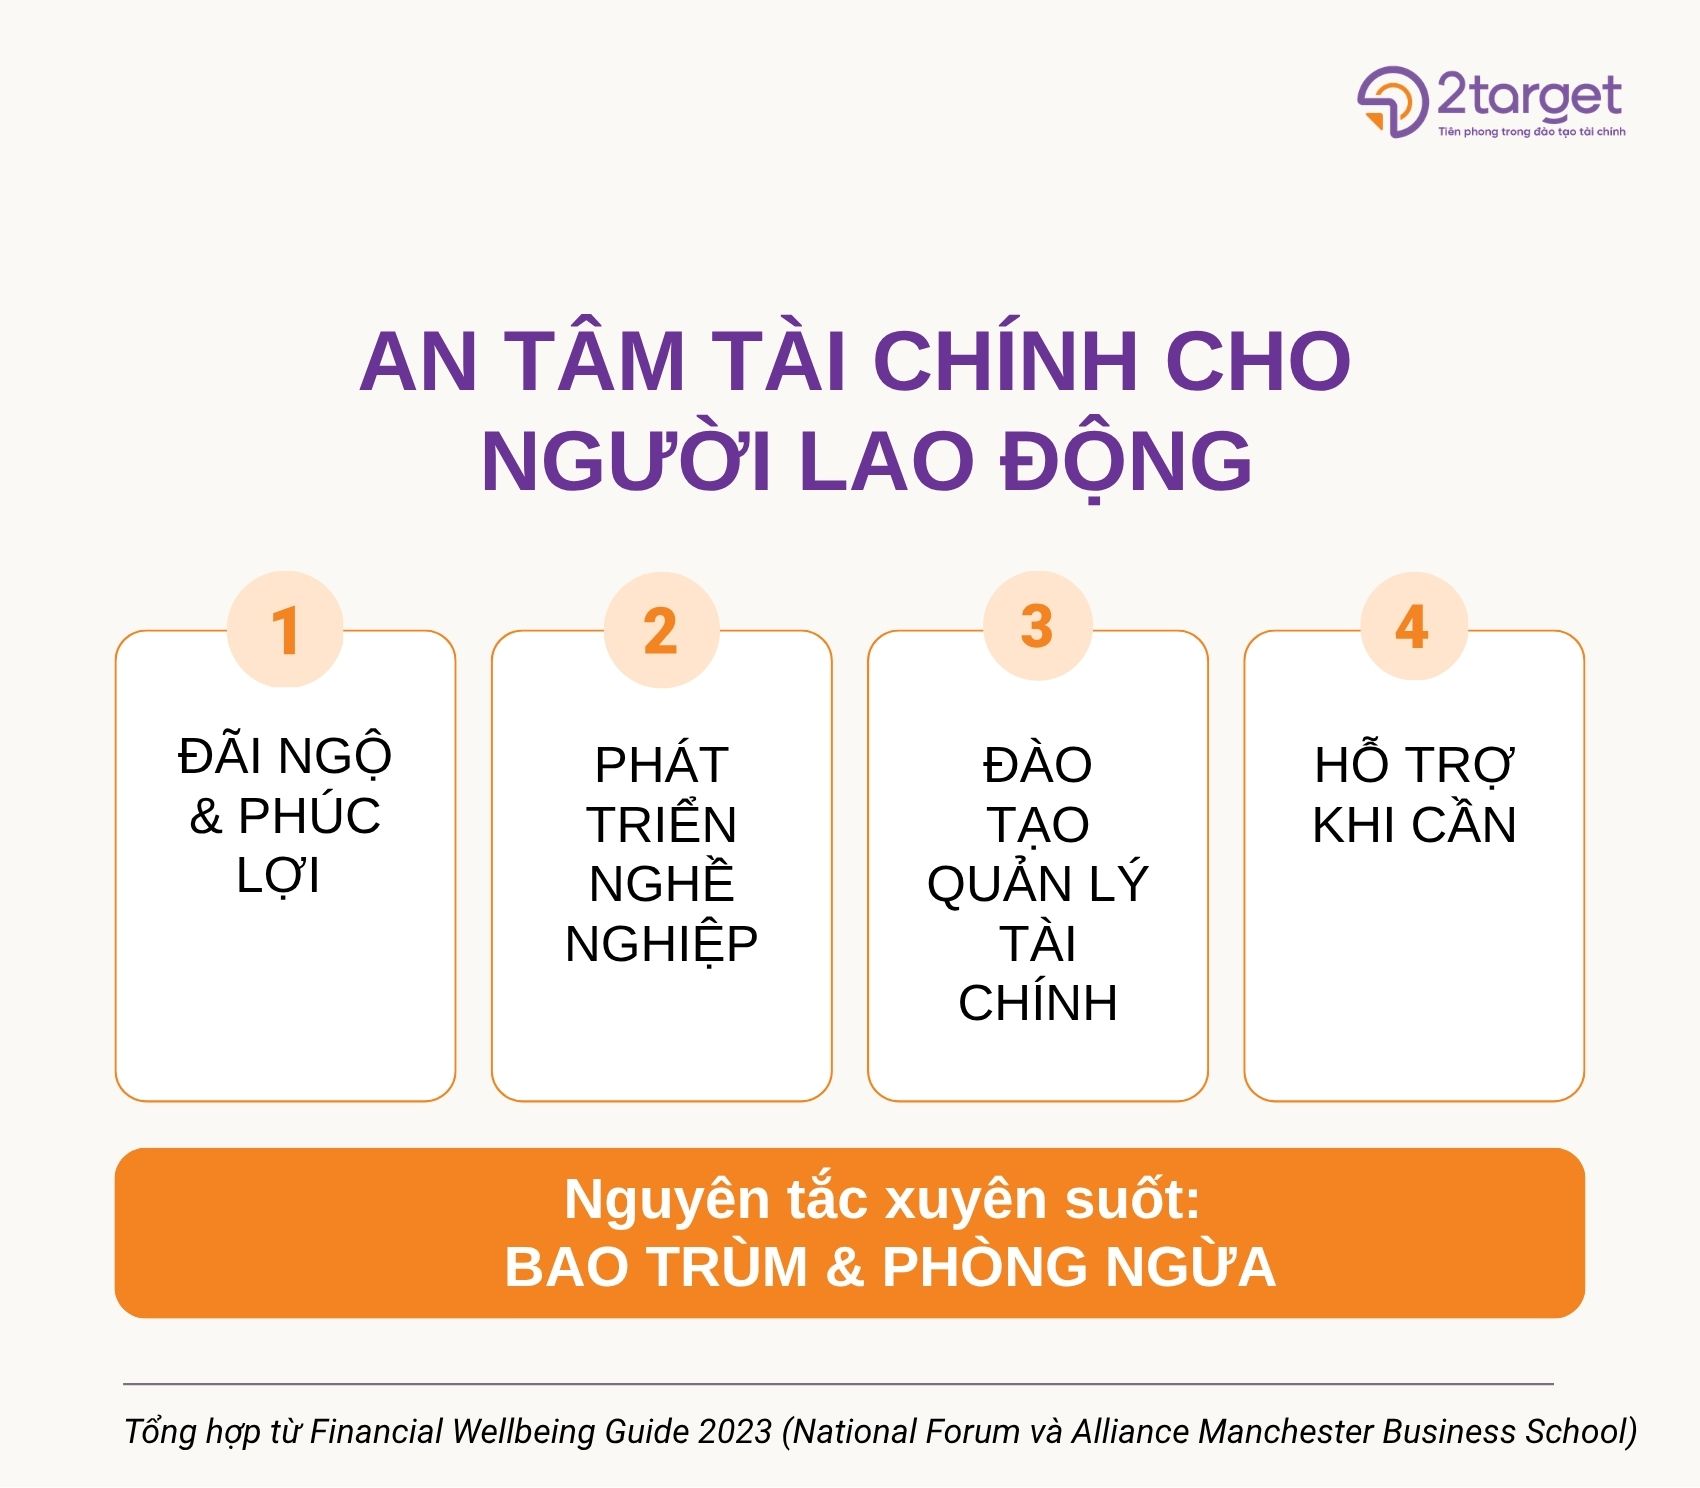
4 trụ cột chính của chương trình An tâm tài chính cho người lao động
  1. Đãi ngộ & Phúc lợi: Xây dựng chính sách tiền lương công bằng, minh bạch; thiết kế các gói phúc lợi thiết thực hỗ trợ chi phí sinh hoạt và chăm sóc gia đình. Mục tiêu chiến lược cần đạt được là ít nhất cân đối nguồn thu nhập với các nghĩa vụ tài chính thực tế của nhân sự.
  2. Phát triển nghề nghiệp: Làm rõ lộ trình thăng tiến, tiêu chí tăng lương và tạo cơ hội đào tạo nâng cao trình độ công bằng. Điều này giúp nhân sự chủ động gia tăng giá trị bản thân và mở rộng dư địa tăng thu nhập.
  3. Đào tạo quản lý tài chính: Trang bị kiến thức về quản lý chi tiêu, tích lũy, quản lý nợ, đầu tư an toàn và kỹ năng phòng chống lừa đảo tài chính. Thông qua đó, nâng cao năng lực tự chủ tài chính, bảo tồn và phát triển tài sản gia đình dài hạn.
  4. Hệ thống hỗ trợ: Thiết lập kênh tư vấn nội bộ và kết nối chuyên gia tài chính/pháp lý bên ngoài; bảo mật tuyệt đối thông tin cá nhân. Kịp thời tháo gỡ điểm nghẽn khủng hoảng, tạo chỗ dựa tinh thần tin cậy khi nhân sự gặp sự cố.

Các trụ cột này mang tính bổ trợ lẫn nhau: vừa xử lý các điểm nghẽn ngắn hạn, vừa xây dựng năng lực tự chủ tài chính dài hạn cho người lao động.

Lộ trình triển khai linh hoạt theo quy mô doanh nghiệp

Doanh nghiệp không nhất thiết phải triển khai quy mô lớn ngay từ đầu mà có thể tiếp cận theo 3 cấp độ phát triển: 

  • Cấp độ Khởi đầu: Khảo sát đo lường nhu cầu thực tế, xây dựng tài liệu hướng dẫn và kết nối nguồn lực sẵn có. 
  • Cấp độ Đồng hành: Tổ chức các chương trình học tập – thực hành, triển khai tư vấn chuyên sâu theo từng nhóm nhu cầu. 
  • Cấp độ Tích hợp: Đưa an tâm tài chính vào cấu trúc Lương – Phúc lợi & Lộ trình phát triển sự nghiệp, đo lường chỉ số ROI và cải tiến liên tục. 

Lời kết

Để chương trình An tâm tài chính phát huy trọn vẹn giá trị, cần sự phối hợp nhịp nhàng giữa các bên: Ban Lãnh đạo xác lập tầm nhìn và ngân sách; Bộ phận Nhân sự thiết kế và vận hành chuyên môn; Công đoàn/Đại diện người lao động lắng nghe, kết nối và giám sát quyền lợi. 

An tâm tài chính cần được nhìn nhận như một phần không thể tách rời trong chiến lược phát triển bền vững của doanh nghiệp. Hãy bắt đầu ngay hôm nay bằng việc thấu hiểu nhu cầu của đội ngũ, phân định rõ trách nhiệm và lựa chọn cấp độ triển khai phù hợp. Chăm lo cho sự an tâm của người lao động hôm nay chính là khoản đầu tư chiến lược cho năng lực tăng trưởng của doanh nghiệp ngày mai. 

Tài liệu tham khảo

[1] PwC. Global Workforce Hopes and Fears Survey 2025 Vietnam highlights. Công bố năm 2026.

[2] PwC (2025). Global Workforce Hopes and Fears Survey 2025.

[3] Deloitte Global (2025). Gen Z and Millennial Survey.

[4] Viện Nhân sự và Phát triển Vương quốc Anh (Chartered Institute of Personnel and Development – CIPD), 2025. Why should employers take action on employee financial wellbeing?

[5] CFPB (2015). CFPB Releases Tool to Help Measure Financial Well-Being.

[6] MaPS. What is financial wellbeing?

[7] WTW (2026). Closing the financial wellbeing gap, 21/09/2026.

[8] WTW. Financial Wellbeing, Benefits Trends Survey 2025.

[9] National Forum for Health and Wellbeing at Work, AMBS (2023). Financial Wellbeing Guide 2023.

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
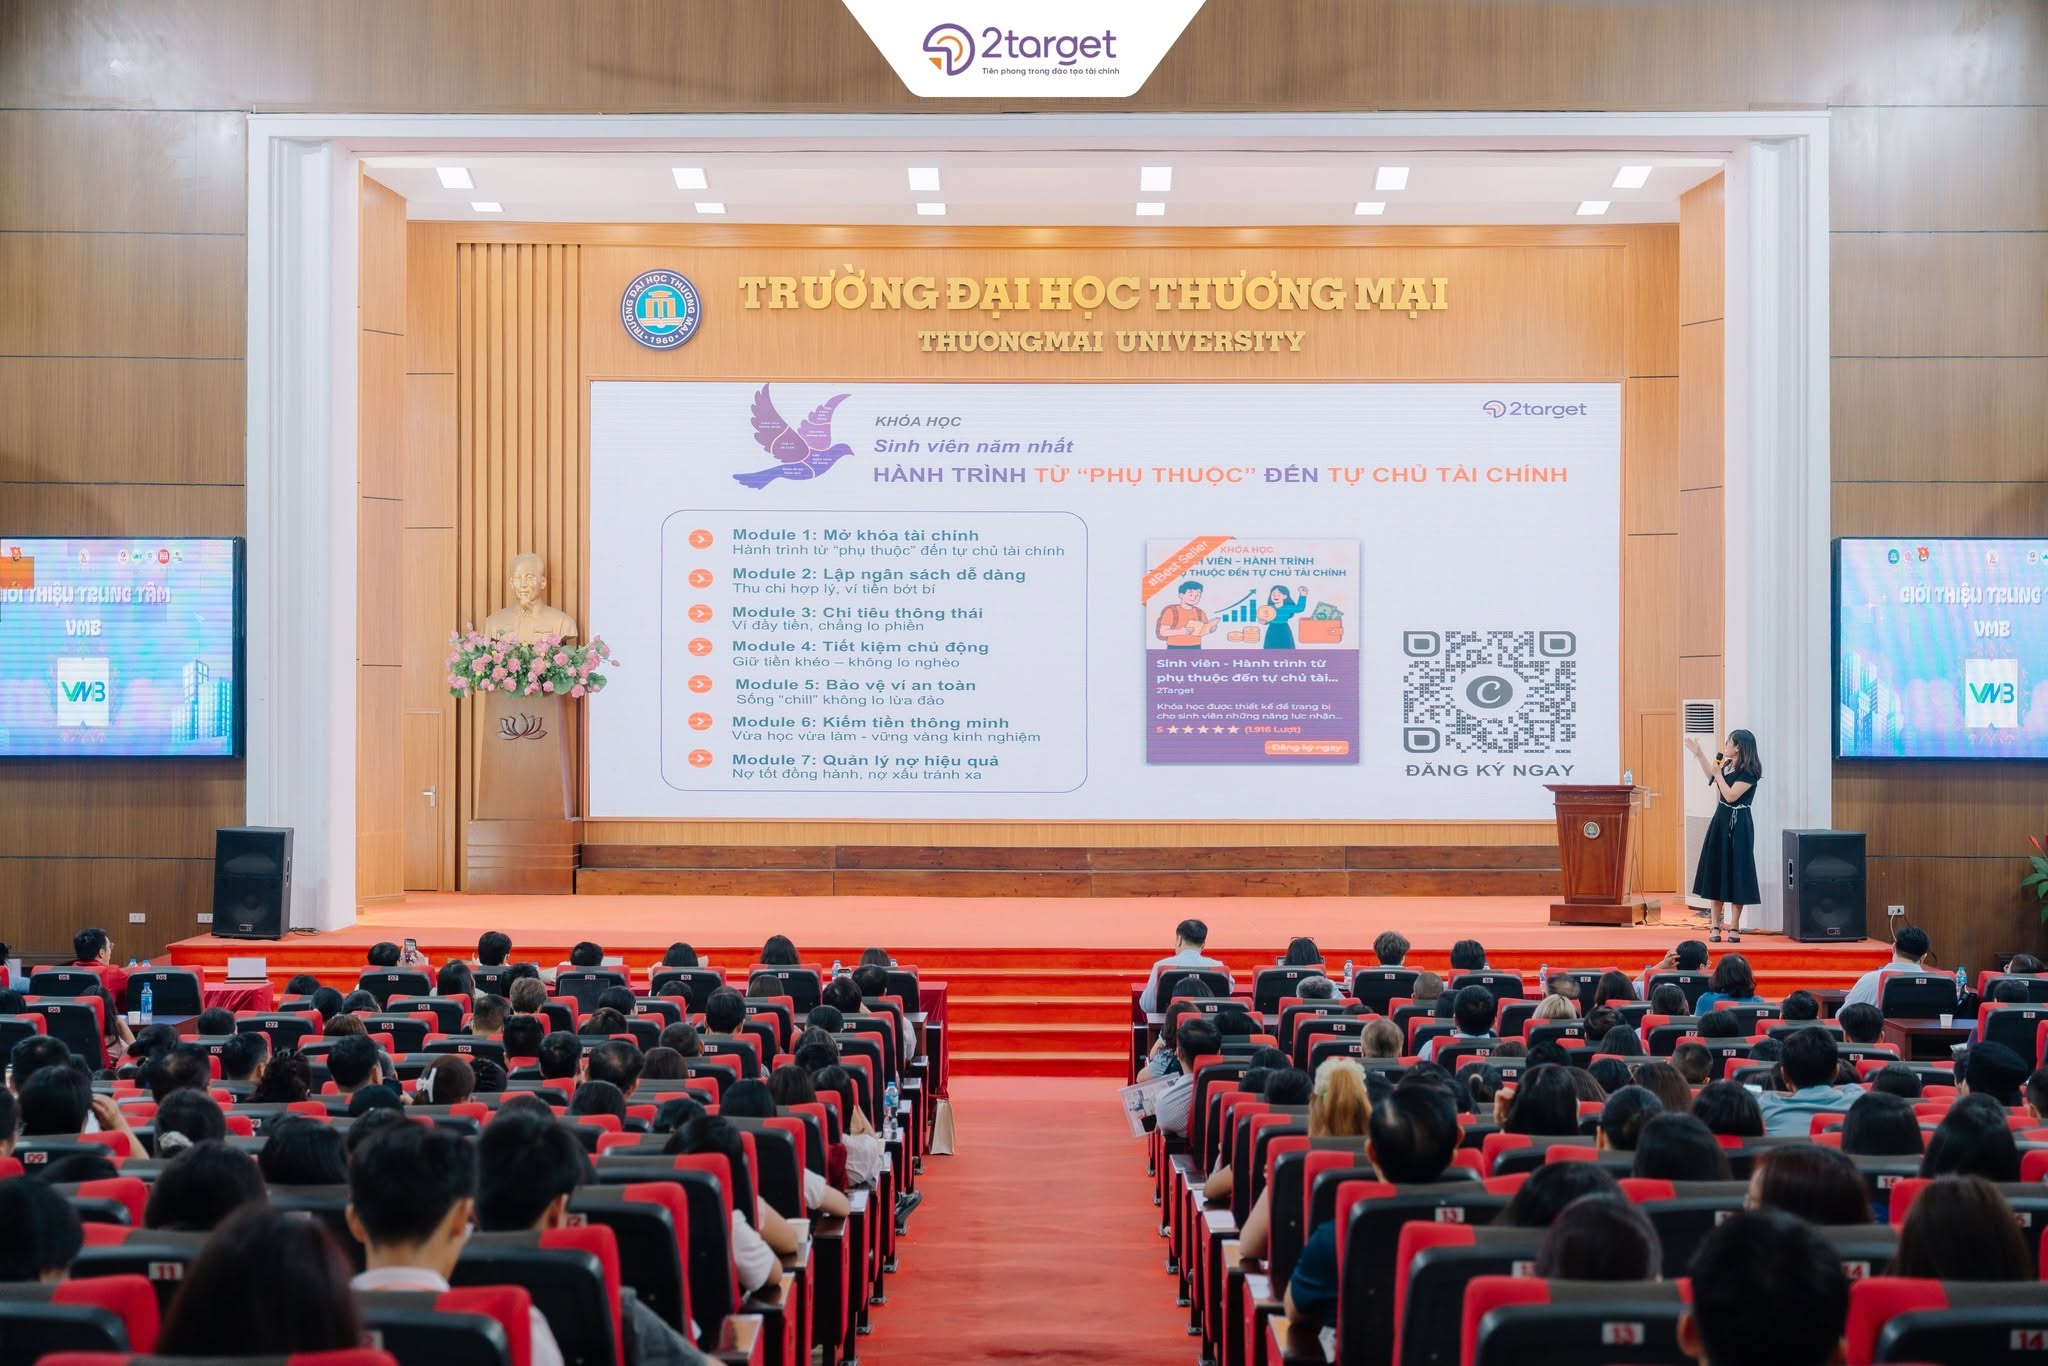
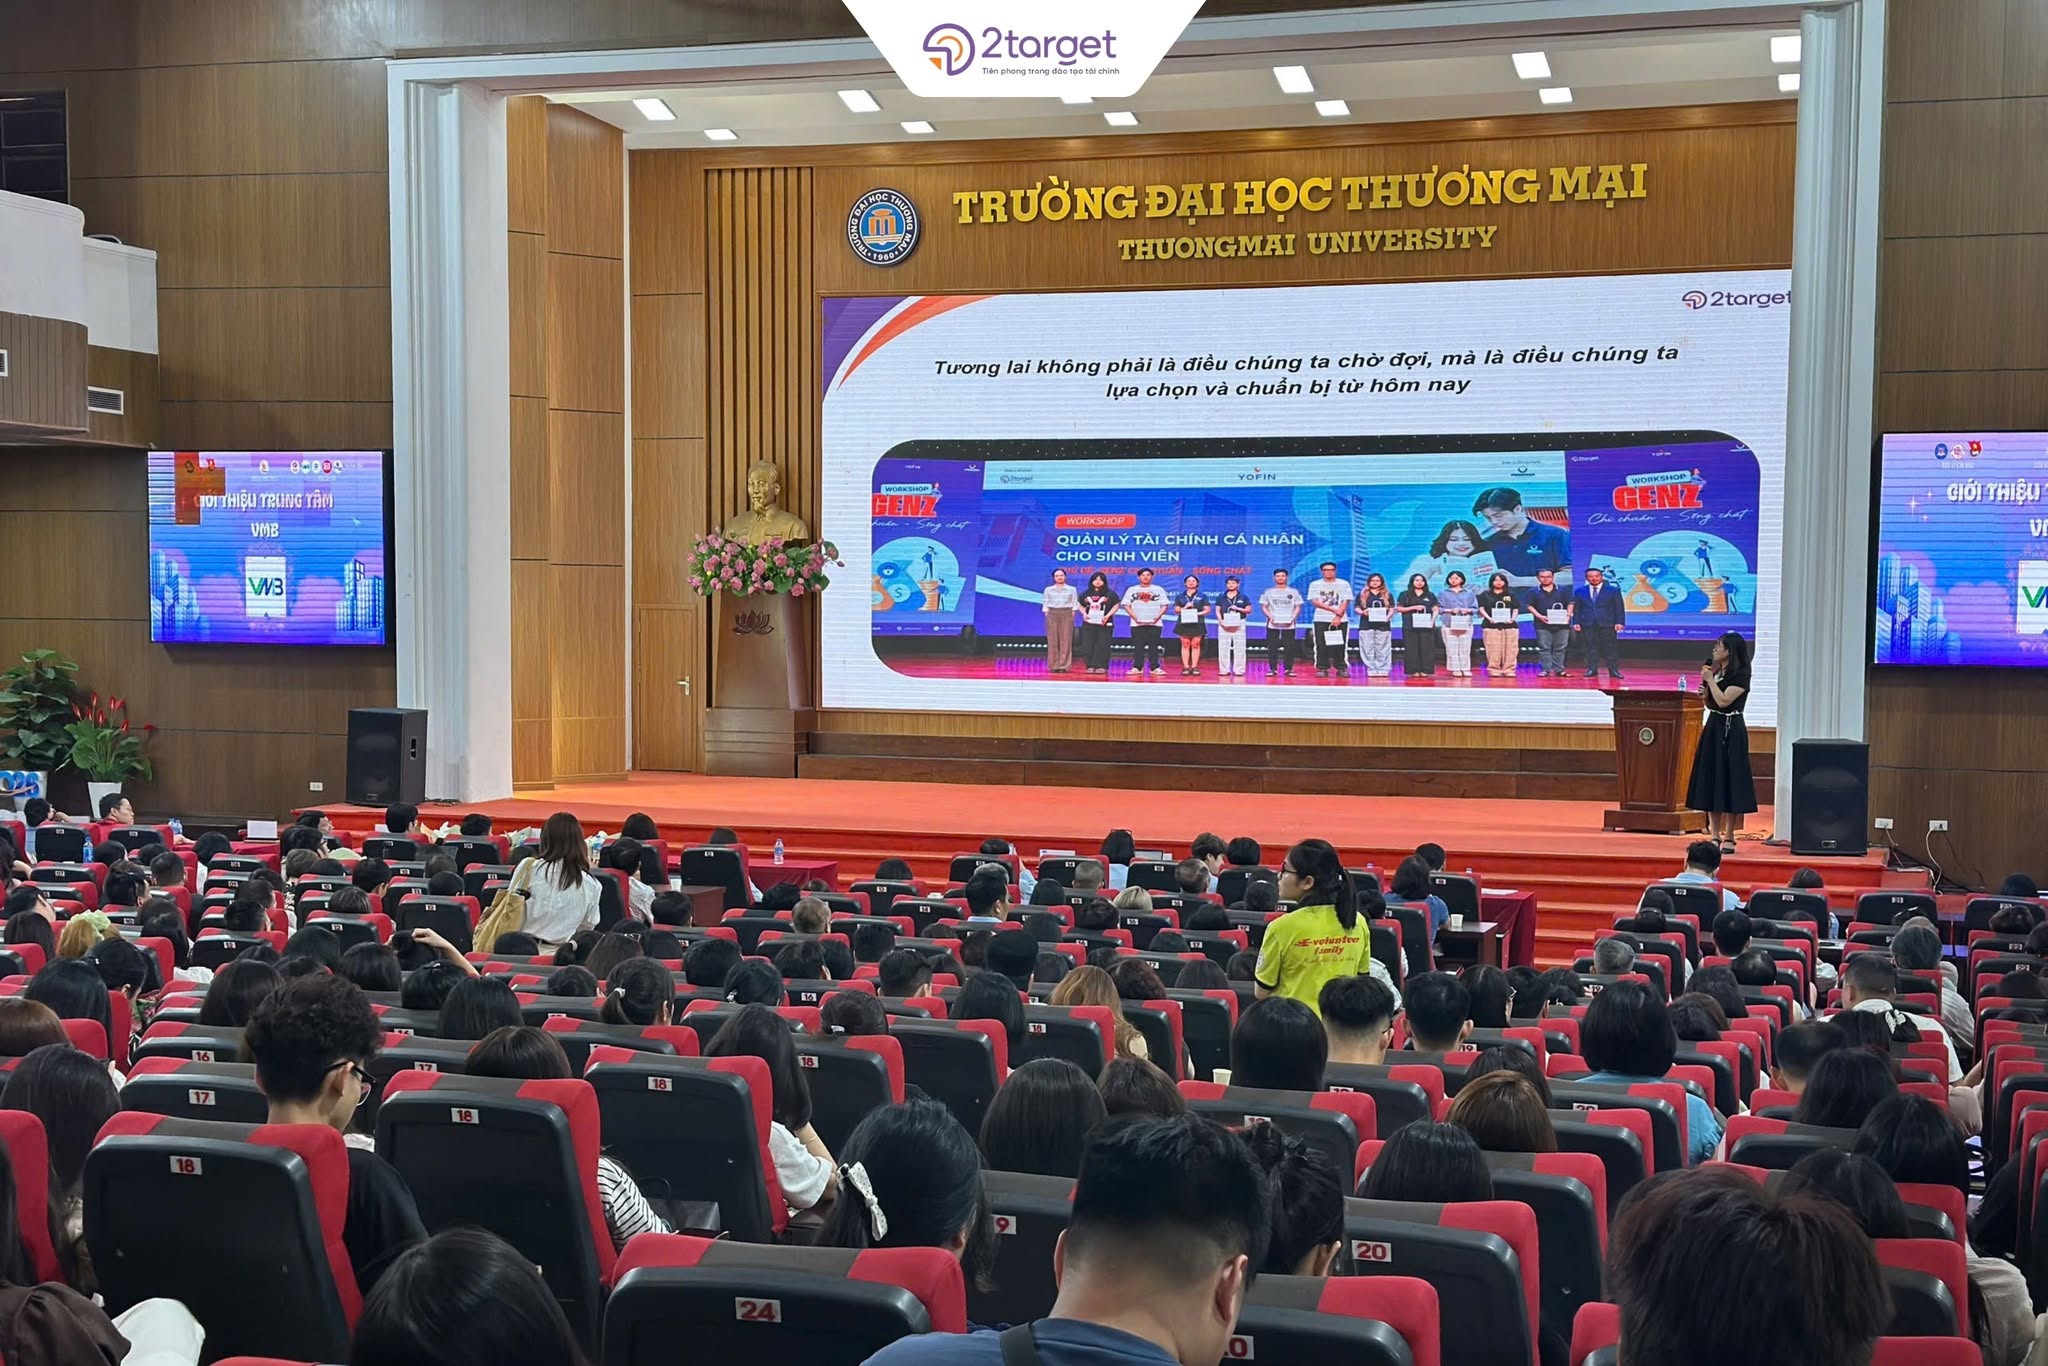
600+ phụ huynh & Tân sinh viên TMU cùng 2Target mở ra hành trình từ phụ thuộc đến tự chủ tài chính

Đại học không chỉ là bước chuyển từ phổ thông sang một môi trường học tập mới, mà còn là thời điểm người trẻ bắt đầu học cách tự chịu trách nhiệm với những lựa chọn của mình – trong đó có những quyết định liên quan đến tiền bạc.

Chiều ngày 06/09, tại Hội trường H1 – Trường Đại học Thương mại, trong khuôn khổ “Hội nghị gặp mặt Phụ huynh và Tân sinh viên K62 Viện Kinh doanh Quốc tế & Logistics”, 2Target đã đồng hành cùng hơn 600 phụ huynh và tân sinh viên, cùng chia sẻ về một chủ đề ngày càng quan trọng trong hành trình trưởng thành của người trẻ: Giáo dục tài chính và năng lực tự chủ trong những năm đầu đại học.

Từ “có bố mẹ lo” đến “tự mình quản lý”

Bước vào đại học, nhiều sinh viên lần đầu phải tự đưa ra hàng loạt quyết định mà trước đây thường có bố mẹ đứng phía sau:

  • Một tháng nên chi tiêu bao nhiêu?
  • Làm thế nào để không “hết tiền” trước cuối tháng?
  • Khi xuất hiện một khoản chi bất ngờ, cần xoay xở ra sao?
  • Có nên đi làm thêm để chủ động hơn về thu nhập?
  • Làm thế nào để vừa đáp ứng nhu cầu hiện tại, vừa chuẩn bị cho những mục tiêu dài hạn?

Những câu hỏi tưởng như rất đời thường này lại chính là những bài toán đầu tiên của tự lập tài chính.

Vì vậy, hành trình từ một tân sinh viên đến một người trẻ có khả năng tự chủ không chỉ nằm ở việc học tốt hay có một công việc tốt sau khi tốt nghiệp. Đó còn là quá trình hình thành năng lực đưa ra quyết định, quản lý nguồn lực và chịu trách nhiệm với lựa chọn của chính mình.

Tự chủ tài chính không chỉ là biết quản lý tiền

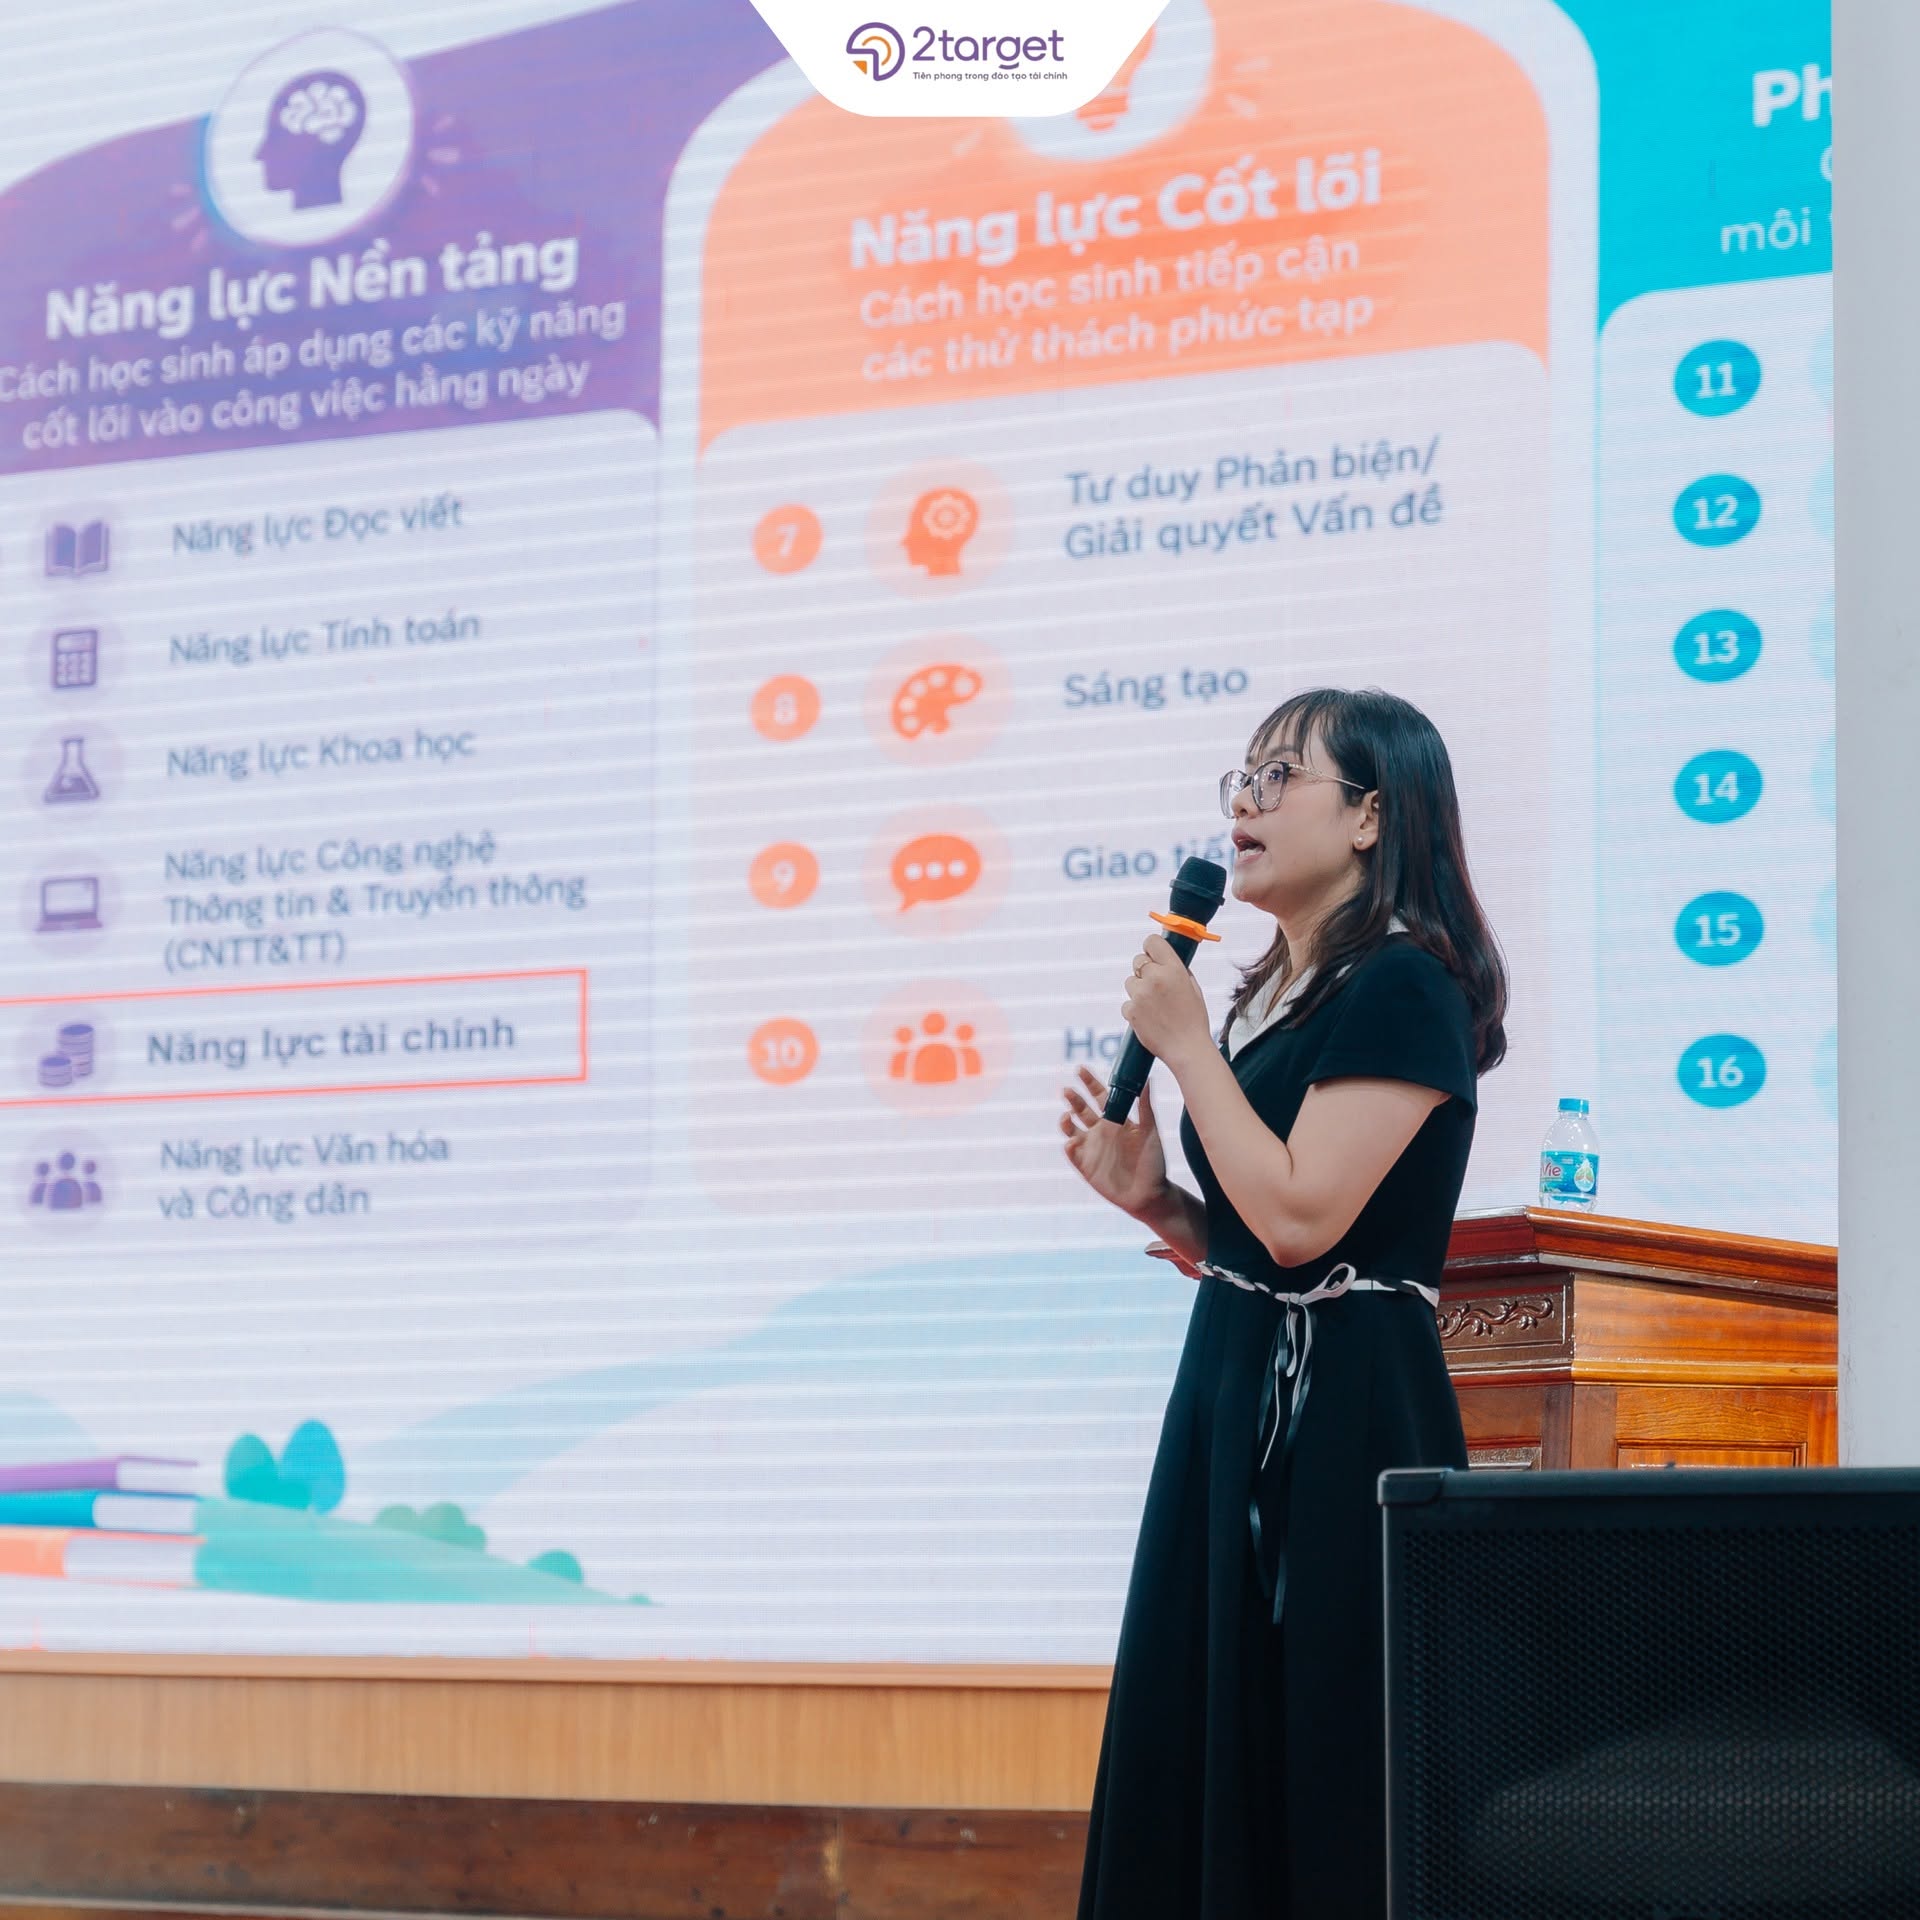
Tại chương trình, Chuyên gia Thùy Linh – Chuyên gia Tài chính 2Target đã cùng phụ huynh và tân sinh viên nhìn lại những áp lực tài chính mà người trẻ có thể gặp phải trong những năm đầu đại học.

Chuyên gia Thuỳ Linh - Chuyên gia tài chính cá nhân của 2Target

Thay vì chỉ nhìn tài chính dưới góc độ “kiếm được bao nhiêu – tiêu bao nhiêu”, chương trình mở rộng góc nhìn về một bức tranh toàn diện hơn về năng lực sống và chất lượng cuộc sống của người trẻ thông qua:

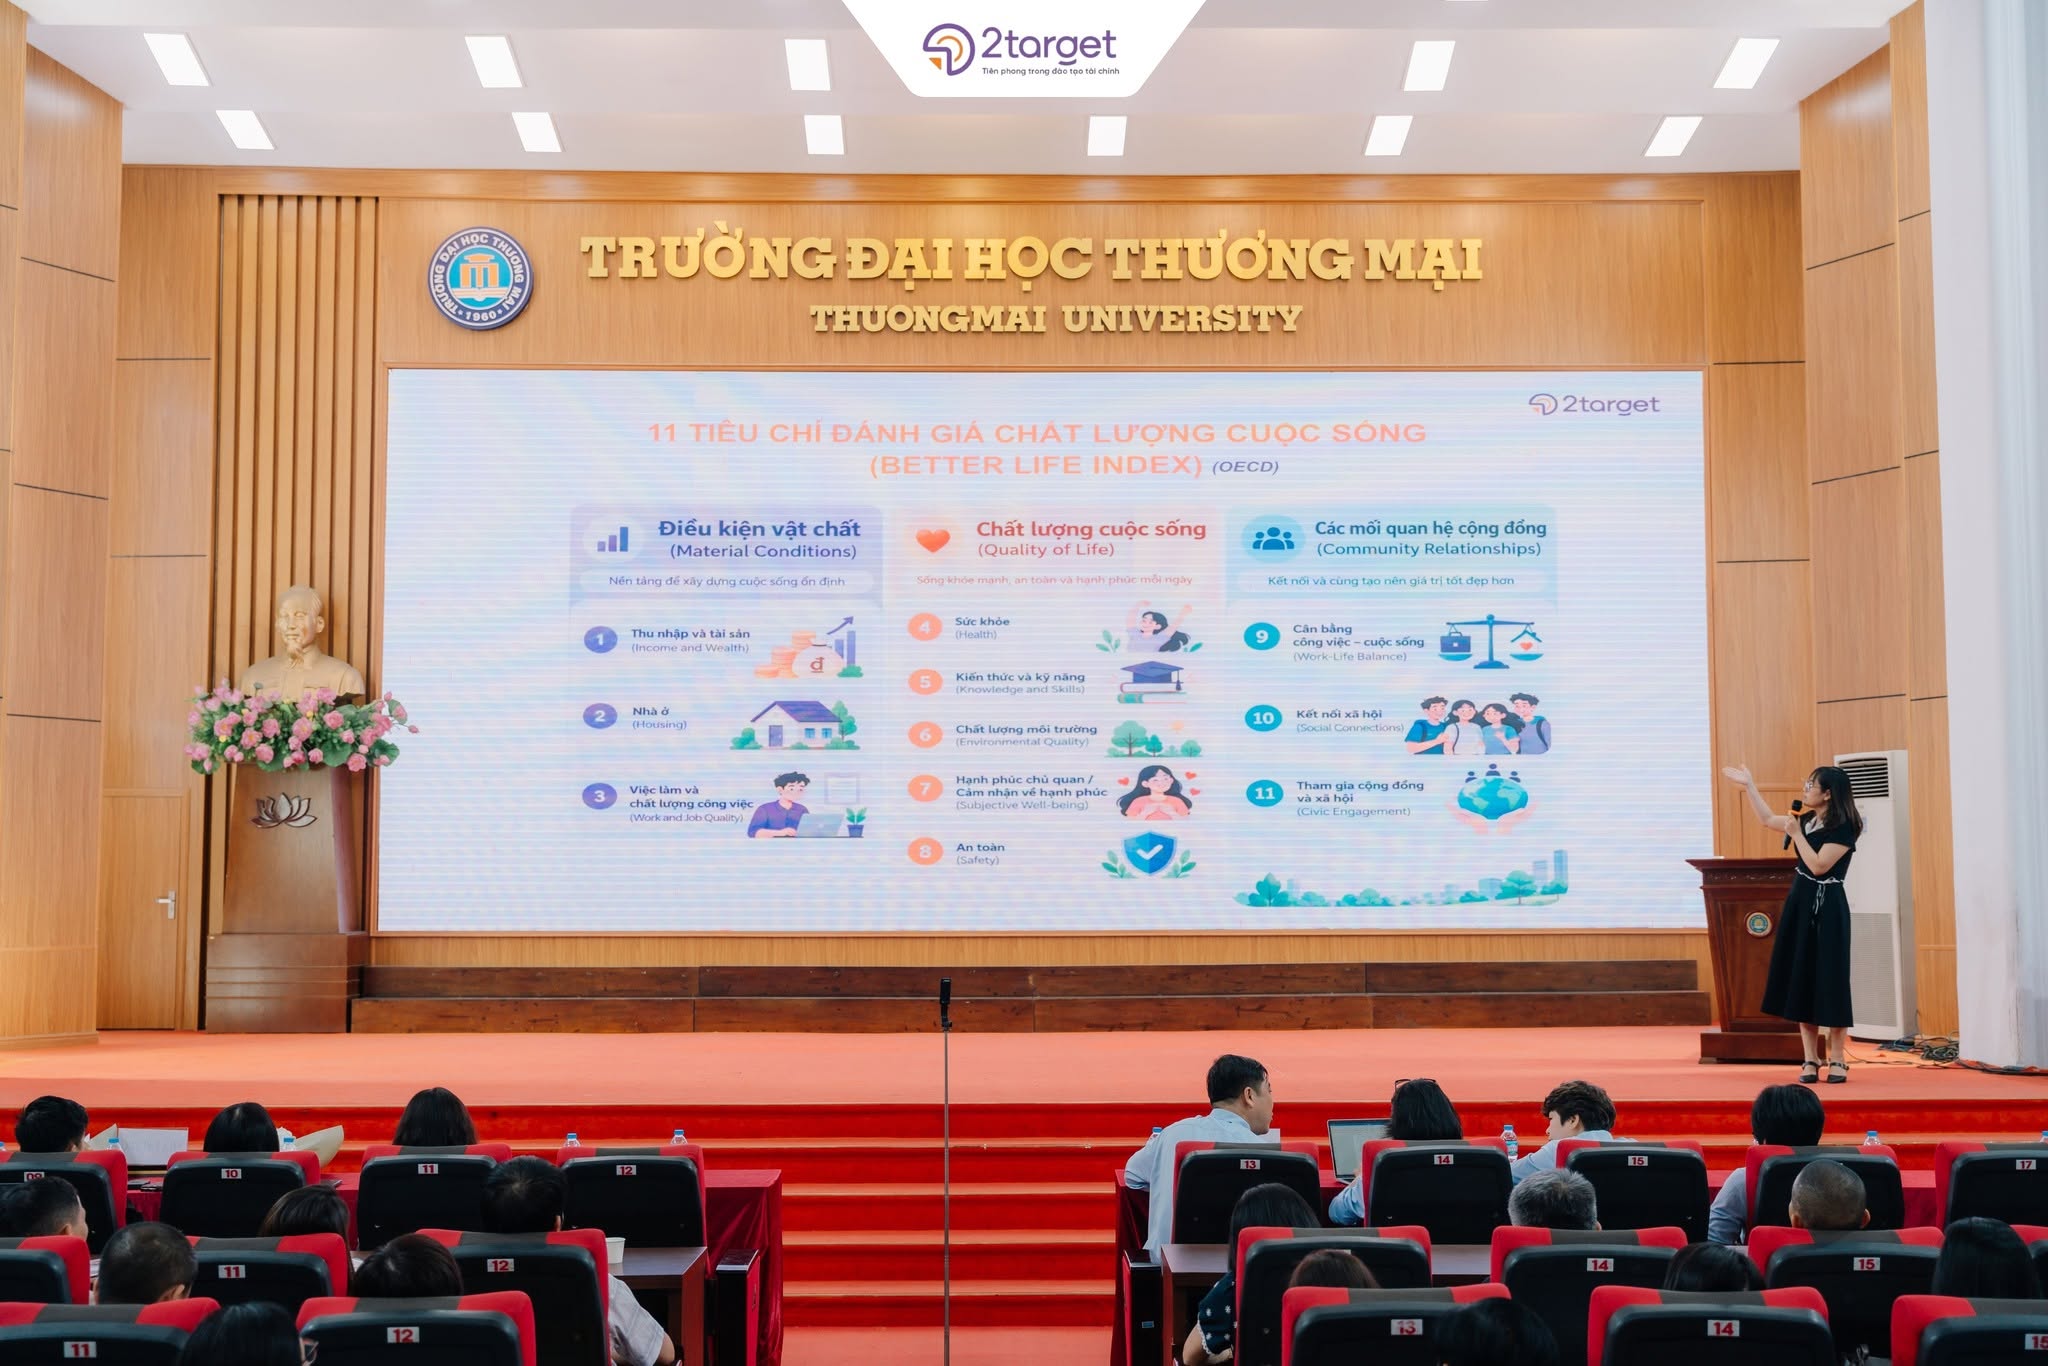
11 tiêu chí đánh giá chất lượng cuộc sống

Chuyên gia đã chia sẻ 11 tiêu chí đánh giá chất lượng cuộc sống giúp phụ huynh và sinh viên nhìn lại nhiều khía cạnh đang tác động đến cuộc sống của mình, từ đó hiểu rằng sức khỏe tài chính không tồn tại tách biệt mà có mối liên hệ với nhiều yếu tố khác trong cuộc sống.

Chuyên gia đã chia sẻ 11 tiêu chí đánh giá chất lượng cuộc sống cho phụ huynh và sinh viên

16 kỹ năng thiết yếu cho sinh viên thế kỷ 21

Bên cạnh kiến thức chuyên môn, sinh viên cần từng bước hình thành những kỹ năng giúp mình chủ động giải quyết vấn đề, đưa ra quyết định và thích nghi với những thay đổi trong cuộc sống.

Từ đó, quản lý tài chính cá nhân không còn đơn thuần là câu chuyện “tiết kiệm được bao nhiêu tiền”, mà trở thành một phần của năng lực tự lập và tự chủ.

Khi phụ huynh không chỉ lo cho con, mà còn cùng con học cách tự lập

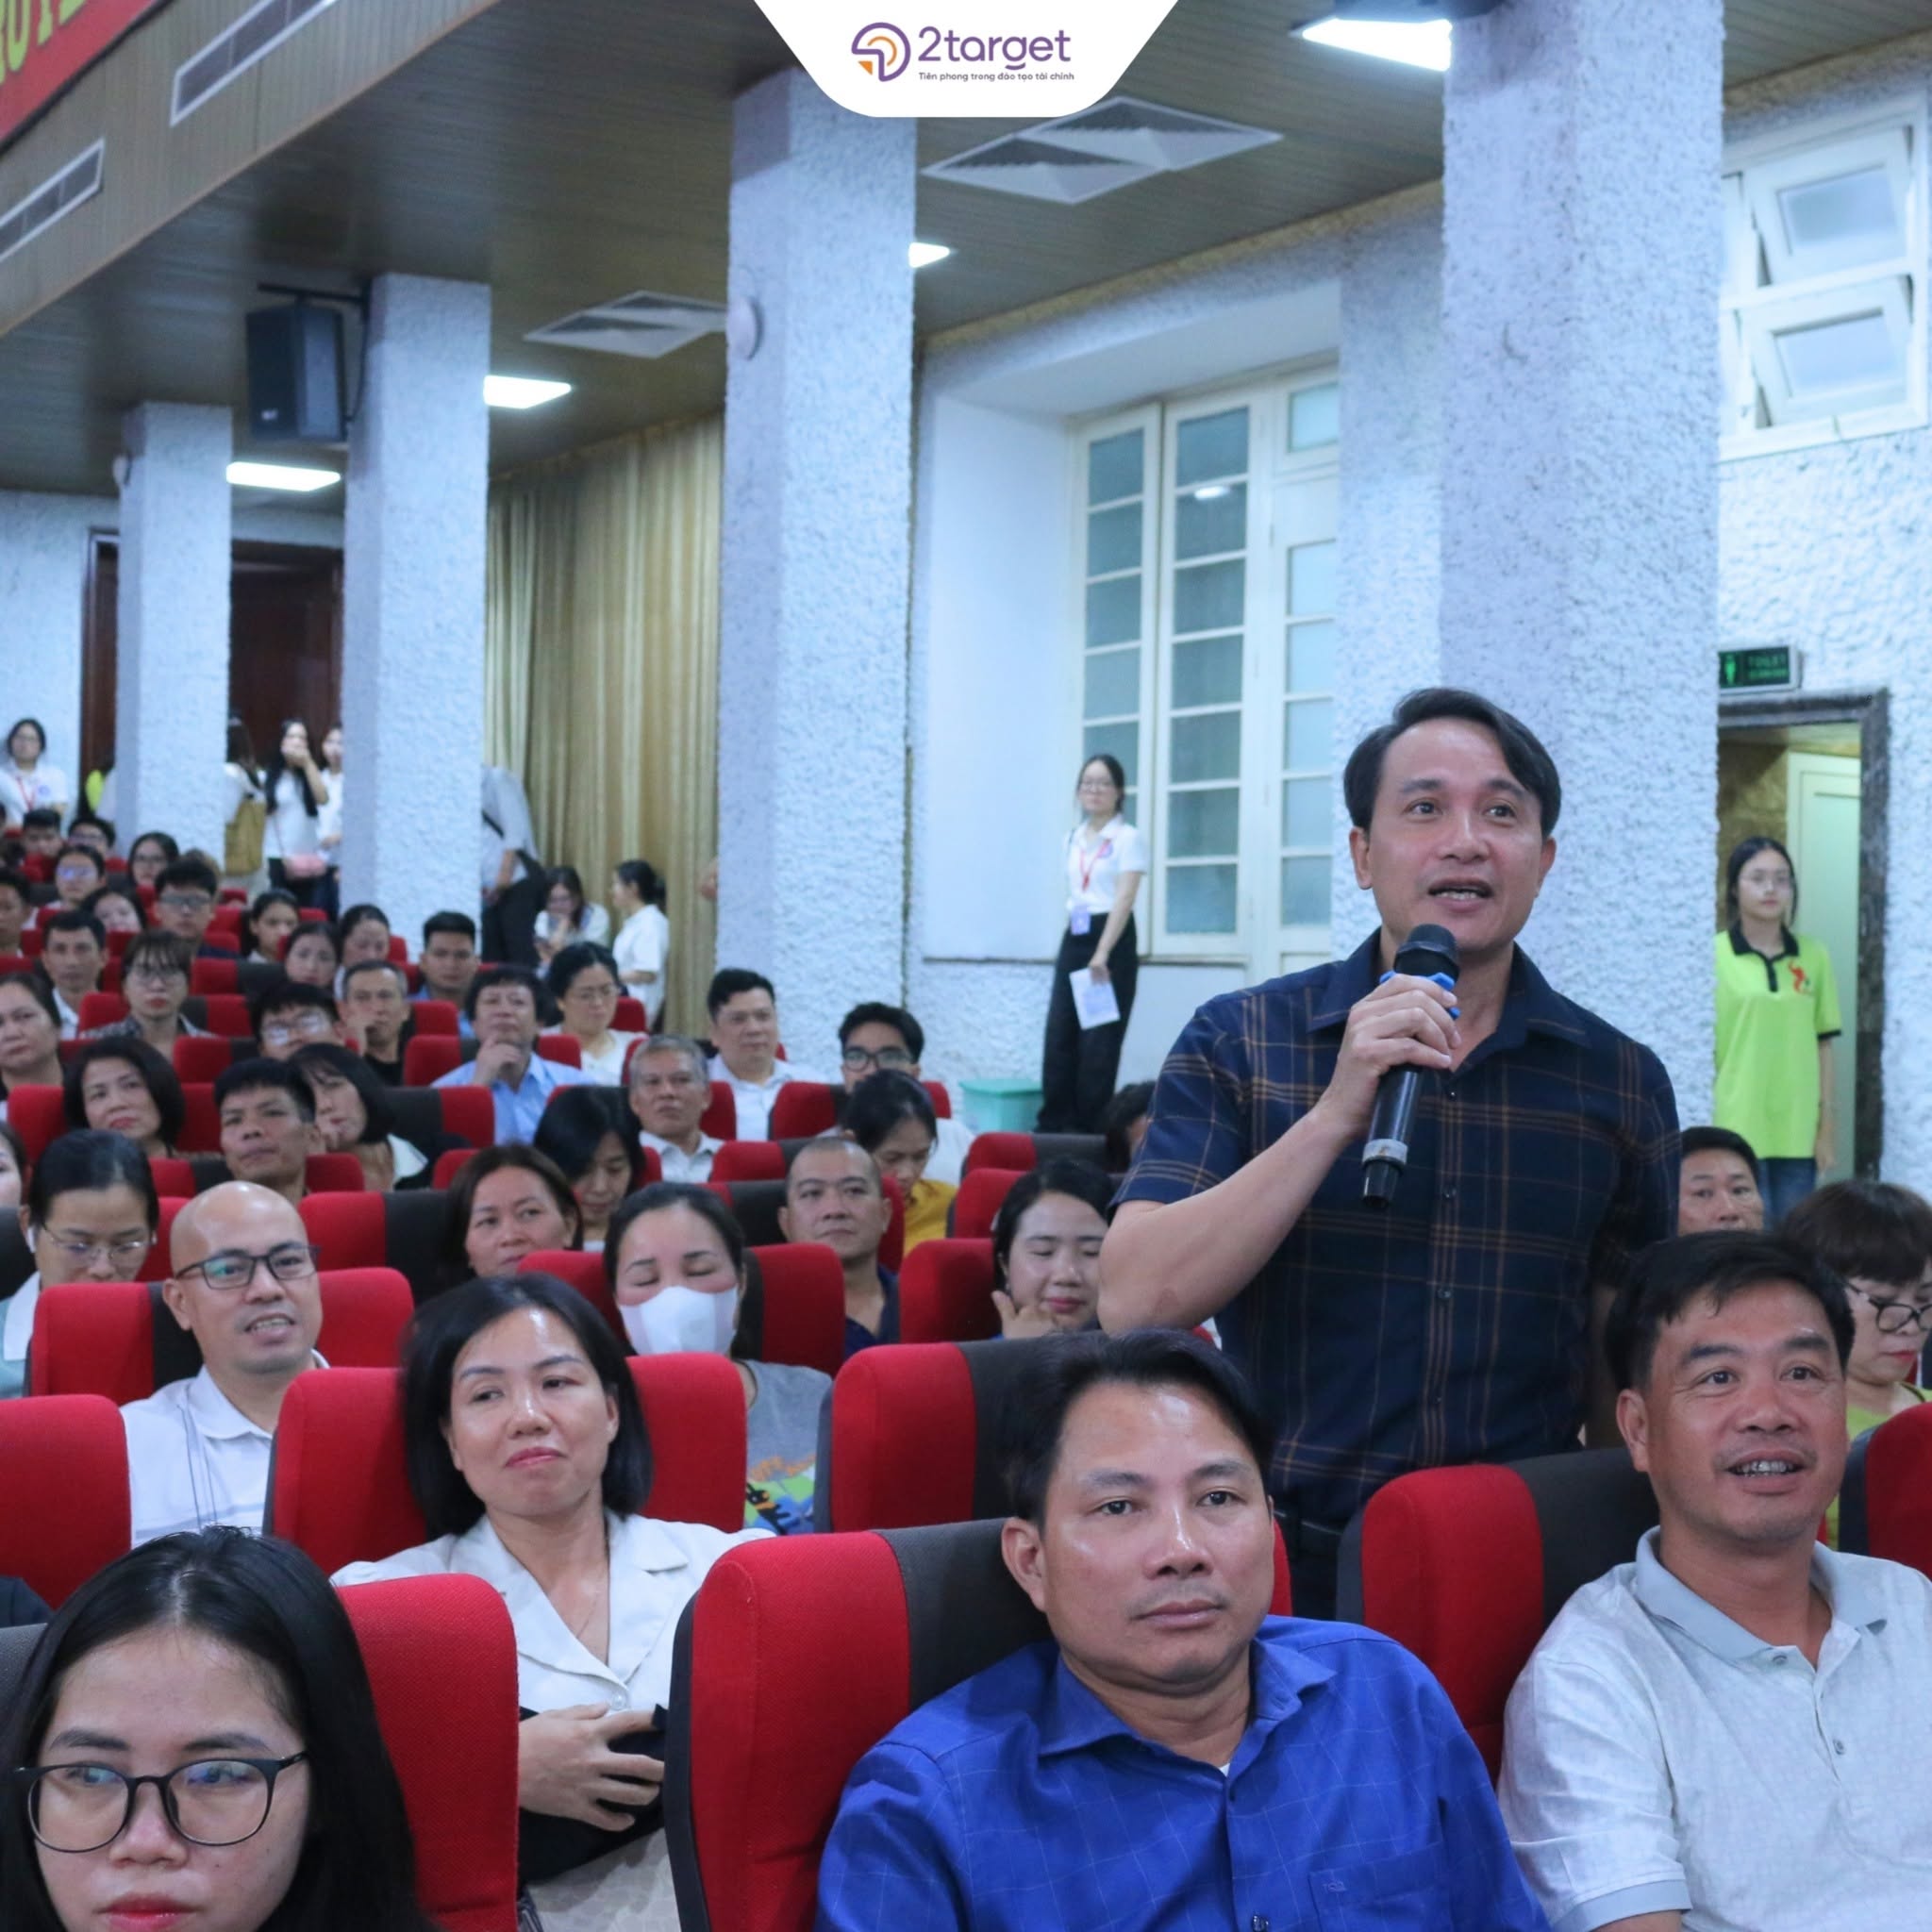
Một điểm đặc biệt của chương trình là sự hiện diện và tương tác của cả phụ huynh và tân sinh viên. Bởi với nhiều gia đình, khi con bước vào đại học, bài toán không chỉ là: “Bố mẹ nên chu cấp cho con bao nhiêu?” mà dần chuyển thành:“Làm thế nào để con biết cách sử dụng nguồn lực mình có và từng bước tự chịu trách nhiệm với những lựa chọn của mình?”

Giáo dục tài chính vì thế không chỉ dành cho sinh viên. Đây có thể trở thành một điểm kết nối để phụ huynh và con cùng thay đổi cách nhìn về tiền, về trách nhiệm và về quá trình trưởng thành. Sự quan tâm và tương tác tích cực từ hơn 600 phụ huynh và tân sinh viên TMU cho thấy giáo dục tài chính đang ngày càng được quan tâm như một phần thiết thực trong hành trang bước vào đại học.

Phụ huynh chia sẻ về câu chuyện Quản lý tài chính của con.

2Target – đồng hành từ những quyết định nhỏ với tiền

Từ năm 2023, 2Target đã đồng hành cùng hơn 50.000 sinh viên tại các trường đại học trên cả nước, trang bị kiến thức và kỹ năng quản lý tài chính cá nhân thông qua các chương trình giáo dục, workshop và hoạt động cộng đồng.

Mỗi sinh viên sẽ có một hoàn cảnh, một mức hỗ trợ từ gia đình và một mục tiêu khác nhau. Nhưng điểm chung của hành trình trưởng thành là ngày càng có nhiều quyết định phải tự mình đưa ra. Và tiền là một trong những điều đầu tiên người trẻ cần học cách làm chủ.

2Target tin rằng, tự chủ tài chính không bắt đầu từ một mức thu nhập lớn. Nó bắt đầu từ những điều rất nhỏ: biết mình đang có gì – hiểu mình đang dùng gì – biết mình cần gì – và chủ động với những lựa chọn của mình.

Bởi mỗi quyết định tài chính đúng đắn hôm nay không chỉ giúp sinh viên quản lý tốt hơn một khoản tiền, mà còn là một bước tiến trên hành trình Tự lập – Tự chủ – Tự trọng của mỗi người trẻ.

2Target & HUST – 4 năm đồng hành trang bị năng lực tài chính cho sinh viên

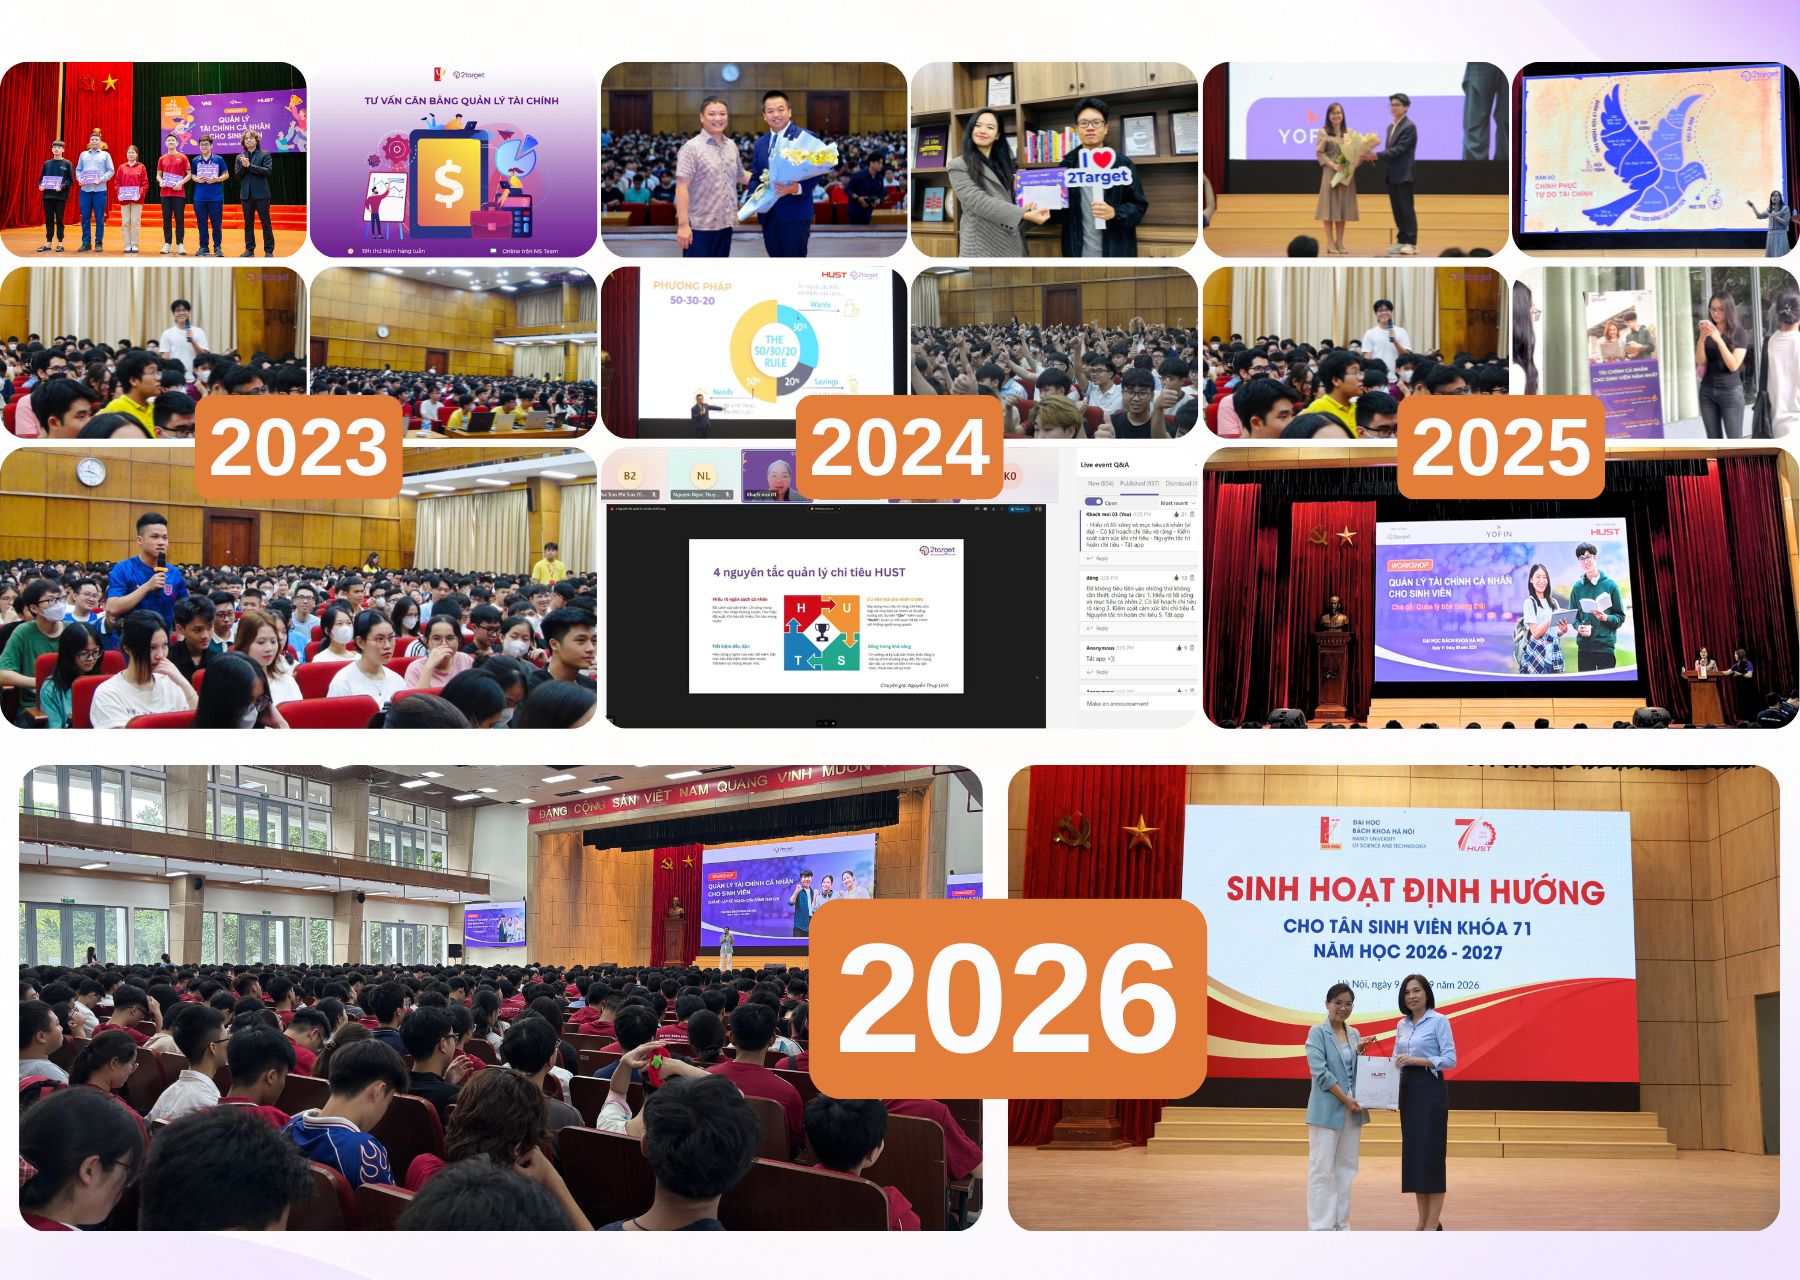
Đã bước sang năm thứ 4, 2Target vinh dự tiếp tục đồng hành cùng Đại học Bách Khoa Hà Nội (HUST) trong hành trình trang bị kiến thức và kỹ năng quản lý tài chính cá nhân cho các bạn tân sinh viên.

Bước vào đại học cũng là lúc sinh viên bắt đầu tự mình đưa ra nhiều quyết định tài chính hơn: lập ngân sách, cân đối chi tiêu, tiết kiệm, xử lý các khoản phát sinh hay chủ động tạo thêm thu nhập. Thế nhưng, đây lại là những kỹ năng mà không phải sinh viên nào cũng được chuẩn bị từ trước.

Vì vậy, bên cạnh kiến thức chuyên môn, năng lực quản lý tài chính cá nhân cũng trở thành một phần quan trọng trong hành trang để sinh viên bước vào cuộc sống tự lập.

4 năm đồng hành – Đa dạng hình thức tiếp cận giáo dục tài chính

Trong suốt 4 năm đồng hành cùng HUST, 2Target từng bước đưa giáo dục tài chính đến gần hơn với sinh viên thông qua nhiều hình thức học tập và trải nghiệm khác nhau.

Từ Workshop trực tiếp đến học tập trên nền tảng số

Các chương trình được triển khai đa dạng, bao gồm:

  • Workshop offline tại trường
  • Tư vấn và chia sẻ chuyên sâu cùng chuyên gia
  • Khóa học Quản lý tài chính cá nhân trong 21 ngày
  • Các chương trình E-Learning
  • Cuộc thi và hoạt động tương tác về tài chính

Mỗi hình thức tiếp cận mang đến một cách học khác nhau, nhưng cùng hướng đến một mục tiêu: giúp sinh viên không chỉ tiếp nhận kiến thức mà còn có cơ hội thực hành và áp dụng vào những tình huống tài chính thực tế.

Từ “biết về tiền” đến “biết quản lý tiền”

Giáo dục tài chính không dừng lại ở việc cung cấp những khái niệm về thu nhập, chi tiêu hay tiết kiệm.

Thông qua các hoạt động đồng hành, sinh viên có cơ hội từng bước:

  • Nhìn lại cách mình đang sử dụng tiền
  • Hình thành thói quen chi tiêu có kế hoạch
  • Biết cân đối giữa nhu cầu hiện tại và mục tiêu tương lai
  • Chủ động chuẩn bị cho những khoản chi phát sinh
  • Có thêm cơ sở để đưa ra các quyết định tài chính phù hợp

Đó cũng là hành trình chuyển đổi từ “biết về tài chính” sang “biết quản lý và ra quyết định tài chính”.

Sinh viên HUST thay đổi như thế nào sau hành trình đồng hành?

Điều 2Target hướng tới không phải là việc sinh viên ghi nhớ thêm bao nhiêu khái niệm tài chính, mà là những thay đổi trong cách các bạn nhìn nhận và sử dụng tiền trong cuộc sống hàng ngày.

Từ việc chưa từng lập ngân sách, chưa biết theo dõi dòng tiền hay chưa có kế hoạch cho các khoản chi, sinh viên có thể từng bước hình thành tư duy chủ động hơn:

Biết mình đang có gì → Biết tiền đi đâu → Biết cần chuẩn bị gì → Biết đưa ra lựa chọn phù hợp.

Đây chính là nền tảng để sinh viên từng bước xây dựng sự tự lập và tự chủ tài chính trong những năm tháng đại học.

4 năm đồng hành – Những giá trị cùng được khẳng định

Hành trình 4 năm không chỉ là sự tiếp nối của một chương trình, mà còn cho thấy giá trị của việc đưa giáo dục tài chính đến gần hơn với sinh viên ngay từ những năm đầu đại học.

Bổ sung một năng lực thiết thực cho hành trang sinh viên

Sự đồng hành cùng 2Target cho thấy bên cạnh việc trang bị kiến thức chuyên môn, nhà trường cũng chú trọng đến những năng lực thiết thực giúp sinh viên tự lập, chủ động và thích nghi tốt hơn với cuộc sống đại học.

Quản lý tài chính cá nhân là một trong những kỹ năng gắn trực tiếp với đời sống hàng ngày – từ những khoản chi nhỏ nhất đến các quyết định có ảnh hưởng lâu dài hơn.

Kinh nghiệm triển khai giáo dục tài chính trong môi trường đại học

Với 2Target, 4 năm đồng hành cùng HUST là một dấu mốc ghi nhận kinh nghiệm trong việc thiết kế và triển khai các chương trình giáo dục tài chính đa dạng, phù hợp với từng nhóm sinh viên và gắn với nhu cầu thực tế.

Từ nội dung, hình thức đào tạo đến các hoạt động trải nghiệm, mỗi chương trình đều hướng đến việc biến kiến thức tài chính thành những kỹ năng có thể ứng dụng trong đời sống.

Giáo dục tài chính – Từ kiến thức đến Năng lực ra quyết định

Với 2Target, giáo dục tài chính không chỉ là giúp sinh viên biết về tiền.

Quan trọng hơn, đó là hành trình giúp các bạn: Biết quản lý → Biết ra quyết định → Biết chịu trách nhiệm → Chủ động hơn với tương lai tài chính của mình.

Và khi những năng lực ấy được hình thành từ sớm, sinh viên sẽ có thêm một nền tảng quan trọng để bước vào cuộc sống tự lập – không chỉ trong 4 năm đại học, mà còn cho những chặng đường phía trước.

4 năm cùng HUST – và hành trình vẫn đang tiếp tục

4 năm là một dấu mốc đáng nhớ, nhưng cũng là một chặng tiếp theo trong hành trình đưa giáo dục tài chính đến gần hơn với thế hệ trẻ.

2Target trân trọng sự đồng hành của HUST và mong muốn tiếp tục cùng Nhà trường tạo ra thêm nhiều hoạt động thiết thực, giúp sinh viên từ biết đến làm, từ phụ thuộc đến tự lập và từng bước tự chủ hơn với cuộc sống tài chính của mình.

Năm 2026 – Bước ngoặt tài chính của mỗi gia đình: Đã đến lúc chủ động trước những biến động

Năm 2026 được dự báo là giai đoạn nhiều biến động với các gia đình. Nhận biết 4 dấu hiệu bị động tài chính dưới đây và xây dựng nền tảng tài chính vững vàng từ hôm nay.

Bước ngoặt tài chính của mỗi gia đình

Có một điều rất thú vị là, thời gian gần đây, 2Target nhận được nhiều chia sẻ từ các học viên, đặc biệt là những người vợ, người mẹ, với cùng một cảm xúc: “Chị/Em thấy bất an.”

Đó không phải là nỗi lo đến từ một sự kiện cụ thể, cũng không hẳn vì thu nhập giảm hay công việc gặp khó khăn. Đó là cảm giác mơ hồ nhưng rất thật, khi mỗi ngày mở điện thoại đều xuất hiện thêm những thông tin về kinh tế, giá cả, thiên tai hay những biến động trên thế giới.

Những câu chuyện ấy tưởng như ở rất xa, nhưng rồi lại hiện hữu trong từng bữa cơm gia đình, trong kế hoạch học tập của con, trong khoản tiền tiết kiệm hay những dự định còn dang dở. Chúng khiến nhiều người bắt đầu tự hỏi: “Nếu có chuyện xảy ra, gia đình mình đã thực sự sẵn sàng chưa?”

Đó là một câu hỏi rất đáng để mỗi gia đình suy ngẫm.

Vì sao năm 2026 được xem là bước ngoặt của tài chính gia đình?

Trong nhiều năm, khi thu nhập vẫn tăng đều và cuộc sống tương đối ổn định, không ít gia đình có thể quản lý tiền bạc theo thói quen. Có tháng chi nhiều một chút, có tháng tiết kiệm ít hơn một chút nhưng nhìn chung vẫn không tạo ra quá nhiều áp lực.

Tuy nhiên, bối cảnh hiện nay đã khác. Chi phí sinh hoạt ngày càng cao, giá cả nhiều mặt hàng thiết yếu liên tục biến động, trong khi thu nhập của nhiều ngành nghề không còn tăng nhanh như trước. Chỉ cần một biến cố bất ngờ như mất việc, ốm đau hoặc doanh thu sụt giảm cũng có thể khiến kế hoạch tài chính của cả gia đình bị đảo lộn.

Chính vì vậy, năm 2026 không chỉ là một cột mốc về thời gian mà còn là thời điểm buộc nhiều gia đình phải thay đổi tư duy quản lý tiền bạc. Khi việc kiếm tiền trở nên khó khăn hơn, điều quyết định sự bình an không còn là bạn kiếm được bao nhiêu, mà là bạn quản lý số tiền mình đang có tốt đến đâu.

Cảm thấy bất an không phải là điều tiêu cực

Nhiều người thường cho rằng lo lắng về tài chính là biểu hiện của sự bi quan. Nhưng thực tế không phải vậy.

Cảm giác bất an đôi khi chính là tín hiệu để chúng ta nhìn lại những điều mình đang bỏ quên. Nếu trước đây bạn chưa từng dành thời gian theo dõi dòng tiền, chưa xây dựng quỹ dự phòng hay chưa có kế hoạch tài chính dài hạn, thì đây chính là thời điểm thích hợp để bắt đầu.

Thay vì để nỗi lo ngày một lớn hơn, hãy biến nó thành động lực giúp gia đình chủ động chuẩn bị cho tương lai. Bởi điều khiến một gia đình vững vàng không phải là không có rủi ro, mà là đã có sự chuẩn bị trước khi rủi ro xảy ra.

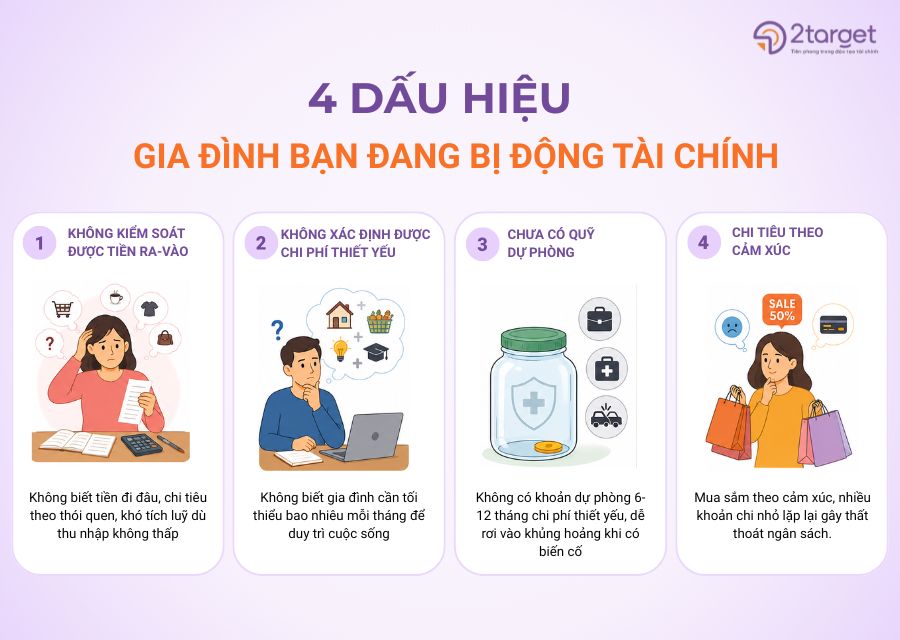
4 dấu hiệu cho thấy gia đình bạn đang bị động về tài chính

Nếu đọc những dấu hiệu dưới đây và thấy mình đang gặp phải từ hai vấn đề trở lên, có lẽ đã đến lúc bạn nên dành thời gian xem lại bức tranh tài chính của gia đình.

Gia đình bạn có những dấu hiệu nào trên đây không?

Không kiểm soát được tiền vào – tiền ra

Đây là tình trạng phổ biến ở rất nhiều gia đình. Thu nhập mỗi tháng vẫn có, nhưng đến cuối tháng lại không biết chính xác tiền đã được sử dụng vào những khoản nào. Mọi chi tiêu diễn ra theo thói quen, còn việc quản lý chủ yếu dựa vào trí nhớ.

Khi không theo dõi dòng tiền, những khoản chi nhỏ sẽ âm thầm tích lũy thành một con số rất lớn. Điều này khiến nhiều người luôn có cảm giác “kiếm được nhưng không giữ được”, dù thu nhập không hề thấp.

Không biết chi phí thiết yếu của gia đình là bao nhiêu

Nếu được hỏi: “Gia đình bạn cần tối thiểu bao nhiêu tiền để duy trì cuộc sống trong một tháng?”, liệu bạn có thể trả lời ngay?

Chi phí thiết yếu là nền tảng của mọi kế hoạch tài chính. Khi không xác định được con số này, bạn sẽ rất khó tính toán số tiền cần tích lũy, mức quỹ dự phòng phù hợp hay khả năng ứng phó nếu nguồn thu nhập bị gián đoạn trong một khoảng thời gian.

Chưa xây dựng quỹ dự phòng

Không ai mong muốn biến cố xảy ra, nhưng ai cũng có thể gặp phải những tình huống ngoài dự kiến như mất việc, bệnh tật, tai nạn hoặc công việc kinh doanh gặp khó khăn.

Nếu mọi chi phí đều phụ thuộc hoàn toàn vào thu nhập của tháng hiện tại, chỉ một sự cố nhỏ cũng đủ tạo ra áp lực rất lớn. Ngược lại, một quỹ dự phòng từ 6–12 tháng chi phí thiết yếu sẽ giúp gia đình có thêm thời gian để bình tĩnh giải quyết vấn đề mà không phải đưa ra những quyết định tài chính vội vàng.

Chi tiêu theo cảm xúc thay vì theo giá trị

Nhiều khoản chi không xuất phát từ nhu cầu thực sự mà đến từ cảm xúc nhất  thời như áp lực công việc, tâm trạng không tốt hay những chương trình giảm giá hấp dẫn. Mỗi khoản tiền có thể không lớn, nhưng khi lặp lại liên tục sẽ tạo thành những “lỗ rò” khiến ngân sách gia đình thất thoát đáng kể.

Quản lý tài chính không có nghĩa là cắt giảm mọi niềm vui trong cuộc sống. Điều quan trọng là biết lựa chọn những khoản chi thật sự mang lại giá trị, phù hợp với mục tiêu lâu dài của gia đình thay vì chỉ đáp ứng cảm xúc trong chốc lát.

Làm gì để gia đình chủ động hơn trước những biến động?

Tin vui là bạn không cần phải thay đổi mọi thứ ngay lập tức. Điều quan trọng nhất là bắt đầu từ những nền tảng cơ bản và duy trì chúng một cách đều đặn.

Trước tiên, hãy dành thời gian xác định chính xác chi phí thiết yếu của gia đình. Đây sẽ là cơ sở để bạn biết mình cần bao nhiêu tiền để duy trì cuộc sống trong mọi tình huống. Sau đó, hãy ưu tiên xây dựng quỹ dự phòng. Thay vì chờ đến khi có nhiều tiền mới tiết kiệm, bạn có thể bắt đầu bằng một khoản nhỏ mỗi tháng. Sự đều đặn luôn tạo ra kết quả lớn hơn việc cố gắng hoàn hảo ngay từ đầu.

Bên cạnh đó, việc xây dựng một hệ thống quản lý chi tiêu phù hợp với gia đình cũng là nền tảng giúp bạn kiểm soát tài chính bền vững. Thay vì chỉ ghi chép để biết mình đã tiêu bao nhiêu, điều quan trọng hơn là hiểu tiền đang đi đâu, khoản chi nào thực sự tạo ra giá trị và khoản nào đang âm thầm làm thất thoát ngân sách.

Đây cũng là một trong những nội dung cốt lõi trong khóa học Quản lý tài chính gia đình toàn diện của 2Target. Thông qua hệ thống công cụ thực hành và lộ trình được thiết kế dành riêng cho các gia đình Việt, học viên sẽ từng bước xây dựng kế hoạch chi tiêu, thiết lập quỹ dự phòng, phân bổ tài chính hợp lý và tạo nền tảng để cả gia đình cùng hướng đến những mục tiêu dài hạn.

>> Tham khảo khoá học: Quản lý tài chính toàn diện cho gia đình

An tâm tài chính không đến từ việc kiếm thật nhiều tiền

Không ai có thể dự đoán chính xác điều gì sẽ xảy ra trong năm 2026 hay những năm tiếp theo. Nhưng mỗi gia đình đều có quyền lựa chọn cách mình chuẩn bị cho tương lai.

Một nền tảng tài chính vững vàng không được xây dựng trong một ngày, cũng không phụ thuộc hoàn toàn vào mức thu nhập. Nó được tạo nên từ những quyết định nhỏ được lặp lại mỗi ngày: biết tiền đang ở đâu, hiểu gia đình cần gì, có quỹ dự phòng và chi tiêu dựa trên giá trị thay vì cảm xúc.

Nếu hôm nay bạn nhận ra mình vẫn còn nhiều khoảng trống trong việc quản lý tài chính, đừng quá lo lắng. Điều quan trọng không phải là bạn đã bắt đầu muộn hay sớm, mà là bạn lựa chọn bắt đầu ngay từ bây giờ. Bởi trong một thế giới luôn thay đổi, sự chủ động mới chính là tài sản quý giá nhất của mỗi gia đình.