Nguyên nhân và thuốc trị “bệnh” lười tiết kiệm

Theo khảo sát của Ngân hàng Thế giới vào năm 2022, có tới 46% người Việt không đủ tiền duy trì chi phí sinh hoạt trong 30 ngày nếu gặp tình huống khẩn cấp. Tỷ lệ tiết kiệm đã giảm từ 63% (2014) xuống 55% (2022), đặc biệt là ở người trẻ và người có thu nhập thấp.

Vậy đâu là nguyên nhân gây ra “bệnh”lười tiết kiệmvà làm thế nào để khắc phục? Hãy cùng 2Target tìm hiểu nguyên nhân và giải pháp giúp bạn cải thiện thói quen tiết kiệm, đảm bảo tương lai tài chính vững chắc hơn.

Nguyên nhân và thuốc trị “bệnh” lười tiết kiệm 

1. Không kiếm đủ tiền 

Đây là lý do phần lớn người trẻ tuổi gặp phải, khi thu nhập chưa đủ trang trải các chi phí thường ngày, khiến họ không có tiền dư để tiết kiệm. Một số bạn đang là sinh viên, vì vậy, thời gian đi làm rất hạn chế. Một số bạn mới ra trường mức lương còn thấp và công việc chưa ổn định.
Không kiếm đủ tiền là một trong những lý do khiến bạn lười tiết kiệm

Mách bạn: Nếu đây chỉ là một giai đoạn thiếu hụt tạm thời, bạn có thể đề nghị sự hỗ trợ từ phía người thân, hoặc nhận việc làm thêm để gia tăng thu nhập. Đây là giai đoạn chủ yếu để xây dựng và tích lũy kinh nghiệm, năng lực làm việc, vì vậy, bạn cũng chưa cần đặt mục tiêu tiết kiệm nhiều, mà nên bắt đầu từ những khoản nhỏ.

2. Các khoản chi tiêu đột xuất

Chi tiêu đột xuất là những khoản chi không có trong kế hoạch, xuất hiện đột ngột nhưng có thể “đốt cháy” ngân sách của bạn. Các bạn trẻ thường chưa lường hết được các tình huống có thể xảy ra trong cuộc sống, vì vậy, không có kế hoạch chuẩn bị. Nhưng đôi khi, các khoản chi không thực sự “đột xuất”, mà chủ yếu do chúng ta không ghi chép và lên kế hoạch ngân sách một cách đầy đủ.

Mách bạn: Để khắc phục đối với các khoản chi tiêu đột xuất, chúng ta có thể sử dụng một số chiến lược như là: ghi chép và quản lý chi tiêu; xây dựng quỹ dự phòng cho các tình huống đột xuất (Bạn có thể bắt đầu từ quỹ dự phòng tương đương số tiền chi tiêu cho 1 tháng và tăng dần lên 3 tháng).

>> Cách quản lý tiền thông thái, xem ngay tại đây.

3. Chi phí sinh hoạt ngày càng tăng

Lạm phát là một hiện tượng xuất hiện ở hầu hết các nền kinh tế, phản ánh sức mua của đồng tiền giảm theo thời gian. Thông thường, lạm phát có thể ở mức 2% đến 4%/năm, nhưng cũng có khi lạm phát tăng lên tới 7% – 8% phản ánh giá cả hàng hóa tăng nhanh và ảnh hưởng đến đời sống của hầu hết người dân.
Lạm phát đang là một rào cản khiến người trẻ lười tiết kiệm

Mách bạn: Vì lạm phát là một hiện tượng kinh tế có thể dự báo trước, chúng ta có thể chủ động lập kế hoạch chi tiêu tăng thêm hàng năm theo tỷ lệ lạm phát của nền kinh tế, tìm kiếm các giải pháp để tăng thu nhập, đầu tư với tỷ suất lợi nhuận lớn hơn tỷ lệ lạm phát.

4. Không lập ngân sách

Phần lớn những người không thể tiết kiệm là vì họ không lập cho mình một kế hoạch ngân sách rõ ràng. Họ thường cảm thấy thu nhập của mình quá ít, trong khi chi tiêu thì quá nhiều, và tiền thường “chạy” ra khỏi túi lúc nào không hay.

Mách bạn: Tiết kiệm có thể hiểu đơn giản là việc giữ cho dòng tiền ra luôn nhỏ hơn dòng tiền vào. Bạn cần biết rõ tiền của mình đang biến động như thế nào? Lập kế hoạch để cân đối tiền ra với tiền vào, thắt chặt chi tiêu với những tháng có thu nhập thấp, và tăng tiết kiệm vào những tháng có thu nhập cao. Đối với những người có thu nhập thường xuyên biến động thì quản lý ngân sách và tạo lập các quỹ dự phòng lại càng quan trọng.

5. Mua sắm không kiểm soát

Chi tiêu là một hành vi mang tính cá nhân hóa rất cao và chịu ảnh hưởng của nhiều yếu tố như: cảm xúc, bối cảnh, và cá tính.
Mua sắm theo cảm xúc đang là một nguyên nhân gây ra "bệnh" lười tiết kiệm
Mua sắm theo cảm xúc đang là một nguyên nhân gây ra “bệnh” lười tiết kiệm

Quản lý cảm xúc là một trong những chìa khóa để kiểm soát việc chi tiêu, tuy nhiên, đây cũng là thách thức đối với phần lớn người tiêu dùng, bất kể lứa tuổi, giới tính, trình độ… Một số người có thể mua sắm khi buồn, căng thẳng, ngược lại cũng dễ dàng chi tiêu khi vui vẻ, hưng phấn. Một số người lại coi chi tiêu như một giải pháp để tưởng thưởng bản thân. Đôi khi, áp lực chi tiêu đến từ những người xung quanh hay mạng xã hội…

Mách bạn: Trước tiên, phải có một thái độ đúng đắn để thiết lập và duy trì kỷ luật chi tiêu hiệu quả. Một số nguyên tắc thường được áp dụng giúp chúng ta có thể kiểm soát chi tiêu tốt hơn như là:

+ Phân biệt CẦN và MUỐN (CẦN là những thứ mà chúng ta phải có để đảm bảo cuộc sống, trong khi MUỐN là những thứ gia tăng thêm, có thì tốt);

+ Trì hoãn mua sắm: khi có một nhu cầu mua sắm nào đó, chúng ta có thể ghi lại, đặt vào giỏ hàng, nhưng không mua ngay, nếu sau một tuần/một tháng, mà chúng ta vẫn có nhu cầu mua sắm đồ vật đó thì hãy thực sự mua.

6. Mất cảm giác tiêu tiền khi sử dụng thẻ tín dụng

Sự phát triển của các sản phẩm dịch vụ tài chính, đặc biệt là thanh toán không dùng tiền mặt đã làm thay đổi đáng kể cách thức tiêu dùng trên toàn thế giới. Một số nghiên cứu chỉ ra rằng, khi sử dụng các phương thức thanh toán không dùng tiền mặt, người ta có xu hướng chi tiêu nhanh hơn so với khi sử dụng tiền mặt.

Nhiều người dùng thẻ tín dụng như một phương thức thanh toán, chứ không thực sự coi đây là một hình thức tín dụng, vì vậy, họ cũng thường ít cẩn trọng hơn.

Tuy nhiên, cách tính phí và lãi của thẻ tín dụng tương đối phức tạp. Trong thực tế, có nhiều người chưa hiểu, chưa có phương pháp quản lý, dẫn đến gánh nặng nợ thẻ tín dụng quá hạn. Thậm chí cuộc khủng hoảng thẻ tín dụng xảy ra trên diện rộng tại Hàn Quốc vào đầu những năm 2000 khiến cho rất nhiều người gặp khó khăn.

Mách bạn: Trước khi sử dụng bất kỳ sản phẩm tài chính nào, cũng cần tìm hiểu các nguyên tắc của sản phẩm, có biện pháp quản lý rủi ro phù hợp, để tận dụng được các lợi thế, nhưng không làm phát sinh rủi ro và chi phí không đáng có.

7. Không ưu tiên việc tiết kiệm

Tâm lý trì hoãn tiết kiệm xảy ra với hầu hết mọi người, dù là ở các độ tuổi khác nhau. Phần lớn cảm thấy việc cắt giảm chi tiêu đầy áp lực, và tiết kiệm là một công việc khó khăn, vì vậy, họ thường viện ra nhiều lý do để không tiết kiệm.

Tuy nhiên, chúng ta đều biết rằng vòng đời tài chính của một con người không phải lúc nào cũng diễn ra suôn sẻ. Có những giai đoạn chúng ta có thu nhập tốt, nhưng ngược lại cũng có khi thu nhập bị giảm sút. Một số tình huống bất ngờ cũng có thể xảy ra, đòi hỏi chúng ta phải chi tiêu ngoài dự kiến.

Mách bạn: Hãy tiết kiệm trước khi chi tiêu. Tiết kiệm cũng như vay nợ, thực chất là các công cụ giúp chúng ta linh hoạt hơn trong quản lý tài chính, và đạt được mục tiêu trong từng giai đoạn cuộc đời. Miễn là chúng ta có thể lên kế hoạch, có kỷ luật và nghiêm túc thực hiện để sử dụng hiệu quả công cụ này.

Như vậy, chúng ta có thể thấy rằng, rất nhiều yếu tố có thể khiến cho việc tiết kiệm trở nên thách thức hơn trong cuộc sống hiện nay. Tuy nhiên, điều đó không có nghĩa là chúng ta không thể tiết kiệm.

Dưới đây là bảng tóm tắt các rào cản và chiến lược “phá rào” để giúp bạn tiết kiệm hiệu quả hơn:
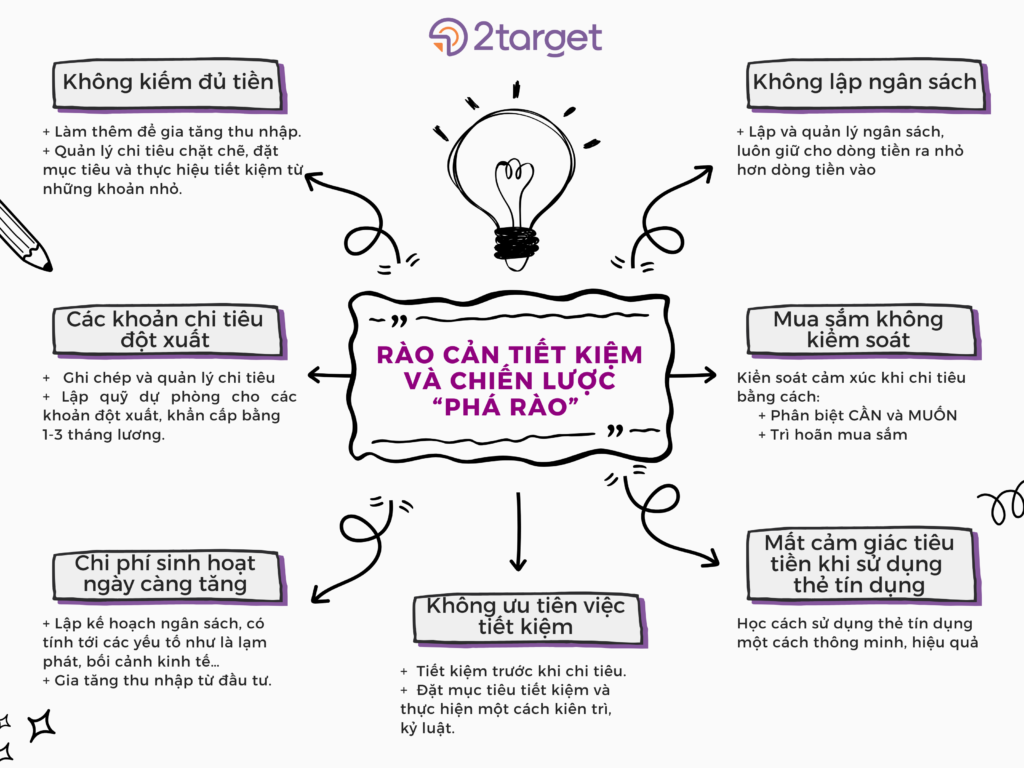
Bảng tóm tắt các rào cản và chiến lược “phá rào”

———–

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội

Hotline: 0898 622 822

Website: www.2target.vn

Từ 3/6, Vietinbank, Vietcombank, Agribank, BIDV trực tiếp bán vàng tới người dân

Sau quyết định dừng đấu thầu vàng miếng và thông tin sẽ triển khai phương án bình ổn thay thế khác, sáng 29/5, trả lời báo giới, Phó Thống đốc Ngân hàng Nhà nước Phạm Quang Dũng cho biết: sẽ có 4 ngân hàng thương mại tham gia bán vàng trực tiếp tới người dân.

Xin Phó Thống đốc cho biết mục tiêu và biện pháp can thiệp thị trường vàng của Ngân hàng Nhà nước trong thời gian tới để triển khai các chỉ đạo của Thủ tướng Chính phủ trong việc giảm chênh lệch giữa giá vàng miếng trong nước và giá vàng thế giới?

Để thực hiện các chỉ đạo của Chính phủ và Thủ tướng Chính phủ, trong thời gian vừa qua, Ngân hàng Nhà nước đã tổ chức 9 phiên đấu thầu, cung ứng ra thị trường 48.500 lượng vàng SJC, tương đương hơn 1,8 tấn vàng.

Phó Thống đốc Ngân hàng Nhà nước Phạm Quang Dũng

Tuy nhiên, mức chênh lệch giữa giá vàng miếng SJC trong nước và giá vàng thế giới vẫn ở mức cao, khoảng trên 20%. Điều này cho thấy, bên cạnh các yếu tố mang tính thị trường như quan hệ cung – cầu, không loại trừ khả năng có các hành vi phạm pháp, thao túng, làm giá, gây mất ổn định thị trường vàng.

Nhằm đảm bảo thực hiện thành công mục tiêu bình ổn thị trường theo chỉ đạo của Chính phủ và Thủ tướng Chính phủ, Ngân hàng Nhà nước sẽ thực hiện bán vàng trực tiếp cho 4 ngân hàng thương mại Nhà nước để các ngân hàng này bán vàng trực tiếp tới người dân. Mục tiêu là sớm thu hẹp chênh lệch giữa giá vàng ở trong nước và thế giới về mức phù hợp và bền vững.

Song song với biện pháp kể trên, chúng tôi cũng đang đang phối hợp với Bộ Công an, Bộ Tài chính, Bộ Công Thương và Thanh tra Chính phủ tổ chức thanh tra việc chấp hành chính sách, pháp luật trong hoạt động kinh doanh vàng đối với các tổ chức tín dụng và doanh nghiệp và sẽ kiên quyết xử lý nghiêm đối với các hành vi vi phạm pháp luật (nếu có).

Thời gian và kế hoạch dự kiến triển khai phương án bán vàng trực tiếp cho 4 ngân hàng thương mại Nhà nước của Ngân hàng Nhà nước là như thế nào, thưa ông?

Ngay trong thứ Hai tới – ngày 3/6/2024, Ngân hàng Nhà nước sẽ thực hiện bán vàng trực tiếp cho 4 ngân hàng thương mại Nhà nước theo mức giá do Ngân hàng Nhà nước xác định căn cứ theo giá thế giới.

Từ 3/6, Vietinbank, Vietcombank, Agribank, BIDV trực tiếp bán vàng tới người dân. Các ngân hàng thương mại Nhà nước với mạng lưới rộng khắp của mình đã chuẩn bị sẵn sàng các điều kiện cần thiết để tổ chức bán vàng trực tiếp tới người dân có nhu cầu.

4 "ông lớn" ngân hàng được phép bán vàng miếng từ ngày 3-6
4 “ông lớn” ngân hàng được phép bán vàng miếng từ ngày 3-6

Với phương án can thiệp như trên, Phó Thống đốc có khuyến cáo gì với người dân?

Với nguồn lực dồi dào và các công cụ hiện có, Ngân hàng Nhà nước có đủ khả năng và quyết tâm để bình ổn thị trường, đạt được mục tiêu như đã nêu trên. Chênh lệch giữa giá vàng trong nước và thế giới sẽ nhanh chóng được thu hẹp một cách bền vững.

Do đó, trước những diễn biến phức tạp của giá vàng trong nước và thế giới, người dân cần rất thận trọng khi tham gia giao dịch vàng để giảm thiểu rủi ro cho chính mình.

Với mục tiêu bình ổn thị trường vàng, từ 19/4 đến nay đã có 9 phiên đấu thầu được Ngân hàng Nhà nước tổ chức. Cụ thể, với 6 phiên đấu thầu thành công, tổng khối lượng vàng miếng SJC trúng thầu là 48.500 lượng, tương đương hơn 1,8 tấn vàng đã được cung ứng ra thị trường.

Hai phiên đấu thầu thành công nhất tính đến thời điểm này là vào ngày 16/5 và 23/5, lần lượt 12.300 và 13.400 lượng vàng được đấu thầu thành công.

Bên cạnh việc tổ chức hàng loạt phiên đấu thầu vàng miếng, Ngân hàng Nhà nước đã thực hiện một loạt biện pháp nhằm bình ổn, lành mạnh hóa thị trường vàng trong thời gian này. Trong đó, quyết định nổi bật là thanh tra việc chấp hành chính sách, pháp luật trong hoạt động kinh doanh vàng với SJC, Doji, PNJ, Bảo Tín Minh Châu, TPBank và Eximbank.

Liên quan tới việc 4 ngân hàng thương mại trực tiếp bán vàng cho người dân, được biết, hiện chỉ có 3 ngân hàng thương mại Nhà nước là VietinBank, Agribank và BIDV đã có Giấy phép mua, bán vàng miếng. Còn VietcomBank vẫn đang trong quá trình khẩn trương hoàn thiện hồ sơ đăng ký kinh doanh và đề nghị Ngân hàng Nhà nước cấp Giấy phép kinh doanh mua, bán vàng miếng trong thời gian sớm nhất.

Ngân hàng Nhà nước cũng yêu cầu 4 ngân hàng thương mại Nhà nước khẩn trương ban hành các văn bản liên quan đến Quy trình giao nhận, mua, bán vàng miếng; Hoàn thành thủ tục thiết lập quan hệ giao dịch mua, bán vàng miếng với Ngân hàng Nhà nước; thiết lập mạng lưới phân phối ở các địa bản chính về kinh doanh vàng (Hà Nội, TP. Hồ Chí Minh, Đà nẵng, Cần Thơ, Bà Rịa -Vũng Tàu…)

Các ngân hàng tham gia bán vàng phải công bố công khai giá bán vàng trên website và chỉ bán trực tiếp cho người dân, không bán cho các tổ chức và các doanh nghiệp kinh doanh vàng. Đồng thời, các ngân hàng cũng được yêu cầu báo cáo hàng ngày về lượng vàng đã bán ra, lượng vàng tồn kho, giá bán tới Ngân hàng Nhà nước; cử cán bộ đầu mối tham gia Tổ điều hành can thiệp thị trường của Ngân hàng Nhà nước nhằm thống nhất trong việc phối hợp can thiệp thị trường vàng; thực hiện chế độ hóa đơn điện tử; báo cáo về công tác phòng chống rửa tiền…

Nguồn: Baomoi.com

———–

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH

 Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội

 Hotline: 0898 622 822

 Website: www.2target.vn

Tình trạng Gen Z đang thiếu kỹ năng quản lý tài chính cá nhân?

quản lý tài chính cá nhân

Gen Z hiện nay trong guồng quay của quản lý tài chính cá nhân

Trong thời đại số hóa của thế kỷ 21, Gen Z đang đối diện với một thử thách không nhỏ về kỹ năng quản lý tài chính cá nhân. Khi công nghệ bùng nổ và môi trường kinh doanh phức tạp, việc hiểu và áp dụng những nguyên tắc cơ bản về tiết kiệm, đầu tư và quản lý nợ không chỉ là một kỹ năng mà là một vũ khí quan trọng để vượt qua những thử thách tài chính trong cuộc sống.

tài chính cá nhân

Theo nghiên cứu mới nhất từ “The Center For Generational Kinetics”, có tới 83% Gen Z tự nhận mình là “người bảo thủ” trong việc xử lý tiền bạc và thiếu kỹ năng trong việc quản lý tài chính. Họ luôn chi tiêu theo cảm xúc cá nhân của mình khiến hầu bao luôn cạn sạch. Tuy nhiên, cuộc sống không ngừng biến đổi vì vậy đòi hỏi giới trẻ phải luôn sẵn sàng tâm thế và có những phương án linh hoạt trong quản lý tài chính cá nhân. Việc thiếu kỹ năng quản lý tài chính cá nhân ngày càng khiến người trẻ bị áp lực kinh tế, không thể xoay sở khi gặp những vấn đề xảy ra trong cuộc sống, dẫn đến vướng vào vòng xoáy của nợ nần.

Xem ngay: Thế hệ gen Z và tài chính cá nhân tại đây

Tại sao GenZ luôn trong trạng thái hết tiền?

Khảo sát gần đây của Nesta (quỹ đổi mới ở Vương quốc Anh) cho thấy, có tới 50% số người trong khoảng từ 18 đến 34 tuổi, đều nói rằng họ thường xuyên hết tiền. Vậy đâu là nguyên nhân của vấn đề này? Một số lý giải có thể kể đến là: 

Thiếu giáo dục tài chính ở trường học: Mặc dù nhiều trường đại học hiện nay đã bắt đầu đưa tài chính cá nhân vào chương trình học, nhưng vẫn còn nhiều trường chưa đủ chú trọng vào môn học này. Điều này dẫn đến việc nhiều Gen Z thiếu kiến thức cơ bản về quản lý tiền bạc khi bước ra xã hội.

Ảnh hưởng của công nghệ: Sự phát triển nhanh chóng của công nghệ đã tạo ra một môi trường tiêu dùng dễ dàng hơn bao giờ hết. Việc dễ dàng tiêu tiền qua các ứng dụng mua sắm trực tuyến hay dịch vụ thanh toán điện tử có thể làm mất đi ý thức tiết kiệm và quản lý chi tiêu của giới trẻ.

Hội chứng tâm lý FOMO: Ngày nay, thế hệ Gen Z đang phải đối mặt với áp lực từ các phương tiện truyền thông xã hội, về việc sở hữu những sản phẩm mới nhất, thời trang hay trải nghiệm giải trí. Họ có sợ bản thân bỏ lỡ những điều thú vị hoặc hấp dẫn trong cuộc sống mà người khác được trải nghiệm điều đó. Điều này có thể khiến họ dễ dàng rơi vào thói quen tiêu tiền không kiểm soát. 

Hội chứng tâm lý FOMO

Thiếu kỹ năng quản lý tài chính cá nhân: Nhiều bạn trẻ chưa biết cách sử dụng đồng tiền hợp lý, không xây dựng kế hoạch tiết kiệm tích lũy lâu dài, chi tiêu phóng tay vào những việc không cần thiết, vay nợ không có sự cân nhắc, lựa chọn đơn vị cho vay cũng như không có kế hoạch trả nợ rõ ràng.

Quản lý tài chính cá nhân: Tưởng dễ mà hóa ra cũng “đau đầu”

Chuyện quản lý chi tiêu sao cho có tổ chức, không lãng phí và đến cuối tháng không bị “rỗng túi” đang là một bài toán khó đối với nhiều bạn trẻ ngày nay. Hiện nay, câu hỏi về việc “Ăn chắc mặc bền” hay “Ăn ngon mặc đẹp” luôn là câu hỏi gây tranh cãi đối với các bạn trẻ.

Có người cho rằng tiết kiệm từng đồng từng cắc là chìa khóa để tồn tại trong thời đại này, họ cân nhắc mỗi khoản chi tiêu nhỏ nhặt để đảm bảo sự ổn định tài chính. Nhưng cũng có những người, theo phong cách YOLO (You Only Live Once – “Ta chỉ sống duy nhất một lần trên đời”), thì lại cho rằng phải luôn sống hết mình, không cần cân nhắc quá nhiều khi tiêu tiền cho những trải nghiệm đáng nhớ.

Sống Yolo - quản lý tài chính cá nhân

Nhưng thực tế, với sự đa dạng ngày càng tăng của nhu cầu tiêu dùng và sự leo thang không ngừng của giá cả, việc quản lý chi tiêu trở nên phức tạp hơn bao giờ hết. Đặc biệt, với các bạn học sinh, sinh viên, việc này trở thành một thách thức đáng kể. Họ phải đối mặt với việc phân bổ nguồn lực giữa việc học tập và sinh hoạt hàng ngày, thậm chí còn phải tìm cách kiếm thêm tiền để đáp ứng nhu cầu cơ bản.

Trong xã hội hiện đại, việc quản lý chi tiêu không chỉ là vấn đề cá nhân mà còn là một kỹ năng mềm cần thiết để sống sót và phát triển. Đó là sự cân nhắc tỉ mỉ giữa việc tiết kiệm và tiêu xài hợp lý, giữa sự bảo đảm cho tương lai và việc thưởng thức cuộc sống ngay từ bây giờ.

Do đó, để tránh gặp phải những tình huống không ngờ tới trong lúc khốn khó, chúng ta cần phải cẩn thận xây dựng và vạch ra kế hoạch chi tiêu “tiết kiệm nhưng không bủn xỉn” ngay từ lúc ban đầu. Theo dõi 2Target để cập nhật thường xuyên các tin tức về tài chính cá nhân nhé!

———–

CÔNG TY TNHH GIÁO DỤC 2TARGET

 Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội

 Hotline: 0898 622 822

 Website: www.2target.vn

Gen Z và Tài chính cá nhân

THẾ HỆ GEN Z VÀ TÀI CHÍNH CÁ NHÂN

Cái nhìn của Gen Z “trưởng thành” về tài chính cá nhân


Gen Z là thuật ngữ đang được sử dụng phổ biến để chỉ nhóm người sinh ra vào từ năm 1997 đến năm 2012. Những người thuộc thế hệ “Gen Z trưởng thành” hiện nay là những người đã tốt nghiệp cấp 3, đang học đại học hoặc đã ra trường và đi làm được vài năm. Ước tính đến năm 2025, Gen Z sẽ chiếm gần 1/3 dân số trong độ tuổi lao động của Việt Nam.

Thế hệ này được sinh ra và lớn lên vào thời kỳ bùng nổ của khoa học công nghệ, vì vậy họ đã hình thành nhiều điểm có phần khác biệt rõ rệt với thế hệ trước. Họ không còn khép mình mà luôn muốn thể hiện bản thân, tự tin chinh phục những điều mình thích. Gen Z trưởng thành đã hình thành cho mình tinh thần tự lập, có tư duy kiếm tiền sớm. Cũng chính vì vậy mà họ thường có xu hướng kiếm tiền ngay từ khi còn đang đi học bằng các công việc như đi làm thêm, làm freelance, affiliate, khởi nghiệp,… Nhiều bạn trẻ Gen Z cảm thấy tự tin vào bản thân trong việc tiêu dùng và tiết kiệm.

Gen Z và tài chính cá nhân


Cũng chính những đặc điểm khác biệt đó, mà Gen Z đã hình thành sự quan tâm lớn tới kiến thức tài chính. Theo một khảo sát mới tại Mỹ, có 84% Gen Z cho rằng họ học cách quản lý tiền bạc từ bố mẹ. Tuy nhiên, họ cũng cho rằng: đây cũng chỉ là một hình thức tham khảo của họ vì khoảng cách thế hệ nên kinh nghiệm quản lý tiền bạc của bố mẹ đôi khi không còn phù hợp với thời hiện đại. Nhưng ngược lại, trong nhóm khảo sát chỉ có 1/3 bạn trẻ cảm thấy họ có đủ kiến thức cơ bản về quản lý tài chính.


Gen Z được đánh giá là thế hệ thích hưởng thụ và “biết hưởng thụ” hơn thế hệ trước. Bên cạnh đó, họ vẫn luôn ý thức được rằng mình phải tìm kiếm cơ hội và biết cách tiết kiệm, đầu tư, tích lũy để “tiền đẻ ra tiền”. Họ cho rằng, biết cách quản lý chi tiêu trong thế giới tài chính hiện nay là một “bước đệm” quan trọng giúp họ sẵn sàng khi đưa ra các quyết định tài chính của riêng mình. 


Gen Z trưởng thành tại Việt Nam nghĩ gì về: tài chính cá nhân?

Ở Việt Nam hiện nay, nhiều bạn trẻ Gen Z đã cho rằng: họ thích tiêu tiền và sẵn sàng tiêu vào những thứ họ cảm thấy hạnh phúc. Tuy nhiên, trong một khảo sát với 2000 sinh viên tại Việt Nam, chúng tôi nhận thấy: có khoảng 45% người luôn thận trọng trong các quyết định liên quan tiền bạc. Họ chỉ chi tiêu trong số tiền mà mình đang có và thậm chí tiêu ít hơn để có tiền tiết kiệm. Họ tin rằng những khoản tiết kiệm này sẽ giúp họ có được sự an tâm, sự chủ động trước những sự cố bất ngờ trong cuộc sống (hư xe, tai nạn, dịch bệnh…)


Khi được hỏi về việc trả nợ số tiền mà mình đã vay của bạn bè, người thân thì có hơn 88% bạn trẻ Gen Z trả lời họ đã trả nợ đúng hạn và khoảng 12% chưa thực hiện tốt việc này. Họ luôn ý thức được mình đang có một khoản nợ và luôn cố gắng tiết kiệm để trả khoản nợ đó nhưng chưa đến cuối tháng đã hết nhẵn tiền. Họ luôn bị cuốn vào “vòng xoáy” nợ nần và chưa tìm ra cách để thoát ra khỏi chúng. Mặc dù đã nỗ lực, cố gắng nhưng mọi thứ vẫn chưa được giải quyết.


Nhiều bạn trẻ đã tự nhận định mình chưa có kỹ năng quản lý tài chính cá nhân hiệu quả. Có nhiều người thường xuyên rơi vào tình trạng thiếu hụt tiền bạc mỗi cuối tháng thậm chí họ phải vay mượn để bù đắp chi tiêu. Có những bạn trẻ cho rằng, họ chưa từng lập mục tiêu tài chính cho bản thân cũng vì điều này nên họ luôn cảm thấy mình trong tình trạng bị động và vô hình tự tạo ra áp lực tâm lý cho bản thân.


Tầm quan trọng về hiểu biết quản lý tài chính cá nhân đối với thế hệ Gen Z hiện nay


Gần đây, nhiều nghiên cứu đã chỉ ra rằng: những thay đổi trong hành vi, lối sống của giới trẻ đang theo cả hai chiều hướng tích cực và đáng lo ngại. Ví dụ, Gen Z đã biết tiết kiệm từ sớm, nhưng trong thời đại mọi thứ đều thay đổi và có rất nhiều tác động từ bên ngoài như hiện nay thì liệu sinh viên Gen Z có duy trì được thói quen tiết kiệm này không nếu như họ không có mục tiêu và lộ trình tài chính rõ ràng?


Ngoài ra, việc tiếp cận với khối lượng thông tin khổng lồ trên các trang mạng xã hội cũng có những mặt trái nhất định. Các thông tin quá nhiều, đúng – sai, thật – giả lẫn lộn khiến mọi người không biết nên sử dụng thông tin nào, nên ra quyết định ra sao cho đúng. Những thông tin về tài chính cá nhân được nhiều bạn trẻ Gen Z trưởng thành tiếp cận một cách chung chung; không có đầu, có cuối; không hiểu sâu, hiểu đủ và toàn diện khiến họ trở nên mông lung, cảm thấy chán nản, không hiệu quả và muốn bỏ cuộc.


Có rất nhiều sai lầm khiến các bạn trẻ dễ dàng phá vỡ nguyên tắc quản lý tài chính như nợ xấu, mua sắm vô độ, thiếu kiên định… Nếu không có một lộ trình phù hợp sẽ khiến các bạn trẻ dễ dàng bỏ cuộc. Hiện nay có rất nhiều các khóa học quản lý tài chính với phương pháp giảng dạy mới mẻ, khoa học giúp các bạn trẻ Gen Z có định hướng đúng đắn. Những khoá học làm chủ tài chính cá nhân sẽ giúp các bạn trẻ biết cách để chi tiêu hợp lý, giảm các thói quen mua sắm lãng phí, khiến hầu bao của bạn nhanh chóng xẹp lép. Các khóa học sẽ giúp các bạn trẻ có “phương án” để xóa nợ nần, giải quyết các áp lực tài chính bấy lâu nay khiến bạn bị stress, bất an xoay sở tiền hàng tháng.


Ngày nay Gen Z đã hiểu được tầm quan trọng về tài chính cá nhân và chủ động trang bị kiến thức và kỹ năng đó hơn hẳn các thế hệ trước. Nếu có thể đưa ra lời khuyên thì 2Target muốn gửi gắm đến các bạn rằng: hãy cố gắng sống chậm lại một chút, hãy xác định chính xác xem mình đang ở đâu, mình đang cần những gì để xây dựng kế hoạch tài chính cá nhân cho chính mình một cách hiệu quả để từ đó tìm phương án tốt nhất! Chúc bạn thành công.

———–

CÔNG TY TNHH GIÁO DỤC 2TARGET

🏢 Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội

☎ Hotline: 0898 622 822

🌐Website: www.2target.vn