Quy tắc 6 chiếc lọ: Bí quyết quản lý tiền thông minh

Đôi điều về tác giả T.Harva Eker

T.Harva Eker đã sống tuổi thơ nghèo khó trong một gia đình nhập cư với vỏn vẹn tài sản chỉ có 30 đô la. Là người thông minh và đầy tham vọng, mục tiêu của ông là thành công và trở thành triệu phú. Tuy nhiên, Eker đã liên tục thất bại. Cho đến khi ông gặp một người bạn giàu có của cha mình, và học được sự khác biệt trong suy nghĩ và cách ứng xử của người giàu và người nghèo. Eker cho rằng Hồ sơ thịnh vượng trong tâm trí mới là yếu tố quyết định thành công.

Tác giả của quy tắc 6 chiếc lọ T.Harv Eker

Ông nhấn mạnh rằng: “Người giàu quản lý tiền của họ rất giỏi. Người nghèo không biết quản lý tiền”.  Người nghèo thường tỏ ra vụng về, lúng túng trong việc quản lý tiền bạc, thậm chí e ngại hoặc trốn tránh. Với lý lẽ “Tôi không có nhiều tiền đến mức cần phải quản lý”, họ chỉ đang biện minh cho cái nhìn sai lệch về vấn đề này.

Ngược lại, người giàu không có gì khôn ngoan hơn người nghèo, chỉ là những thói quen của họ đối với tiền bạc là khác biệt và có tác dụng hỗ trợ họ hơn mà thôi. Vì vậy, bạn cần phải có tư duy của người giàu, đó là trước tiên hãy quản lý tiền của mình cho hiệu quả, rồi bạn sẽ có nhiều tiền hơn để quản lý.

Quy tắc thịnh vượng 31 được trích trong cuốn Bí mật tư duy triệu phú: Chỉ trừ khi bạn chứng tỏ mình có thể quản lý những gì đang có, bằng không bạn sẽ chẳng có thêm chút gì.

Quy tắc 6 chiếc lọ quản lý tài chính như thế nào?

Bạn phải tập thói quen và kỹ năng quản lý số tiền nhỏ trước khi bạn có thể nhận được số tiền lớn. Để quản lý tiền của mình, Eker đã gợi ý một phương thức đơn giản còn được gọi là quy tắc 6 chiếc lọ. Ngay khi nhận được bất kỳ khoản thu nhập nào, hãy chia nó vào 6 tài khoản (6 chiếc lọ) với tỷ lệ như sau:

10% cho tài khoản TỰ DO TÀI CHÍNH

Số tiền này chỉ được sử dụng cho các nhiệm vụ đầu tư, nghĩa là mua hay tạo ra các dòng tiền thu nhập thụ động. Tài khoản này có vai trò như một “con gà vàng đẻ trứng vàng” và sẽ cho ra đời những quả trứng lợi nhuận. Khi nào bạn có thể sử dụng số tiền này? Không bao giờ! Tài khoản này không bao giờ được dùng để chi tiêu, mà chỉ để đầu tư. Có thể đến lúc bạn về hưu, bạn mới bắt đầu có thể sử dụng thu nhập từ quỹ này, nhưng bạn cũng không bao giờ được dùng tới số vốn gốc. Làm như vậy, số vốn của bạn cứ tiếp tục tăng lên và bạn sẽ không bao giờ lo sẽ rơi vào cảnh túng thiếu cả.

10% cho tài khoản HƯỞNG THỤ

Một trong những bí quyết lớn nhất để quản lý đồng tiền là sự cân đối. Bởi con người là một thể thống nhất. Một số người cứ mải miết để dành, để dành, để dành, và đến khi phần trách nhiệm và lý trí đã được toại nguyện thì phần nội tâm lại không thỏa mãn. Cuối cùng, nhu cầu tìm kiếm niềm vui sẽ lên tiếng: “Tôi chịu đựng thế đủ rồi. Tôi cũng muốn được chú ý”, và nó bắt đầu vùng vẫy, thậm chí hủy hoại các thành quả mà bạn đã tạo dựng trước đó. Ngược lại, nếu bạn chỉ biết tiêu xài và tiêu xài, thì không những bạn không bao giờ giàu lên được.

Tài khoản hưởng thụ của bạn chủ yếu được sử dụng để nuông chiều chính bạn, để làm những việc mà bình thường bạn không hay làm, chẳng hạn như đi ăn uống tại nhà hàng và gọi một chai vang ngon nhất. Quy tắc của tài khoản này là nó phải được “giải ngân” mỗi tháng. Mỗi tháng bạn phải tiêu một số tiền trong tài khoản đó theo cách sẽ khiến bạn cảm thấy mình giàu có! Tài khoản này cũng được thiết kế để khiến việc quản lý tiền trở nên thú vị và vui thích hơn.

>> Xem thêm: Quản lý tài chính cá nhận hiệu quả dành cho giới trẻ

55% cho tài khoản CHI TIÊU THIẾT YẾU

Bao gồm những chi phí thiết yếu để đảm bảo cuộc sống an toàn của cá nhân, gia đình bạn như là: thức ăn nước uống, nơi ở, chi phí đi lại, các tiện ích cơ bản.

55% chi phí bỏ ra cho những thứ thiết yếu

10% cho tài khoản TIẾT KIỆM DÀI HẠN

Khoản tiền này được để dành cho các chi phí khẩn cấp (ví dụ như khi ốm đau, tai nạn) hoặc các khoản mua sắm lớn (ví dụ như sửa nhà, mua sắm thiết bị gia dụng).

10% dành cho tiết kiệm

10% cho tài khoản GIÁO DỤC

Tài khoản này được sử dụng để phục vụ cho các mục tiêu về học tập và phát triển, ví dụ như mua sách, trang trải cho các khóa học, khóa huấn luyện, các dịch vụ tư vấn, cố vấn.

Chi phí cho giáo dục là 10%

5% cho tài khoản CHO ĐI

Tài khoản này sử dụng để quyên góp cho các mục đích hỗ trợ và cải thiện cuộc sống của người khác, như là đóng góp cho các tổ chức phi lợi nhuận, tôn giáo, các tổ chức phi chính phủ, hoặc những cá nhân có cần được trợ giúp.

5% cho các hoạt động thiện nguyện

Quy tắc thịnh vượng 33 được trích trong cuốn Bí mật tư duy triệu phú: Hoặc bạn kiểm soát tiền, hoặc tiền kiểm soát bạn

Bất kể bạn đang có bao nhiều tiền, hãy bắt đầu quản lý chúng ngay từ bây giờ, đừng nên trì hoãn. Ngay cả khi chỉ có 10 đồng, bạn cũng phải quản lý 10 đồng đó, hãy bỏ 1 đồng vào tài khoản tự do tài chính, 1 đồng khác vào tài khoản hưởng thụ. Chỉ với một hành động đơn giản này thôi, bạn đã gửi vào vũ trụ thông điệp rằng bạn đã sẵn sàng đón nhận và quản lý nhiều tiền hơn.

2Target  hy vọng bạn đã nắm được nguyên tắc thiết yếu và bắt đầu thực hiện ngay hôm nay. Chúng tôi tin tưởng bạn sẽ thành công và đạt được sự tự do tài chính trong thời gian không xa.

_____________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn

[2TARGET] Hợp tác cùng Đại học Ngoại Thương tổ chức Workshop Quản lý tài chính cá nhân

Tầm quan trọng của việc Quản lý tài chính cá nhân? 

Kỹ năng quản lý tài chính cá nhân là nền tảng quan trọng giúp bạn kiểm soát và tối ưu hóa thu nhập, tiết kiệm và đầu tư một cách hiệu quả. Nó không chỉ đảm bảo bạn có đủ tài chính để đối phó với các tình huống khẩn cấp mà còn giúp bạn đạt được các mục tiêu dài hạn như mua nhà, giáo dục và nghỉ hưu. 


Quản lý tài chính cá nhân là một trong những kỹ năng quan trọng

Việc hiểu và áp dụng các nguyên tắc quản lý tài chính cá nhân sẽ mang lại sự an tâm và tự tin trong cuộc sống hàng ngày, giúp bạn xây dựng một tương lai tài chính vững chắc. Nhận thấy tầm quan trọng của kỹ năng Quản lý tài chính cá nhân, 2Target đã phối hợp cùng với nhà trường nhằm tổ chức buổi workshop dành cho các bạn sinh viên trường Đại học Ngoại Thương cơ sở Quảng Ninh. 

>> Xem thêm: Tình trạng genZ đang thiếu kỹ năng quản lý tài chính cá nhân

Nội dung chính của buổi workshop

Buổi workshop không chỉ là cơ hội để các bạn sinh viên hiểu rõ hơn về thực trạng quản lý tài chính của giới trẻ hiện nay mà còn là dịp để trao đổi về những thách thức và cơ hội trong việc quản lý tài chính cá nhân. Các chuyên gia đã chia sẻ nhiều kiến thức quý báu, quy tắc quản lý tài chính thực tiễn và kinh nghiệm giúp các bạn sinh viên xây dựng nền tảng tài chính vững chắc cho tương lai.

Những điểm nổi bật trong buổi workshop

Sự tham gia đông đảo

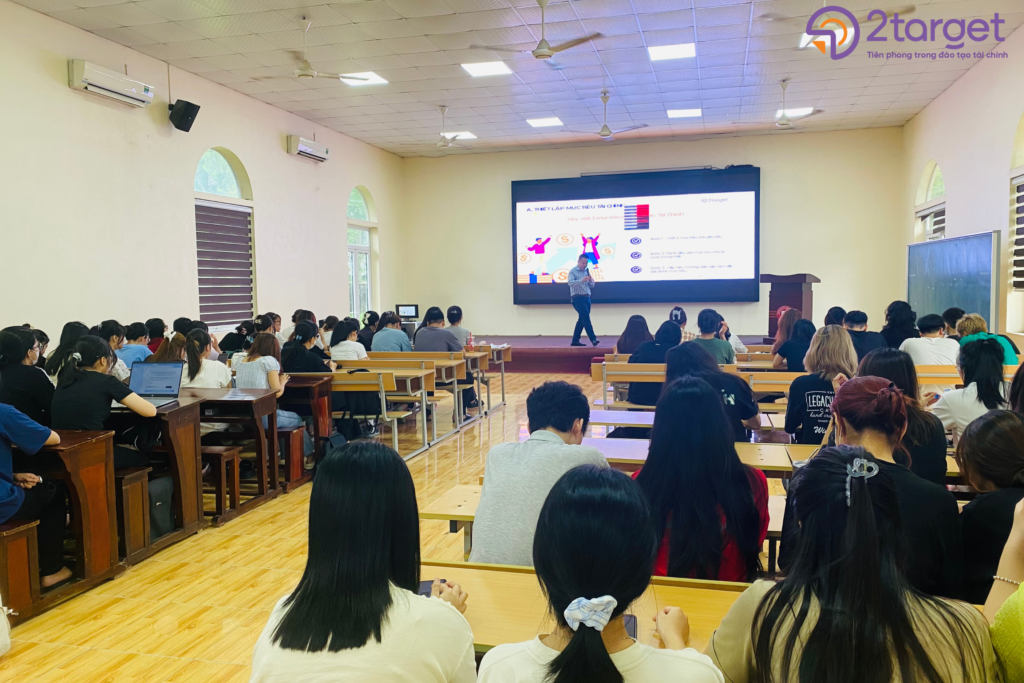
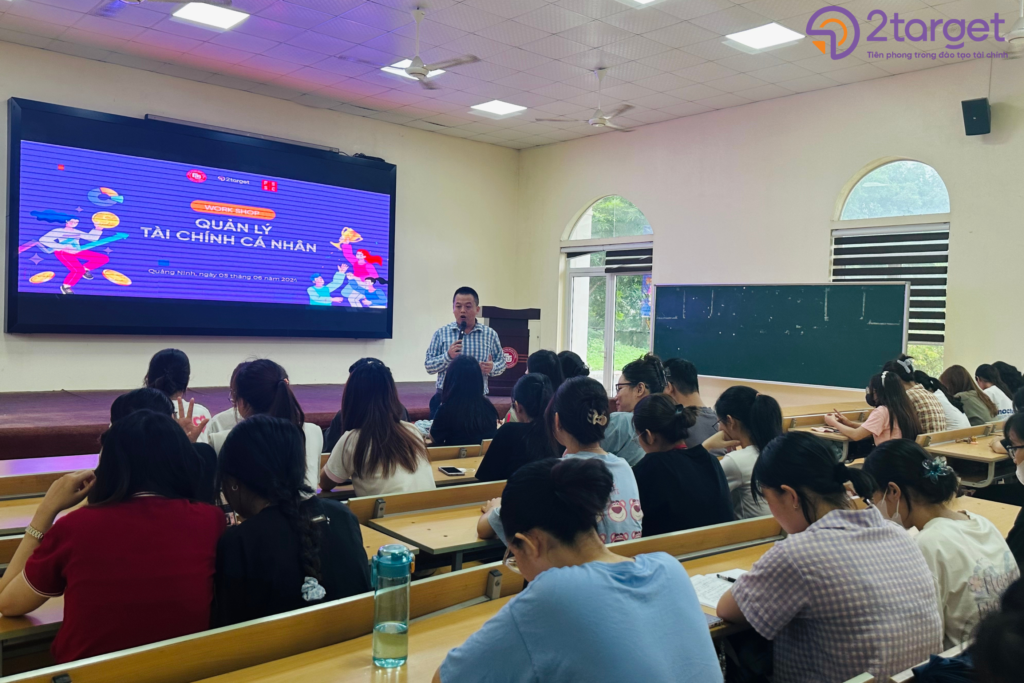
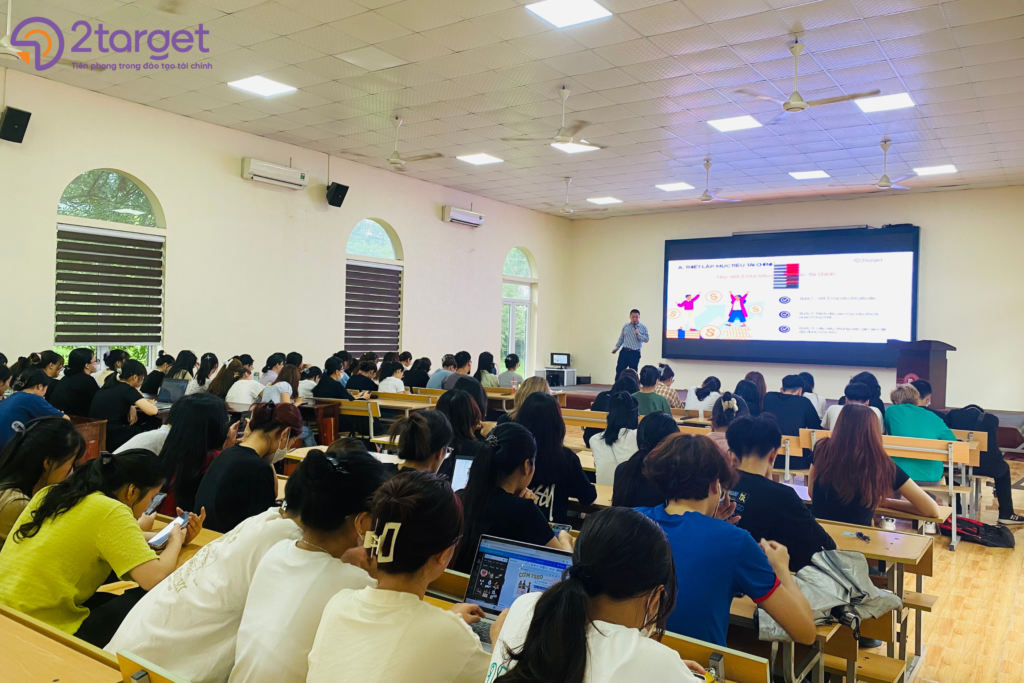
Buổi workshop đã thu hút gần 200 sinh viên tham gia, minh chứng cho sự quan tâm sâu sắc của giới trẻ đối với quản lý tài chính cá nhân. Trong suốt chương trình, các bạn sinh viên đã thể hiện sự hứng khởi và thích thú qua những lời giảng dạy đầy tâm huyết và chuyên môn của các chuyên gia. 

Buổi Workshop thu hút đông đảo sinh viên tham gia

Kiến thức chuyên sâu

Nhiều kiến thức bổ ích xoay quanh vấn đề quản lý tài chính cá nhân đã được chia sẻ bởi các chuyên gia giàu kinh nghiệm. Đây là những bài học được chính các chuyên gia đúc kết ra từ cuộc sống, do đó có tính thực tiễn cao, giúp các bạn sinh viên dễ dàng áp dụng. 

Những kiến thức chuyên sâu và bổ ích đã được các chuyên gia chia sẻ

Thảo luận sôi nổi 

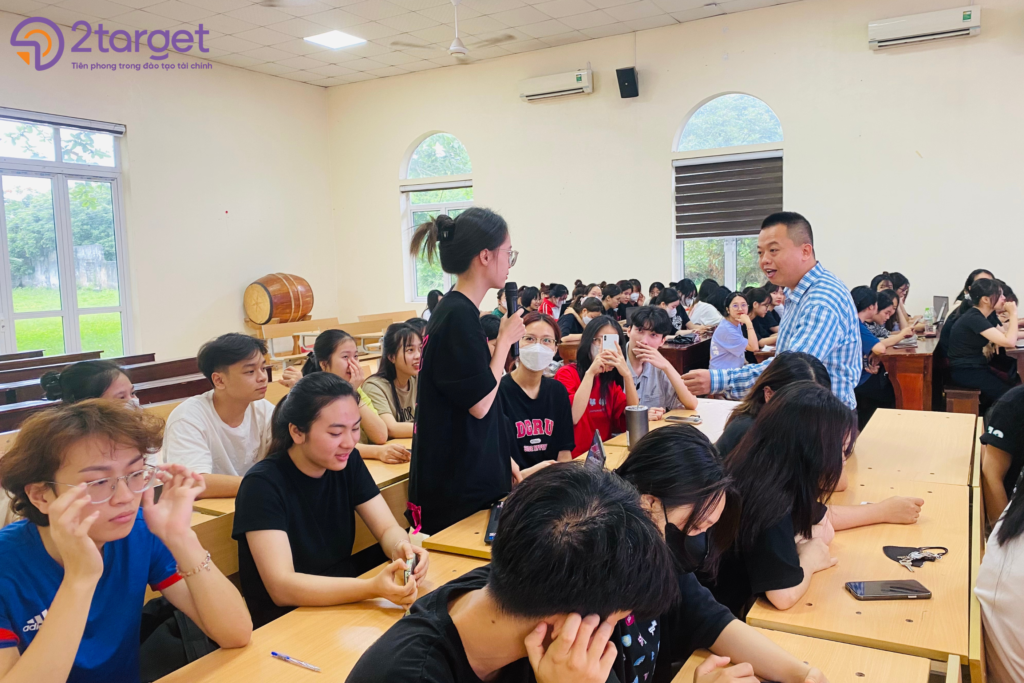
Buổi workshop là dịp để các bạn sinh viên và thầy cô cùng nhau thảo luận, trao đổi những kinh nghiệm thực tiễn và các quy tắc quản lý tài chính hữu ích. Tại đây, các bạn sinh viên đã chia sẻ về những khó khăn, thách thức mà họ gặp phải về vấn đề tài chính. Từ đó, các chuyên gia đã đưa ra những lời khuyên hữu ích, giúp các bạn có được cái nhìn đúng đắn hơn, cũng như nhận thức được tầm quan trọng của Quản lý tài chính cá nhân.

Chuyên gia và sinh viên chia sẻ những kiến thức về quản lý tài chính cá nhân

Chúng tôi tin rằng, những kiến thức và kinh nghiệm được truyền đạt trong buổi workshop sẽ trở thành hành trang quý giá, giúp các bạn sinh viên tự tin hơn trong việc quản lý tài chính cá nhân. 2Target xin gửi lời cảm ơn chân thành đến các bạn sinh viên và thầy cô đã cùng tham gia và tạo nên một buổi học đầy ý nghĩa và đáng nhớ.

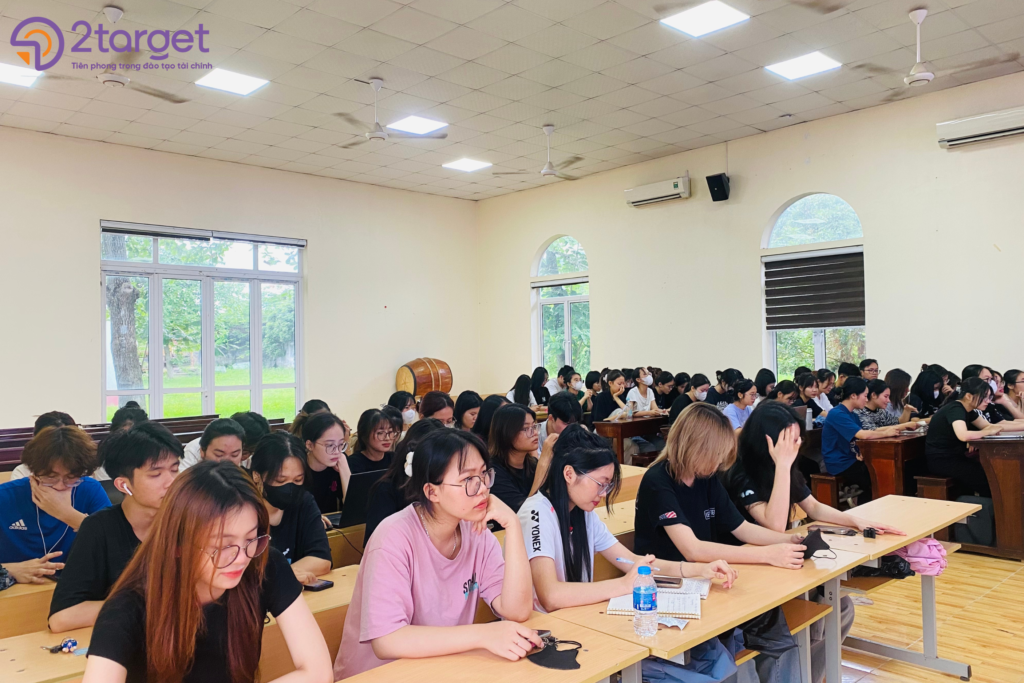
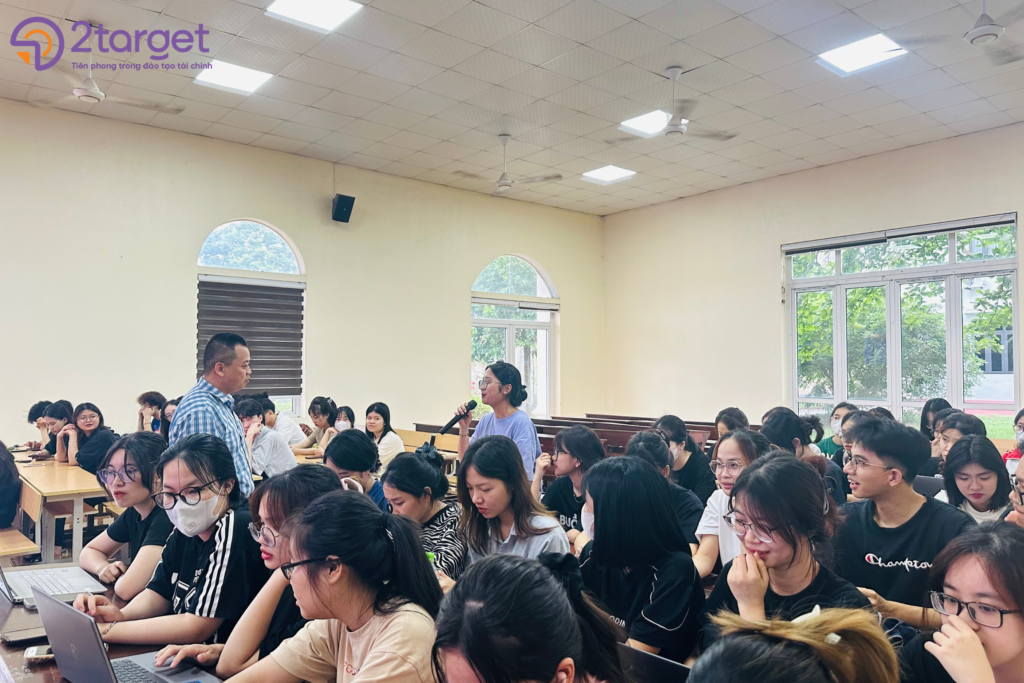
Một số hình ảnh khác tại buổi Workshop

Để biết thêm thông tin về các sự kiện và workshop sắp tới, vui lòng truy cập website của chúng tôi hoặc liên hệ qua email: info@2target.com. 

———– 

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn
Vận dụng nguyên tắc 50/30/20 vào quản lý tài chính cá nhân

Ngày nay, nhiều người trẻ tuổi sở hữu khối tài sản đáng kể từ rất sớm, nhưng lại thiếu kỹ năng kiểm soát tài chính. Điều này dễ dàng đẩy họ vào “vòng xoáy tiền bạc” – kiếm được bao nhiêu tiêu hết bấy nhiêu, thậm chí còn rơi vào cảnh nợ nần chồng chất. Do đó, để quản lý tài chính cá nhân một cách đơn giản và hiệu quả, rất nhiều người đã chọn quy tắc 50/30/20. Tuy nhiên, làm thế nào để có thể vận dụng tốt và linh hoạt quy tắc này?

Những điểm chính của Quy tắc 50/30/20

Trước tiên, hãy cùng 2Target điểm lại những nội dung chính của quy tắc quản lý tài chính cá nhân này nhé!

Quản lý tài chính cá nhân hiệu quả theo quy tắc 50/30/20

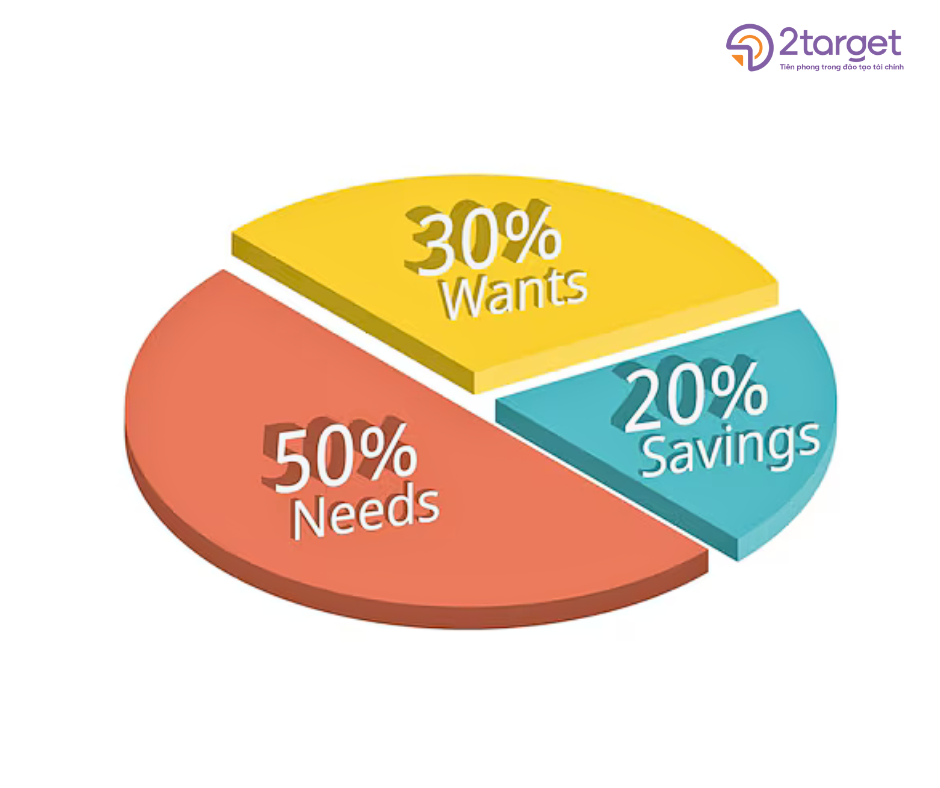
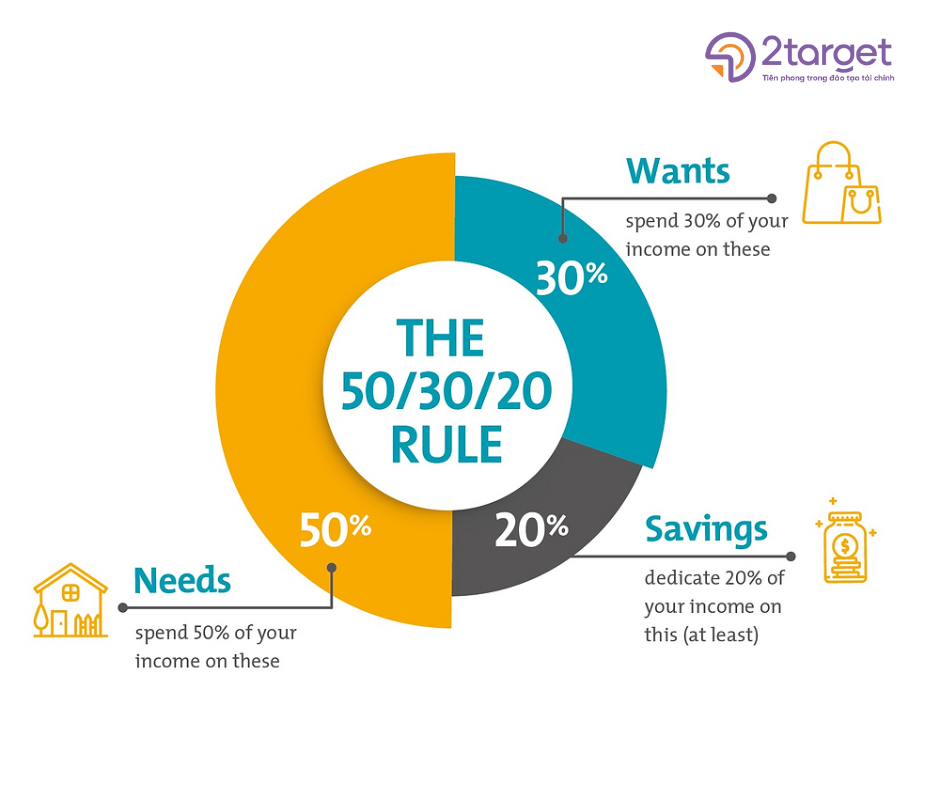
Quy tắc 50/30/20 đơn giản hóa việc lập kế hoạch tài chính bằng cách phân bổ thu nhập (sau thuế) thành ba loại:

  • 50% cho nhu cầu thiết yếu : Bao gồm tiền nhà, tiền ăn, hóa đơn điện nước, và các chi phí cần thiết khác.
  • 30% cho mong muốn: Dành cho các hoạt động giải trí, sở thích cá nhân, và các chi tiêu không bắt buộc.
  • 20% cho tiết kiệm và đầu tư: Để xây dựng quỹ dự phòng và đầu tư cho tương lai.

Tỷ lệ phân bổ tối ưu là 50%, 30% và 20%, tuy nhiên, không phải khi nào một cá nhân cũng có thể đạt ngay được tỷ lệ này. Chúng ta có thể bắt đầu từ những tỷ lệ khác phù hợp với thực tế của bản thân hơn, và sau đó, áp dụng các nguyên tắc được khuyến nghị để tiến dần đến tỷ lệ phân bổ tối ưu.

>> Xem thêm: Hiểu đúng về Quy tắc quản lý tài chính cá nhân 50/30/20

Bản chất của quy tắc Quản lý tài chính cá nhân 50/30/20

Quy tắc 50/30/20 không chỉ là một trạng thái tĩnh mà nó thực sự là một quá trình động, thích nghi với điều kiện và bối cảnh cá nhân cụ thể.

Một số người có thu nhập thấp có thể gặp khó khăn khi áp dụng quy tắc này vì 50% thu nhập không đủ để trang trải các chi phí sinh hoạt tối thiểu. Việc giảm chi tiêu cho các nhu cầu hưởng thụ để đạt tỷ lệ 30% cũng có thể gây áp lực và từ chối tham gia. Khi thu nhập đột ngột giảm sút, việc duy trì tỷ lệ phân bổ thu nhập cũng trở nên khó khăn.

Elizabeth Warren nhấn mạnh rằng quy tắc 50/30/20 là một công thức cân bằng cho toàn bộ cuộc đời của một con người, không phải là một “liệu pháp giảm cân cấp tốc” trong ngắn hạn. Chúng ta có thể bắt đầu từ điểm phù hợp nhất với điều kiện và bối cảnh cá nhân của mình.

Bản chất của quy tắc 50/30/20 là một quá trình động

Ví dụ, nếu mức thu nhập hiện tại của bạn chỉ cho phép dành 65% cho nhóm chi tiêu Cần, bạn có thể bắt đầu từ tỷ lệ này và duy trì nó cho đến khi thu nhập tăng lên, mà không tăng chi tiêu. Tương tự, nếu bạn chưa thể tiết kiệm 20%, bạn có thể bắt đầu từ mức thấp hơn như 15% hoặc 10%.

Tóm lại, tỷ lệ 50/30/20 là một mục tiêu lý tưởng, một cột mốc để bạn biết mình cần phải tiến về hướng nào. Từ đó, bạn có thể bắt đầu từ điểm xuất phát và điều chỉnh dần dần để phản ánh tình hình tài chính cá nhân của mình.

Các bước giúp bạn áp dụng tốt quy tắc 50/30/20 trong quản lý tài chính cá nhân

Bởi tính dễ hiểu và linh hoạt của quy tắc này, 50/30/20 được đánh giá là một trong những nguyên tắc quản lý ngân sách dễ áp dụng và phổ biến nhất hiện nay. Dưới đây là một số gợi ý giúp bạn thực hiện quy tắc này thành công hơn:

Bước 1: Bắt đầu từ “điểm đứng hiện tại” của bạn
  • Liệt kê cụ thể danh mục các khoản chi tiêu mà bạn cho là cần thiết.
  • Duyệt lại từng khoản chi tiêu với 3 tiêu chí như Elizabeth Warren đã đề xuất. Loại bỏ bất kỳ khoản chi tiêu nào không đáp ứng được ít nhất một trong 3 tiêu chí này. Bây giờ bạn đã có danh mục Cần của mình, hãy tính tổng số tiền cho danh mục này.
Bước 2: Phân bổ ngân sách
  • Tính tổng thu nhập sau thuế, sau đó trừ đi số tiền của danh mục Cần. Bạn sẽ có tổng ngân sách để phân bổ cho hai mục Muốn và Tiết kiệm. Hãy thiết lập tỷ lệ phù hợp với bạn.
  • Chia ngân sách cho cả hai mục này, không cần phải cắt giảm toàn bộ mục Muốn hoặc bỏ qua mục Tiết kiệm.
Phân bổ ngân sách cho hai hạng mục Muốn và Tiết kiệm

Bạn không cần phải cắt giảm toàn bộ mục Muốn để đạt được tỷ lệ Tiết kiệm tối ưu, ngược lại bạn cũng không nên bỏ qua mục Tiết kiệm để dành toàn bộ tiền còn lại cho phần Muốn. Mà nên chia cho cả hai hạng mục này, dù là theo tỷ lệ nào thì đó cũng là bước khởi đầu tốt.

Bước 3: Điều chỉnh dần các tỷ lệ phân bổ khi thu nhập tăng lên
  • Duy trì tỷ lệ phân bổ cho mục Cần không đổi, ngay cả khi thu nhập tăng lên, cho đến khi bạn đạt được mức 50% hoặc thấp hơn.
  • Ưu tiên tăng tỷ lệ tiết kiệm nếu tỷ lệ hiện tại đang dưới 20%, nhưng vẫn giữ nguyên chi tiêu cho các mục khác.
  • Khi thu nhập cao hơn, bạn có thể điều chỉnh tỷ lệ tiết kiệm lên trên 20% và giảm tỷ lệ chi tiêu cho mục Cần và Muốn để đạt được tỷ lệ tích lũy và tăng trưởng tài sản nhiều hơn.

Trên là một lộ trình mang tính định hướng, hơn là một nguyên tắc quản lý tài chính cứng nhắc, vì vậy, bạn có thể thử và thay đổi để đạt được các tỷ lệ phù hợp nhất với bản thân, cũng như điều kiện cụ thể trong từng giai đoạn. 2Target chúc bạn thành công! 

———– 

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn
Hiểu đúng về Quy tắc 50/30/20?

Tính cá nhân hóa trong quản lý tài chính, cùng với sự biến động và đa dạng trong các hoạt động chi tiêu, khiến nhiều người cảm thấy việc quản lý ngân sách trở nên phức tạp và đầy thách thức. Thật tuyệt vời nếu có một phương pháp quản lý ngân sách đơn giản và hiệu quả, đúng không? Đó chính là lý do tại sao quy tắc 50/30/20, hay còn gọi là “Công thức cân bằng tiền”, ra đời.

Quy tắc 50/30/20 trong quản lý tài chính cá nhân là gì?

Quy tắc 50/30/20, còn được gọi là Công thức cân bằng tiền, được đưa ra bởi Cựu Thượng nghị sĩ Elizabeth Warren và con gái bà- Amelia Warren Tyagi, trong cuốn sách “All Your Worth: The Ultimate Lifetime Money Plan” (Tạm dịch là Kế hoạch tối ưu để quản lý tiền trọn đời) xuất bản năm 2005. 

Trong cuốn sách này, họ đã đề xuất một công thức quản lý tiền đơn giản mà mọi cá nhân đều có thể áp dụng. Theo quy tắc này, thu nhập của một người nên được phân bổ vào ba nhóm chính: 50% cho các nhu cầu thiết yếu, 30% cho các mong muốn, và 20% cho việc tiết kiệm.

Quy tắc quản lý tài chính 50/30/20 - Công thức cân bằng tiền dành cho giới trẻ
Quy tắc quản lý tài chính 50/30/20 – Công thức cân bằng tiền dành cho giới trẻ

Tại sao bạn nên phân bổ ngân sách theo quy tắc 50/30/20?

Việc áp dụng quy tắc 50/30/20 không chỉ giúp bạn quản lý tài chính hiệu quả mà còn mang lại nhiều lợi ích thiết thực. Hãy cùng 2Target khám phá lý do tại sao bạn nên phân bổ ngân sách theo quy tắc này.

50% cho nhóm CẦN

50% Thu nhập được dùng cho những thứ cần thiết

50% thu nhập nên được sử dụng cho các chi tiêu thiết yếu mà bạn bắt buộc phải trả, bất kể hoàn cảnh ra sao. Theo Warren, có ba lý do chính để duy trì mức chi tiêu này cho nhóm Cần:

Đảm bảo sự ổn định

Mọi người đều cần có những chi phí tối thiểu như tiền ăn, tiền nhà… Dành 50% thu nhập cho các khoản cần thiết giúp bạn đảm bảo có đủ tiền cho những phần còn lại của cuộc sống như giải trí và tiết kiệm cho tương lai.

Đảm bảo an toàn trong tình huống khó khăn

Nếu bạn mất việc, các khoản bảo hiểm thất nghiệp thường bằng tối thiểu 50% thu nhập khi còn làm việc. Hoặc nếu một trong hai vợ chồng mất việc, bạn vẫn có thể đảm bảo chi trả các chi phí cần thiết cho cuộc sống với khoản lương còn lại.

Kinh nghiệm kiểm chứng

Warren nhấn mạnh rằng tỷ lệ này đã được kiểm chứng với nhiều người lao động Mỹ trong các giai đoạn trước đây. Hầu hết các gia đình chỉ dùng một nửa thu nhập cho những chi tiêu cần thiết, nhờ đó họ luôn có thể dành ra một phần để tiết kiệm cho tương lai.

Vậy làm sao bạn có thể biết khoản chi tiêu nào thực sự Cần, và khoản nào thì không? 

Theo Warren, những khoản chi tiêu có thể xếp vào danh mục Cần nếu:

Bạn không thể sống an toàn (Ở tiêu chuẩn tối thiểu của cá nhân), mà không có khoản chi tiêu này.

Nếu bạn mất việc, bạn vẫn cần đến khoản chi tiêu này.

Trong vòng 6 tháng, bạn sẽ không thể sống mà không có khoản chi tiêu này.

30% cho nhóm MUỐN

30% thu nhập được sử dụng cho các khoản chi tiêu phục vụ mục đích nghỉ ngơi và hưởng thụ cuộc sống. Đây là không gian dành cho sở thích cá nhân, các nhu cầu giải trí, và tự do lựa chọn phong cách sống. Khác với nhóm Cần, nhóm Muốn linh hoạt và mang tính cá nhân hóa cao.

Bạn có thể chi tiêu cho bất cứ điều gì mình thích, miễn là tổng chi phí không vượt quá 30% thu nhập. Tỷ lệ này được cho là vừa đủ để bạn có thể tận hưởng cuộc sống mà vẫn đảm bảo tài chính cho tương lai.

Khó khăn lớn nhất trong việc kiểm soát nhóm Muốn là làm sao để giới hạn chi tiêu trong 30%, trong khi mỗi người đều có rất nhiều mong muốn. Warren cho rằng việc đặt ra giới hạn cụ thể sẽ giúp bạn ý thức hơn trong việc quản lý chi tiêu. Một số nguyên tắc có tính hành động như:

Luôn chi tiêu cho nhóm Cần trước (ví dụ: Đặt lịch thanh toán tự động cho các khoản chi tiêu thiết yếu).

Mở các tài khoản riêng để quản lý chi tiêu cho từng nhóm, đảm bảo không sử dụng ngân sách của nhóm Cần để đáp ứng các nhu cầu của nhóm Muốn.

30% Thu nhập được dùng cho những khoản chi tiêu mà bạn Muốn như shopping, du lịch,...
30% Thu nhập được dùng cho những khoản chi tiêu mà bạn Muốn như shopping, du lịch,…

20% cho TIẾT KIỆM 

Warren cho rằng việc để nhóm Tiết kiệm ở phần cuối cùng của Công thức cân bằng tiền không có nghĩa là tiết kiệm không quan trọng. Ngược lại, tiết kiệm rất quan trọng, nhưng cách sắp xếp này giúp bạn thấy rõ cách tiết kiệm được hình thành.

30% Thu nhập được dùng cho những khoản chi tiêu mà bạn Muốn như shopping, du lịch,...
30% Thu nhập được dùng cho những khoản chi tiêu mà bạn Muốn như shopping, du lịch,…

 Khi bạn giữ chi tiêu ở mức 50% cho nhóm Cần và 30% cho nhóm Muốn, bạn sẽ tự động có 20% thu nhập dành cho tiết kiệm. Bà nhấn mạnh rằng tiết kiệm sẽ trở nên dễ dàng và tự động khi bạn đã tập trung quản lý tốt hai nhóm chi tiêu trên.

Ưu và nhược điểm của quy tắc 50-30-20 trong quản lý Tài chính cá nhân

Ưu và Nhược điểm của Quy tắc quản lý tài chính cá nhân 50/30/20

Quy tắc 50-30-20 là một phương pháp đơn giản giúp bạn quản lý tài chính cá nhân bằng cách phân chia thu nhập hàng tháng thành ba danh mục: 50% cho nhu cầu thiết yếu, 30% cho mong muốn, và 20% cho tiết kiệm và đầu tư. Dưới đây là một số ưu và nhược điểm của quy tắc này:

Ưu điểm

Dễ hiểu và dễ áp dụng: Quy tắc 50-30-20 rất đơn giản và dễ hiểu, bạn không cần phải có kiến thức chuyên sâu về tài chính để áp dụng. 

Tạo thói quen Tài chính lành mạnh: Áp dụng quy tắc này giúp bạn hình thành thói quen chi tiêu có kế hoạch và tiết kiệm đều đặn, từ đó tạo nền tảng tài chính vững chắc. 

Linh hoạt: Quy tắc này có thể được điều chỉnh để phù hợp với từng cá nhân hoặc gia đình, tùy thuộc vào tình hình tài chính cụ thể. 

Giảm căng thẳng Tài chính: Việc phân chia thu nhập theo danh mục giúp bạn dễ dàng theo dõi và kiểm soát chi tiêu, giảm bớt căng thẳng về tài chính. 

Hỗ trợ mục tiêu Tài chính dài hạn: Phần tiết kiệm và đầu tư chiếm 20%, giúp bạn xây dựng quỹ dự phòng và đầu tư cho tương lai. 

Nhược điểm

Không phù hợp với mọi mức thu nhập: Đối với những người có thu nhập thấp, 50% cho nhu cầu thiết yếu có thể không đủ, buộc họ phải chi tiêu nhiều hơn vào các danh mục khác. 

Thiếu linh hoạt trong chi tiêu: Quy tắc này có thể quá cứng nhắc đối với những người có chi tiêu biến động hoặc không đều đặn hàng tháng. 

Không phản ánh chính xác tình trạng Tài chính cá nhân: Quy tắc 50-30-20 là một phương pháp chung chung và có thể không phù hợp với các tình huống tài chính đặc biệt hoặc phức tạp. 

Bỏ qua các khoản Chi tiêu khẩn cấp: Quy tắc này không đề cập rõ ràng đến việc xử lý các khoản chi tiêu khẩn cấp hoặc không lường trước, có thể gây khó khăn cho những người không có quỹ dự phòng. 

Không tối ưu hóa Đầu tư: Mặc dù 20% thu nhập được dành cho tiết kiệm và đầu tư, quy tắc này không cung cấp hướng dẫn cụ thể về cách đầu tư số tiền đó một cách hiệu quả.

Phân bổ ngân sách theo quy tắc 50-30-20 mang lại nhiều lợi ích trong việc quản lý tài chính cá nhân, nhưng cũng cần được điều chỉnh linh hoạt để phù hợp với tình hình tài chính cụ thể của mỗi người.

>> Xem thêm: Vận dụng nguyên tắc 50/30/20 vào quản lý tài chính cá nhân

———– 

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn