Trong những năm gần đây, thị trường bảo hiểm đang bước vào giai đoạn chuyển dịch mạnh mẽ. Khách hàng không còn tìm kiếm một người chỉ giới thiệu sản phẩm, mà mong muốn được đồng hành bởi những người có thể giúp họ nhìn nhận toàn diện về bức tranh tài chính và đưa ra giải pháp phù hợp với từng giai đoạn cuộc sống.
Xu hướng này khiến vai trò của đội ngũ tư vấn bảo hiểm cũng thay đổi. Từ một người bán sản phẩm, họ cần trở thành người đồng hành trong hành trình hoạch định tài chính của khách hàng.
2Target tổ chức Workshop Quản lý tài chính cá nhân cho nhân viên tư vấn tại Manulife
Đó cũng là lý do ngày càng nhiều doanh nghiệp bảo hiểm và tổ chức tài chính chú trọng đầu tư vào việc nâng cao năng lực tư vấn thông qua các chương trình đào tạo về quản lý và hoạch định tài chính cá nhân.
Thực trạng chất lượng tư vấn trong ngành bảo hiểm
Theo khảo sát người tiêu dùng bảo hiểm của Vietnam Report năm 2023, chất lượng đội ngũ tư vấn vẫn là một trong những yếu tố khiến khách hàng băn khoăn. Hai tiêu chí được đánh giá giảm mạnh là:
Mức độ am hiểu nghiệp vụ và khả năng đồng hành cùng khách hàng.
Khả năng tư vấn giải pháp bảo hiểm phù hợp với nhu cầu thực tế.
Điều này phản ánh khoảng cách giữa kỳ vọng của khách hàng và năng lực tư vấn thực tế của nhiều tư vấn viên.
Thực tế, không ít trường hợp tư vấn vẫn tập trung vào việc giới thiệu sản phẩm mà chưa dành đủ thời gian để phân tích khả năng tài chính, mục tiêu và nhu cầu của khách hàng. Khi giải pháp đưa ra chưa phù hợp với khả năng chi trả hoặc mục tiêu dài hạn, khách hàng dễ từ chối, hủy hợp đồng hoặc mất niềm tin vào giá trị của bảo hiểm.
Đây cũng là một trong những lý do khiến nhiều doanh nghiệp bảo hiểm hiện nay ưu tiên các chương trình đào tạo nâng cao năng lực tư vấn cho đội ngũ kinh doanh.
Tài chính cá nhân nâng cao chất lượng tư vấn bảo hiểm
Một tư vấn viên có kiến thức về quản lý tài chính cá nhân sẽ không bắt đầu bằng câu hỏi “Anh/chị muốn tham gia gói nào?”, mà sẽ bắt đầu bằng việc cùng khách hàng nhìn lại:
Thu nhập và dòng tiền hiện tại.
Các khoản chi tiêu và nghĩa vụ tài chính.
Quỹ dự phòng.
Mục tiêu trong 5–10–20 năm tới.
Những rủi ro cần được bảo vệ.
Khi hiểu được bức tranh tài chính tổng thể, việc lựa chọn sản phẩm bảo hiểm không còn mang tính “bán hàng”, mà trở thành một phần trong kế hoạch tài chính của khách hàng.
Điều này giúp cuộc tư vấn trở nên thuyết phục hơn, đồng thời gia tăng niềm tin và trải nghiệm của khách hàng.
Tài chính cá nhân nâng cao chất lượng tư vấn bảo hiểm
Đối với doanh nghiệp bảo hiểm, đầu tư vào năng lực tài chính cá nhân của đội ngũ còn mang lại nhiều giá trị dài hạn. Đội ngũ tư vấn không chỉ nâng cao kiến thức chuyên môn mà còn:
Tăng khả năng phân tích nhu cầu khách hàng.
Nâng cao chất lượng tư vấn và trải nghiệm dịch vụ.
Xây dựng niềm tin, tăng tỷ lệ chuyển đổi và duy trì hợp đồng.
Tạo lợi thế cạnh tranh trong bối cảnh khách hàng ngày càng yêu cầu tư vấn chuyên sâu.
Đồng thời giúp chính nhân viên quản lý tài chính cá nhân tốt hơn, giảm áp lực tài chính và tập trung hơn vào công việc.
Chương trình Quản lý tài chính cá nhân – Giải pháp giúp doanh nghiệp nâng cao năng lực đội ngũ
Tại 2Target, chúng tôi tin rằng một tư vấn viên chỉ thực sự có thể giúp khách hàng quản lý tài chính khi chính họ hiểu và ứng dụng được những nguyên tắc đó trong cuộc sống.
Vì vậy, 2Target xây dựng chương trình Quản lý tài chính cá nhân dành riêng cho doanh nghiệp, đặc biệt phù hợp với các đơn vị trong lĩnh vực bảo hiểm, ngân hàng và tài chính.
Người nghe được tham gia vào những hoạt động thảo luận và chia sẻ quan điểm cá nhân (Ảnh từ buổi Workshop cho Daiichi)
Không chỉ cung cấp kiến thức nền tảng về quản lý tài chính cá nhân, workshop còn giúp đội ngũ:
Hiểu cách xây dựng bức tranh tài chính tổng thể của khách hàng.
Biết đặt câu hỏi để khai thác nhu cầu thay vì chỉ giới thiệu sản phẩm.
Nhìn nhận bảo hiểm như một phần của kế hoạch tài chính dài hạn.
Ứng dụng kiến thức vào chính tài chính cá nhân để tăng sự tự tin và tính thuyết phục khi tư vấn.
Khi nhân viên được trang bị đúng tư duy và kỹ năng, doanh nghiệp không chỉ nâng cao chất lượng tư vấn mà còn góp phần xây dựng niềm tin bền vững với khách hàng – yếu tố quan trọng để phát triển trong bối cảnh thị trường bảo hiểm đang chuyển dịch mạnh từ “bán sản phẩm” sang “tư vấn giải pháp tài chính”.
Trong bối cảnh doanh nghiệp ngày càng chú trọng Employee Well-being (phúc lợi toàn diện cho nhân sự), Financial Wellness (sức khỏe tài chính) đang nổi lên như một xu hướng quản trị nguồn nhân lực quan trọng năm 2026. Không chỉ giúp giảm căng thẳng tài chính, nâng cao hiệu suất làm việc và mức độ gắn kết của nhân viên, Financial Wellness còn trở thành chiến lược giúp doanh nghiệp xây dựng đội ngũ ổn định và giữ chân nhân tài trong dài hạn.
Xu hướng Phúc lợi toàn diện cho nhân sự năm 2026: Khi “Financial Wellness” trở thành chiến lược giữ chân nhân tài
Phúc lợi nhân sự không còn là “đãi ngộ”, mà là chiến lược phát triển doanh nghiệp
Trong bối cảnh thị trường lao động liên tục biến động, doanh nghiệp không chỉ cạnh tranh bằng mức lương hay chế độ thưởng mà còn bằng khả năng tạo ra một môi trường làm việc giúp nhân sự phát triển toàn diện và bền vững.
Chính vì vậy, Employee Well-being (Phúc lợi toàn diện cho người lao động) đang trở thành một trong những xu hướng quản trị nhân sự nổi bật nhất năm 2026. Thay vì chỉ tập trung vào sức khỏe thể chất, các doanh nghiệp ngày càng quan tâm đến sức khỏe tinh thần, năng lượng làm việc và đặc biệt là Financial Wellness (Sức khỏe tài chính) của đội ngũ.
Đây không chỉ là một chương trình phúc lợi mà đang trở thành yếu tố tạo nên lợi thế cạnh tranh trong việc thu hút, giữ chân và phát triển nhân tài.
Employee Well-being tác động như thế nào đến hiệu quả của tổ chức?
Nhiều nghiên cứu trên thế giới cho thấy, trạng thái Well-being của nhân sự có mối liên hệ trực tiếp với hiệu quả vận hành của doanh nghiệp. Một nhân sự có sức khỏe toàn diện sẽ có xu hướng:
Làm việc tập trung và hiệu quả hơn
Chủ động đóng góp và sáng tạo hơn
Có mức độ gắn kết cao với tổ chức
Giảm nguy cơ kiệt sức (Burnout)
Sẵn sàng thích nghi với những thay đổi của doanh nghiệp
Ngược lại, khi nhân viên thường xuyên chịu áp lực về tinh thần hoặc tài chính, hiệu suất làm việc có thể suy giảm, kéo theo tỷ lệ nghỉ việc, vắng mặt và mất động lực tăng lên. Điều này khiến Well-being không còn là câu chuyện về trải nghiệm nhân viên mà đã trở thành một chỉ số quan trọng trong chiến lược quản trị nguồn nhân lực.
Financial Wellness – Xu hướng phúc lợi nổi bật của năm 2026
Theo báo cáo “Workplace Wellbeing Initiative Trends for 2026” của Global Wellness Institute, dù các chương trình chăm sóc sức khỏe tinh thần đã được mở rộng đáng kể, căng thẳng tài chính vẫn là một trong những nguyên nhân ảnh hưởng mạnh nhất đến Well-being tại nơi làm việc.
>> Xem thêm báo cáo của Viện sức khỏe toàn cầu Tại đây
Một số số liệu đáng chú ý từ báo cáo:
60% nhân viên đang chịu áp lực tài chính, ảnh hưởng trực tiếp đến sức khỏe tinh thần, mức độ gắn kết và hiệu suất làm việc.
Căng thẳng tài chính làm gia tăng các vấn đề về burnout, xung đột gia đình và những hành vi tiêu cực tại nơi làm việc.
Đáng chú ý, 47% nhân sự có thu nhập trên 100.000 USD/năm vẫn gặp căng thẳng tài chính, cho thấy đây không đơn thuần là vấn đề của người có thu nhập thấp.
Những con số này phản ánh một thực tế rằng: Áp lực tài chính không còn là câu chuyện cá nhân, mà đang trở thành yếu tố ảnh hưởng trực tiếp đến năng suất và sự phát triển bền vững của doanh nghiệp.
Khi áp lực tài chính âm thầm làm giảm hiệu suất của nhân sự
Một nhân viên có thể vẫn hoàn thành công việc đúng hạn nhưng lại luôn mang theo những lo lắng về chi tiêu hàng tháng, khoản vay và nợ cá nhân, áp lực nuôi con và chăm sóc gia đình,…Họ thiếu quỹ dự phòng, không có hay không biết cách lập kế hoạch cho các mục tiêu tài chính dài hẳn. Những áp lực này nghe như chẳng liên quan gì đến doanh nghiệp của bạn, nhưng sự thật cho thấy, nó ảnh hưởng trực tiếp đến hiệu quả làm việc của nhân sự.
Những áp lực này khiến họ:
Khó tập trung trong công việc
Dễ căng thẳng và mất động lực
Giảm khả năng đưa ra quyết định
Gia tăng nguy cơ kiệt sức và nghỉ việc
Về lâu dài, doanh nghiệp sẽ phải đối mặt với chi phí tuyển dụng, đào tạo lại nhân sự và nguy cơ mất đi những nhân sự có năng lực chỉ vì một nguyên nhân ít được nhìn thấy: sức khỏe tài chính chưa ổn định.
Áp lực tài chính không còn là vấn đề mang tính cá nhân mà đang trở thành một yếu tố ảnh hưởng trực tiếp đến hiệu quả vận hành của doanh nghiệp.
Nhiều doanh nghiệp trên thế giới đã đưa Financial Wellness vào chiến lược nhân sự
Financial Wellness không còn là khái niệm mới đối với các doanh nghiệp quốc tế. Một ví dụ điển hình là PayPal, khi doanh nghiệp này triển khai chương trình nâng cao sức khỏe tài chính cho nhân viên thông qua nhiều giải pháp đồng bộ như:
Tối ưu chi phí chăm sóc sức khỏe
Điều chỉnh chính sách thu nhập
Trao thưởng bằng cổ phiếu
Cung cấp chương trình giáo dục tài chính cá nhân
Kết quả ghi nhận cho thấy:
Mức độ căng thẳng tài chính của nhân viên giảm đáng kể
Hiệu suất làm việc được cải thiện
Mức độ tận tâm với tổ chức tăng lên
Tỷ lệ nghỉ việc giảm rõ rệt
Điều này cho thấy đầu tư vào sức khỏe tài chính không chỉ mang lại lợi ích cho người lao động mà còn tạo ra giá trị lâu dài cho doanh nghiệp.
Financial Wellness tại Việt Nam: Nhu cầu đang ngày càng rõ ràng
Trong quá trình đồng hành cùng nhiều doanh nghiệp, tổ chức và đội ngũ nhân sự tại Việt Nam, 2Target đã có cơ hội lắng nghe rất nhiều chia sẻ thực tế về: Áp lực chi tiêu ngày càng lớn; Lo lắng về các mục tiêu tài chính cá nhân và gia đình; Burnout kéo dài; Trạng thái mất động lực và thiếu năng lượng trong công việc,….
Nhiều nhà quản lý cũng nhận thấy rằng, những vấn đề này không chỉ ảnh hưởng đến từng cá nhân mà còn tác động trực tiếp đến hiệu quả làm việc của cả đội nhóm. Đó cũng là lý do Financial Wellness đang dần trở thành một phần quan trọng trong chiến lược phát triển nguồn nhân lực bền vững của doanh nghiệp Việt Nam.
Financial Wellbeing: Từ phúc lợi bổ sung đến chiến lược giữ chân nhân tài
Nếu trước đây doanh nghiệp tập trung vào lương, thưởng và bảo hiểm thì ngày nay, một chương trình Financial Wellness hiệu quả có thể mang lại nhiều giá trị hơn:
Giúp nhân sự xây dựng tư duy quản lý tài chính khoa học
Giảm áp lực và căng thẳng trong cuộc sống
Tăng khả năng tập trung và hiệu suất làm việc
Nâng cao mức độ gắn kết với tổ chức
Xây dựng văn hóa doanh nghiệp quan tâm đến sự phát triển toàn diện của con người
Đây không chỉ là một khoản đầu tư cho phúc lợi mà còn là khoản đầu tư cho năng suất, sự ổn định và khả năng phát triển lâu dài của doanh nghiệp.
2Target đồng hành cùng doanh nghiệp xây dựng đội ngũ tài chính khỏe mạnh
Với mong muốn góp phần xây dựng nguồn nhân lực chủ động và bền vững hơn, 2Target phát triển Chương trình Đào tạo Quản lý Tài chính Cá nhân dành cho người đi làm, được thiết kế theo hướng thực tiễn và dễ áp dụng.
Chương trình giúp học viên:
Hiểu rõ tình hình tài chính cá nhân
Xây dựng kế hoạch quản lý thu nhập và chi tiêu hiệu quả
Hình thành thói quen tích lũy và dự phòng
Chủ động chuẩn bị cho các mục tiêu tài chính trong tương lai
Giảm áp lực tài chính và nâng cao chất lượng cuộc sống
2Target tin rằng, khi mỗi nhân sự có một nền tảng tài chính vững vàng hơn, họ sẽ có nhiều năng lượng để phát triển bản thân, làm việc hiệu quả hơn và gắn bó lâu dài hơn với tổ chức.
Chương trình đào tạo quản lý tài chính cá nhân cho người đi làm của 2Target dành riêng cho các doanh nghiệp
Trong kỷ nguyên mà con người là tài sản quan trọng nhất của doanh nghiệp, đầu tư vào Financial Wellness không chỉ là đầu tư cho nhân viên, mà còn là đầu tư cho sự phát triển bền vững của chính doanh nghiệp.\
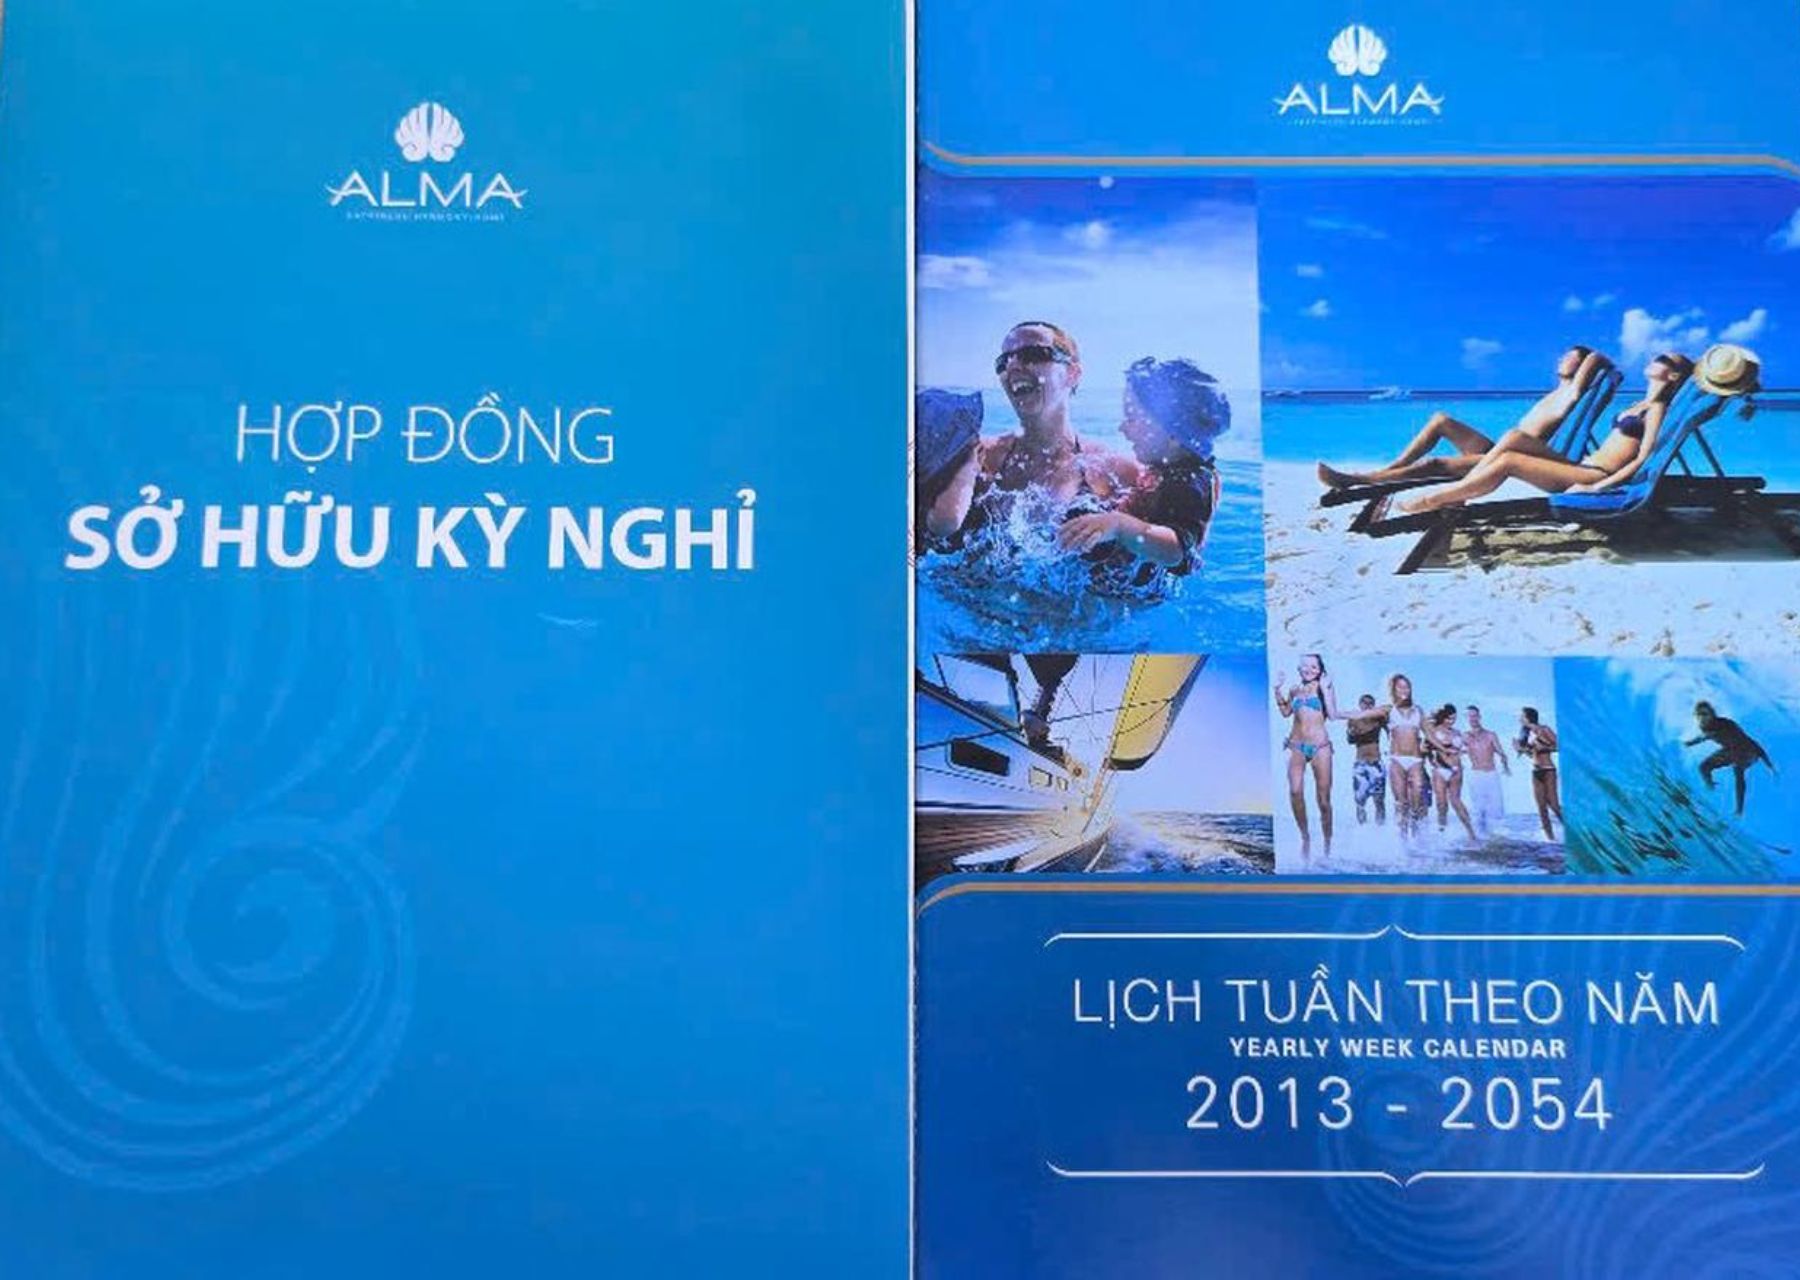
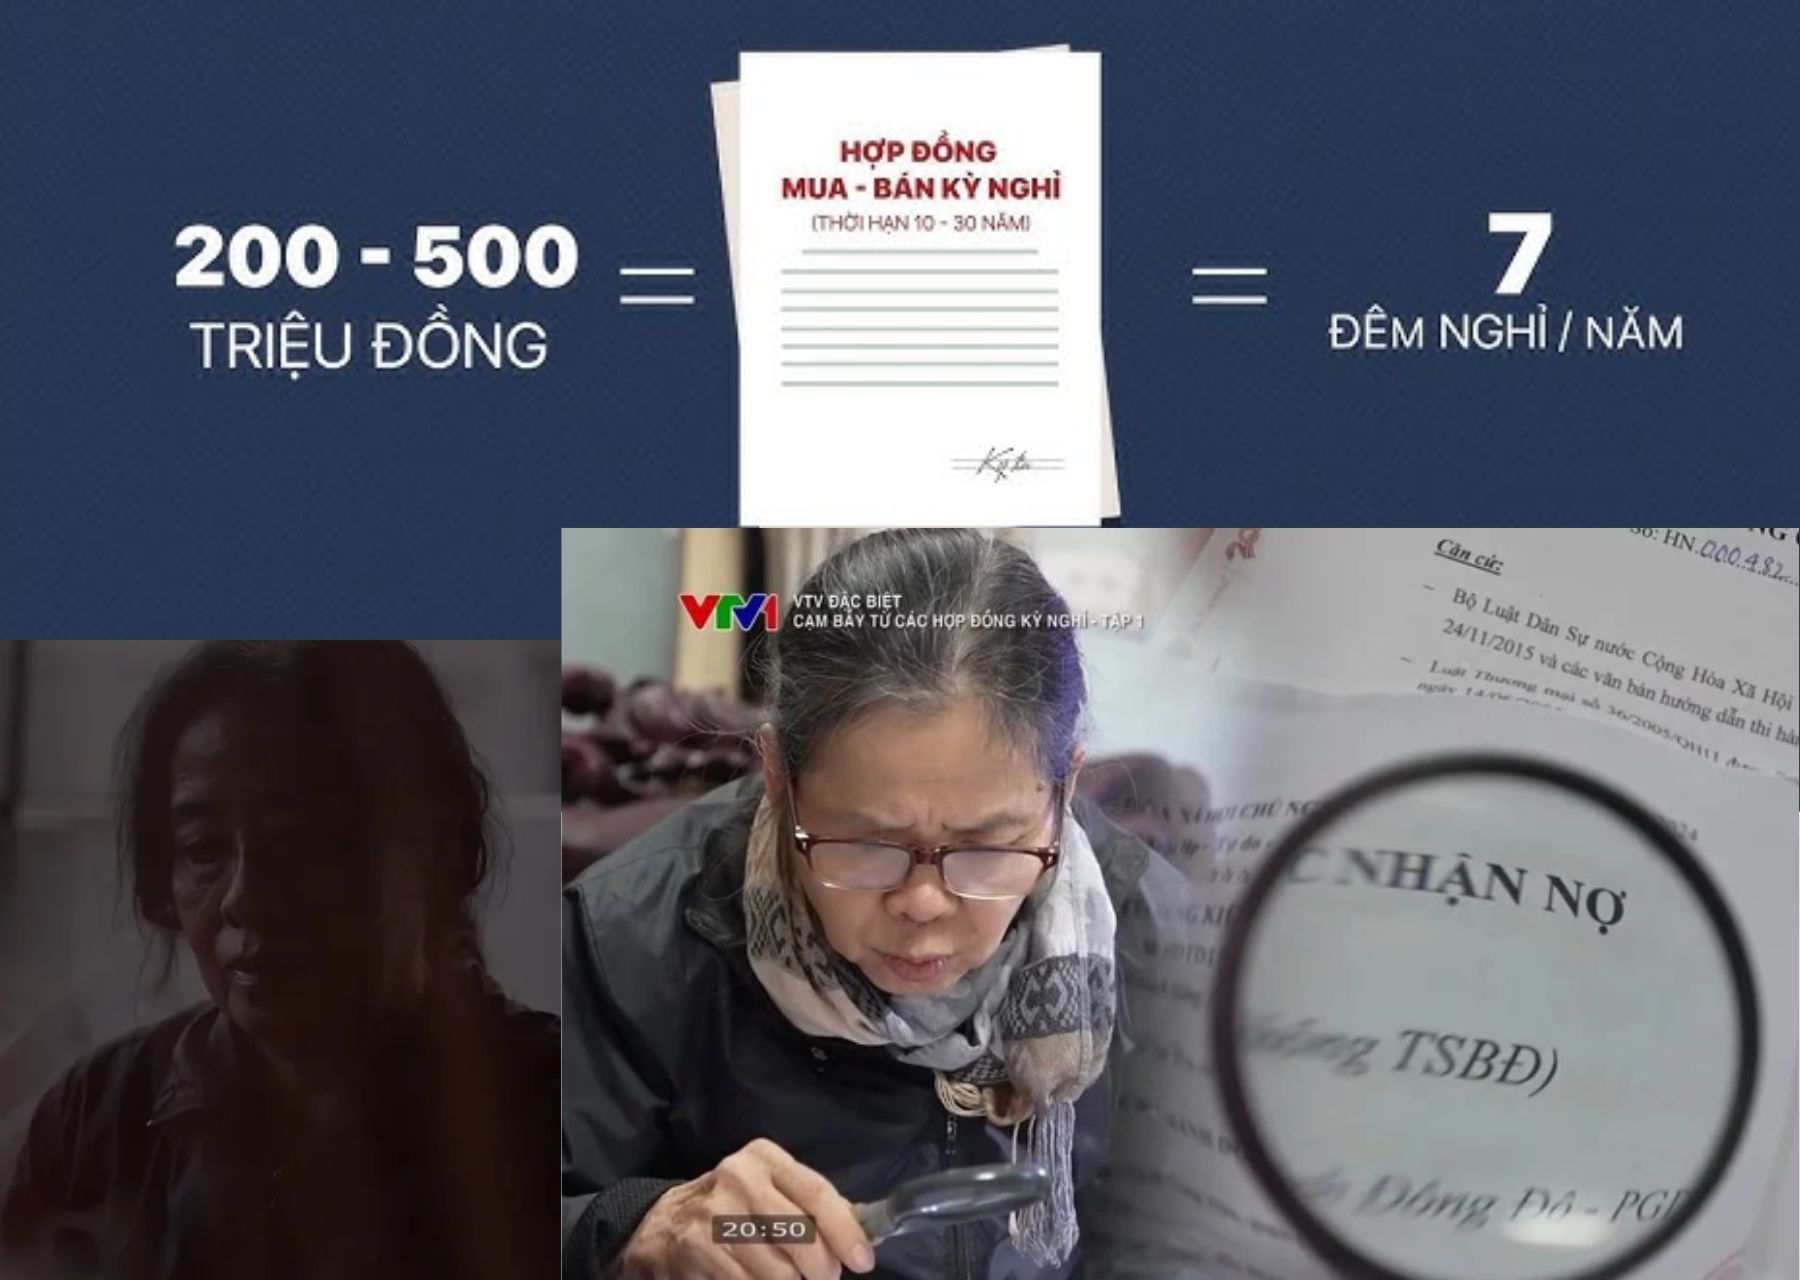
Những ngày gần đây, loạt phóng sự điều tra về các hợp đồng kỳ nghỉ trên VTV đã khiến nhiều người không khỏi bàng hoàng. Không ít gia đình mất hàng trăm triệu, thậm chí hàng tỷ đồng. Nhiều người lớn tuổi sử dụng toàn bộ tiền tiết kiệm hoặc vay mượn để tham gia các giao dịch được giới thiệu là “cơ hội đầu tư”, “tài sản nghỉ dưỡng”, “quyền sở hữu kỳ nghỉ có giá trị gia tăng theo thời gian”.
Tuy nhiên, điều đáng suy ngẫm hơn cả không nằm ở số tiền đã mất. Mà là việc rất nhiều nạn nhân đều là những người có học vấn, có kinh nghiệm sống và có sự nghiệp ổn định. Điều đó cho thấy đây không đơn thuần là câu chuyện của sự cả tin. Đó còn là câu chuyện về những khoảng trống trong năng lực quản lý tài chính cá nhân.
Hợp đồng kỳ nghỉ là gì?
Hợp đồng kỳ nghỉ (Vacation Ownership hoặc Timeshare) là mô hình đã xuất hiện từ nhiều thập kỷ trước tại Mỹ và châu Âu. Thay vì phải bỏ ra một khoản tiền rất lớn để sở hữu toàn bộ một bất động sản nghỉ dưỡng, nhiều người cùng chia sẻ quyền sử dụng một căn hộ hoặc khu nghỉ dưỡng trong những khoảng thời gian nhất định mỗi năm.
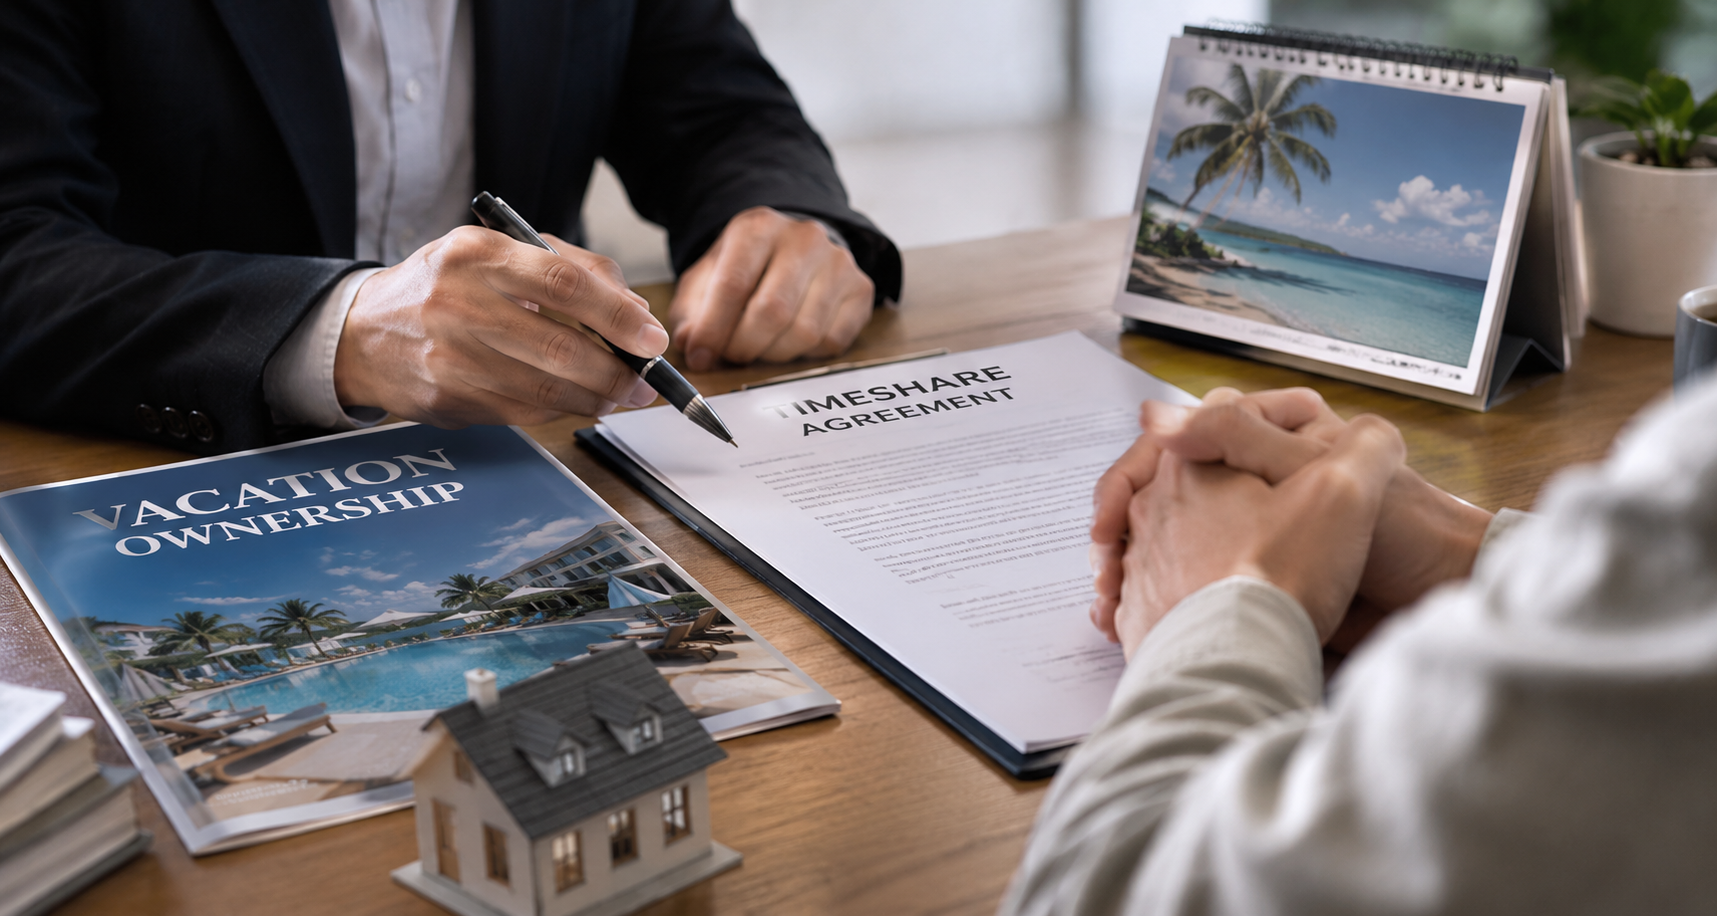
Hình ảnh minh hoạ hợp đồng kì nghỉ
Ví dụ: Một khu nghỉ dưỡng có thể bán quyền nghỉ dưỡng cho nhiều khách hàng khác nhau. Mỗi khách hàng được quyền sử dụng căn hộ trong 1 tuần hoặc vài tuần cố định mỗi năm.
Về bản chất, đây là hình thức trả trước cho nhu cầu du lịch dài hạn. Nếu được vận hành minh bạch, người mua có thể:
Tiết kiệm chi phí nghỉ dưỡng lâu dài.
Sử dụng dịch vụ tại các khu nghỉ dưỡng chất lượng cao.
Trao đổi kỳ nghỉ với hệ thống đối tác tại nhiều quốc gia.
Tại nhiều nước, mô hình này vẫn đang hoạt động hợp pháp.
Vậy tại sao tại Việt Nam lại phát sinh nhiều tranh cãi?
Điều quan trọng chúng ta cần hiểu là: Không phải mọi hợp đồng kỳ nghỉ đều là lừa đảo.
Vấn đề nằm ở cách sản phẩm được bán và những cam kết vượt xa giá trị thực tế của sản phẩm. Trong nhiều trường hợp được phản ánh, khách hàng không được tiếp cận đầy đủ thông tin trước khi ký kết.
Thay vào đó, họ được dẫn dắt bởi những lời quảng bá như:
Giá trị hợp đồng sẽ tăng theo thời gian.
Có thể dễ dàng chuyển nhượng.
Có thể bán lại với giá cao.
Có khả năng sinh lời trong tương lai.
Chỉ còn vài suất cuối cùng.
Khi đó, người mua không còn nhìn sản phẩm như một dịch vụ nghỉ dưỡng. Họ bắt đầu xem nó như một khoản đầu tư. Và đây chính là điểm rủi ro lớn nhất.
Khi một khoản chi tiêu bị “ngụy trang” thành một khoản đầu tư
Một trong những nguyên tắc cơ bản của quản lý tài chính cá nhân là: Phải phân biệt rõ giữa tài sản tiêu dùng và tài sản đầu tư. Một chiếc xe hơi là tài sản phục vụ nhu cầu đi lại. Một chuyến du lịch là chi phí trải nghiệm. Một gói nghỉ dưỡng cũng vậy.
Tuy nhiên, khi những sản phẩm này được giới thiệu như cơ hội sinh lời hoặc gia tăng giá trị tài sản, người mua rất dễ đánh giá sai bản chất của giao dịch.
Nhiều người ký hợp đồng không phải vì nhu cầu nghỉ dưỡng. Họ ký vì kỳ vọng lợi nhuận. Và khi kỳ vọng đó không thành hiện thực, rủi ro bắt đầu xuất hiện.
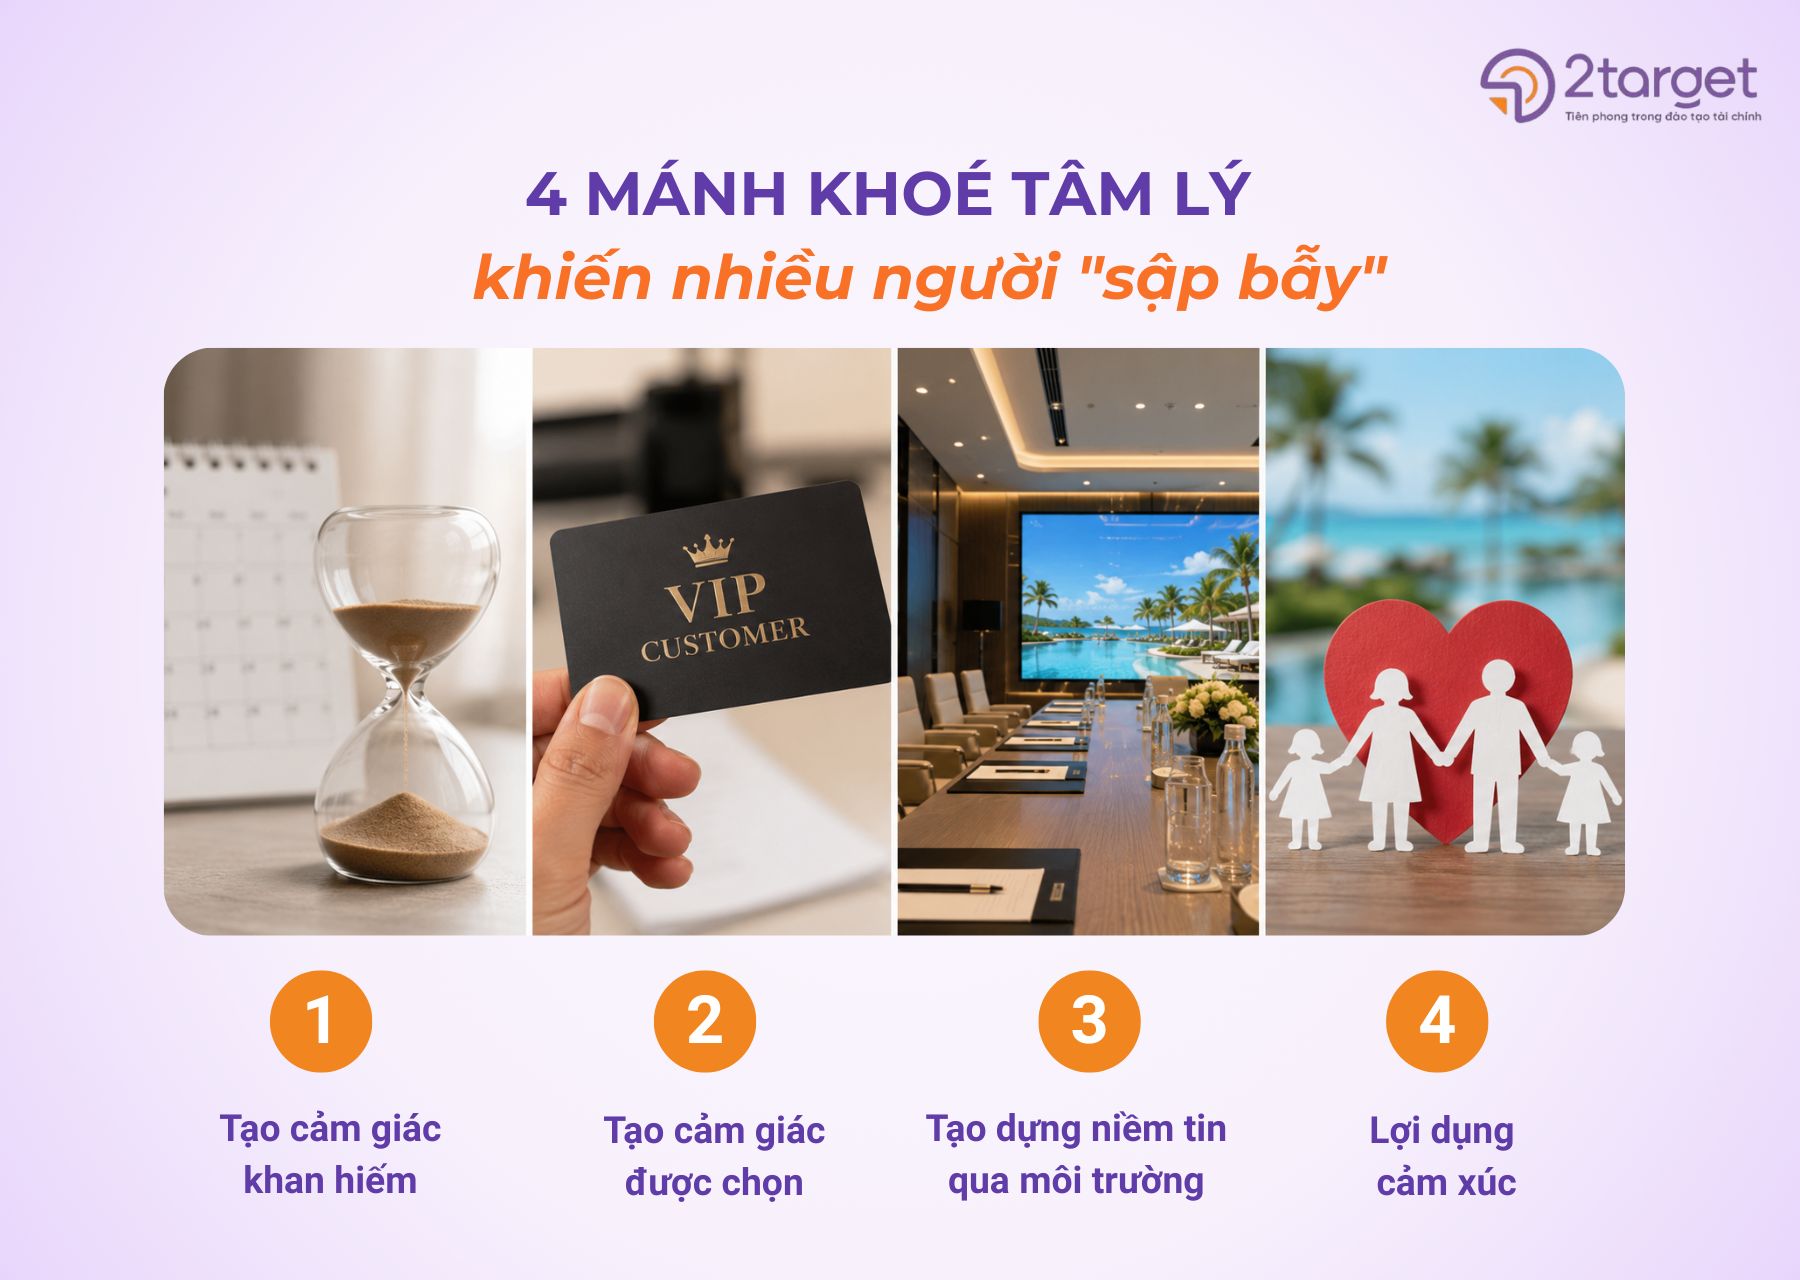
Những mánh khóe tâm lý khiến nhiều người “sập bẫy”
Điều đáng chú ý trong các vụ việc liên quan đến hợp đồng kỳ nghỉ là những thủ thuật được sử dụng thực chất không hề mới. Chúng đã xuất hiện từ lâu trong nhiều mô hình bán hàng áp lực cao và các hình thức lừa đảo tài chính trên khắp thế giới. Điểm khác biệt nằm ở chỗ các chiêu thức này được thiết kế để tác động trực tiếp vào tâm lý con người, khiến người tham gia đưa ra quyết định dựa trên cảm xúc thay vì sự phân tích lý trí.
4 mánh khoé tâm lý phổ biến của hình thức lừa đảo hợp đồng kỳ nghỉ
1. Tạo cảm giác khan hiếm
Một trong những kỹ thuật phổ biến nhất là tạo cảm giác khan hiếm và cấp bách. Người tham gia thường được thông báo rằng chương trình ưu đãi chỉ diễn ra trong ngày, số lượng suất tham gia còn rất ít hoặc mức giá hiện tại sẽ không còn sau khi sự kiện kết thúc. Khi đứng trước áp lực thời gian, nhiều người có xu hướng ra quyết định nhanh hơn vì lo sợ bỏ lỡ một cơ hội tốt. Thay vì dành thời gian tìm hiểu kỹ hợp đồng, tham khảo ý kiến người thân hoặc so sánh với các lựa chọn khác trên thị trường, họ bị cuốn vào cảm giác phải quyết định ngay lập tức.
2. Tạo cảm giác được chọn
Bên cạnh đó, nhiều đơn vị còn tạo cho khách hàng cảm giác mình là người được lựa chọn đặc biệt. Những lời giới thiệu như “khách hàng may mắn”, “khách hàng VIP” hay “nhóm khách hàng được hưởng ưu đãi riêng” khiến người tham gia cảm thấy mình đang nắm giữ một cơ hội hiếm có mà không phải ai cũng có được. Khi tâm lý được kích hoạt theo hướng này, con người thường dễ đánh giá cao giá trị của một sản phẩm hơn mức thực tế.
3. Sử dụng môi trường tạo niềm tin
Không gian tổ chức sự kiện cũng là một yếu tố được tận dụng triệt để. Các buổi giới thiệu thường diễn ra tại khách sạn, khu nghỉ dưỡng hoặc trung tâm hội nghị sang trọng với đội ngũ tư vấn chuyên nghiệp và quy trình tổ chức bài bản. Những yếu tố này vô hình trung tạo ra cảm giác uy tín và đáng tin cậy. Nhiều người có xu hướng mặc định rằng một chương trình được tổ chức quy mô lớn, tại địa điểm cao cấp thì phải là một sản phẩm chất lượng và được kiểm chứng kỹ lưỡng.
4. Lợi dụng cảm xúc
Đặc biệt, thay vì tập trung vào các thông tin tài chính cụ thể như chi phí thực tế, điều kiện sử dụng hay khả năng chuyển nhượng, nhiều buổi tư vấn lại dành phần lớn thời gian để kể những câu chuyện về gia đình hạnh phúc, những kỳ nghỉ đáng nhớ hoặc viễn cảnh tận hưởng cuộc sống trong tương lai. Khi cảm xúc được đẩy lên cao, khả năng đánh giá rủi ro thường giảm xuống. Người tham gia không còn nhìn vào sản phẩm dưới góc độ một quyết định tài chính cần được cân nhắc kỹ lưỡng, mà bắt đầu nhìn nó như một giấc mơ hoặc một cơ hội không nên bỏ lỡ.
Chính sự kết hợp giữa áp lực thời gian, cảm giác đặc biệt, môi trường tạo niềm tin và tác động cảm xúc đã khiến nhiều người đưa ra những quyết định tài chính quan trọng chỉ trong vài giờ đồng hồ. Đây cũng là lý do vì sao ngay cả những người có trình độ học vấn cao hoặc nhiều năm kinh nghiệm làm việc vẫn có thể trở thành nạn nhân của những mô hình được thiết kế để khai thác các điểm yếu tâm lý rất phổ biến của con người.
Cạm bẫy nguy hiểm nhất: Không chấp nhận mình đã sai
Cạm bẫy chồng cạm bẫy
Nhưng bi kịch thực sự không dừng lại ở lần mất tiền đầu tiên. Sau khi nhận ra hợp đồng không như những gì được kỳ vọng, nhiều người lại nhận được lời hứa rằng sẽ có đơn vị đứng ra hỗ trợ bán lại với giá cao. Với hy vọng lấy lại số tiền đã bỏ ra, họ tiếp tục đóng thêm các khoản phí, tiếp tục chờ đợi và tiếp tục tin rằng chỉ cần thêm một bước nữa thôi là mọi chuyện sẽ được giải quyết.
Đằng sau những quyết định tưởng chừng khó hiểu ấy là một hiện tượng tâm lý rất phổ biến trong tài chính hành vi, được gọi là “Ngụy biện chi phí chìm” (Sunk Cost Fallacy). Khi đã bỏ vào một khoản tiền lớn, con người thường rất khó chấp nhận rằng mình đã lựa chọn sai. Càng mất nhiều, họ càng muốn cố gắng gỡ lại. Và chính hy vọng ấy lại trở thành điểm yếu để những kẻ lừa đảo tiếp tục khai thác.
Người lớn tuổi – đối tượng của những công ty l.ừ.a đ.ả.o
Điều khiến nhiều người day dứt sau khi xem phóng sự không chỉ là số tiền bị mất, mà còn là hình ảnh của những người lớn tuổi – những người đã dành cả cuộc đời để làm việc, tiết kiệm và tích lũy. Đó có thể là khoản tiền dưỡng già, là số tiền dành dụm cho những năm tháng nghỉ hưu, hay đơn giản là thành quả của hàng chục năm lao động mà họ mong muốn giữ lại cho bản thân và gia đình.
Ở độ tuổi ấy, nhiều người không còn tìm kiếm cơ hội làm giàu. Họ chỉ mong có một cuộc sống an nhàn hơn, những chuyến nghỉ dưỡng cùng người thân hoặc một khoản tài sản được cho là an toàn và có giá trị. Chính những mong muốn rất đỗi bình thường đó lại bị biến thành công cụ để thao túng lòng tin.
Nạn nhân chủ yếu là người lớn tuổi – Ảnh: VTV
Và điều đau lòng nhất là nhiều nạn nhân không chỉ mất tiền. Họ còn mang theo cảm giác tiếc nuối, tự trách bản thân và âm thầm chịu đựng vì sợ trở thành gánh nặng cho con cháu. Một quyết định tài chính sai lầm có thể lấy đi không chỉ tài sản tích lũy nhiều năm, mà còn cả sự bình yên mà họ đáng lẽ được tận hưởng ở những năm tháng cuối đời.
Bài học không chỉ dành cho người mua hợp đồng kỳ nghỉ
Nếu nhìn sâu hơn, đây không chỉ là câu chuyện của một sản phẩm cụ thể. Đó là bài học cho tất cả chúng ta. Ngày nay, các quyết định tài chính xuất hiện ở khắp nơi:
Mua bảo hiểm.
Đầu tư chứng khoán.
Mua bất động sản.
Tham gia các dự án kinh doanh.
Góp vốn.
Mua các khóa học cam kết thu nhập.
Các cơ hội đầu tư “lợi nhuận cao, rủi ro thấp”.
Mỗi quyết định đều có thể tác động đến tài sản và tương lai của một gia đình. Và không ai có thể dựa hoàn toàn vào kinh nghiệm nghề nghiệp để bảo vệ mình.
Kiến thức tài chính không giúp bạn tránh mọi rủi ro, nhưng giúp bạn nhận diện chúng sớm hơn
Nhiều người nghĩ rằng quản lý tài chính cá nhân là học cách tiết kiệm hoặc đầu tư. Thực tế, giá trị lớn hơn nằm ở việc giúp mỗi người:
Hiểu rõ bản chất của các sản phẩm tài chính.
Đánh giá rủi ro trước khi ra quyết định.
Nhận diện các chiêu thức thao túng tâm lý.
Phân biệt giữa nhu cầu, mong muốn và cơ hội đầu tư.
Bảo vệ thành quả lao động của bản thân và gia đình.
Trong một thế giới mà các hình thức lừa đảo ngày càng tinh vi, khả năng kiếm tiền là chưa đủ. Khả năng bảo vệ tiền mới là năng lực giúp mỗi người xây dựng sự ổn định tài chính lâu dài.
>> Xem thêm các giải pháp toàn diện về Quản lý tài chính cá nhân Tại đây
Bạn đã từng tự hỏi: “Mình đã đi làm nhiều năm, thu nhập hiện tại cao hơn rất nhiều so với những ngày mới ra trường, nhưng tại sao số tiền tích lũy vẫn không đáng kể?”
Đây là thực trạng khá phổ biến ở nhiều người đi làm hiện nay. Thu nhập tăng theo thời gian, nhưng tài sản cá nhân lại không tăng tương ứng. Điều này khiến không ít người rơi vào trạng thái lo lắng khi nhìn lại hành trình tài chính của bản thân sau nhiều năm lao động.
Thực tế, nguyên nhân không phải lúc nào cũng đến từ việc kiếm chưa đủ tiền. Đôi khi, những thói quen và hành vi tài chính trong cuộc sống hằng ngày mới là yếu tố âm thầm bào mòn khả năng tích lũy. Cùng 2Target tìm hiểu 3 bẫy phổ biến mà người đi làm hay mắc phải, từ đó có những biện pháp giải quyết phù hợp nhé!
3 cạm bẫy tài chính phổ biến của người đi làm
Lạm phát lối sống: Khi thu nhập tăng, chi tiêu cũng tăng theo
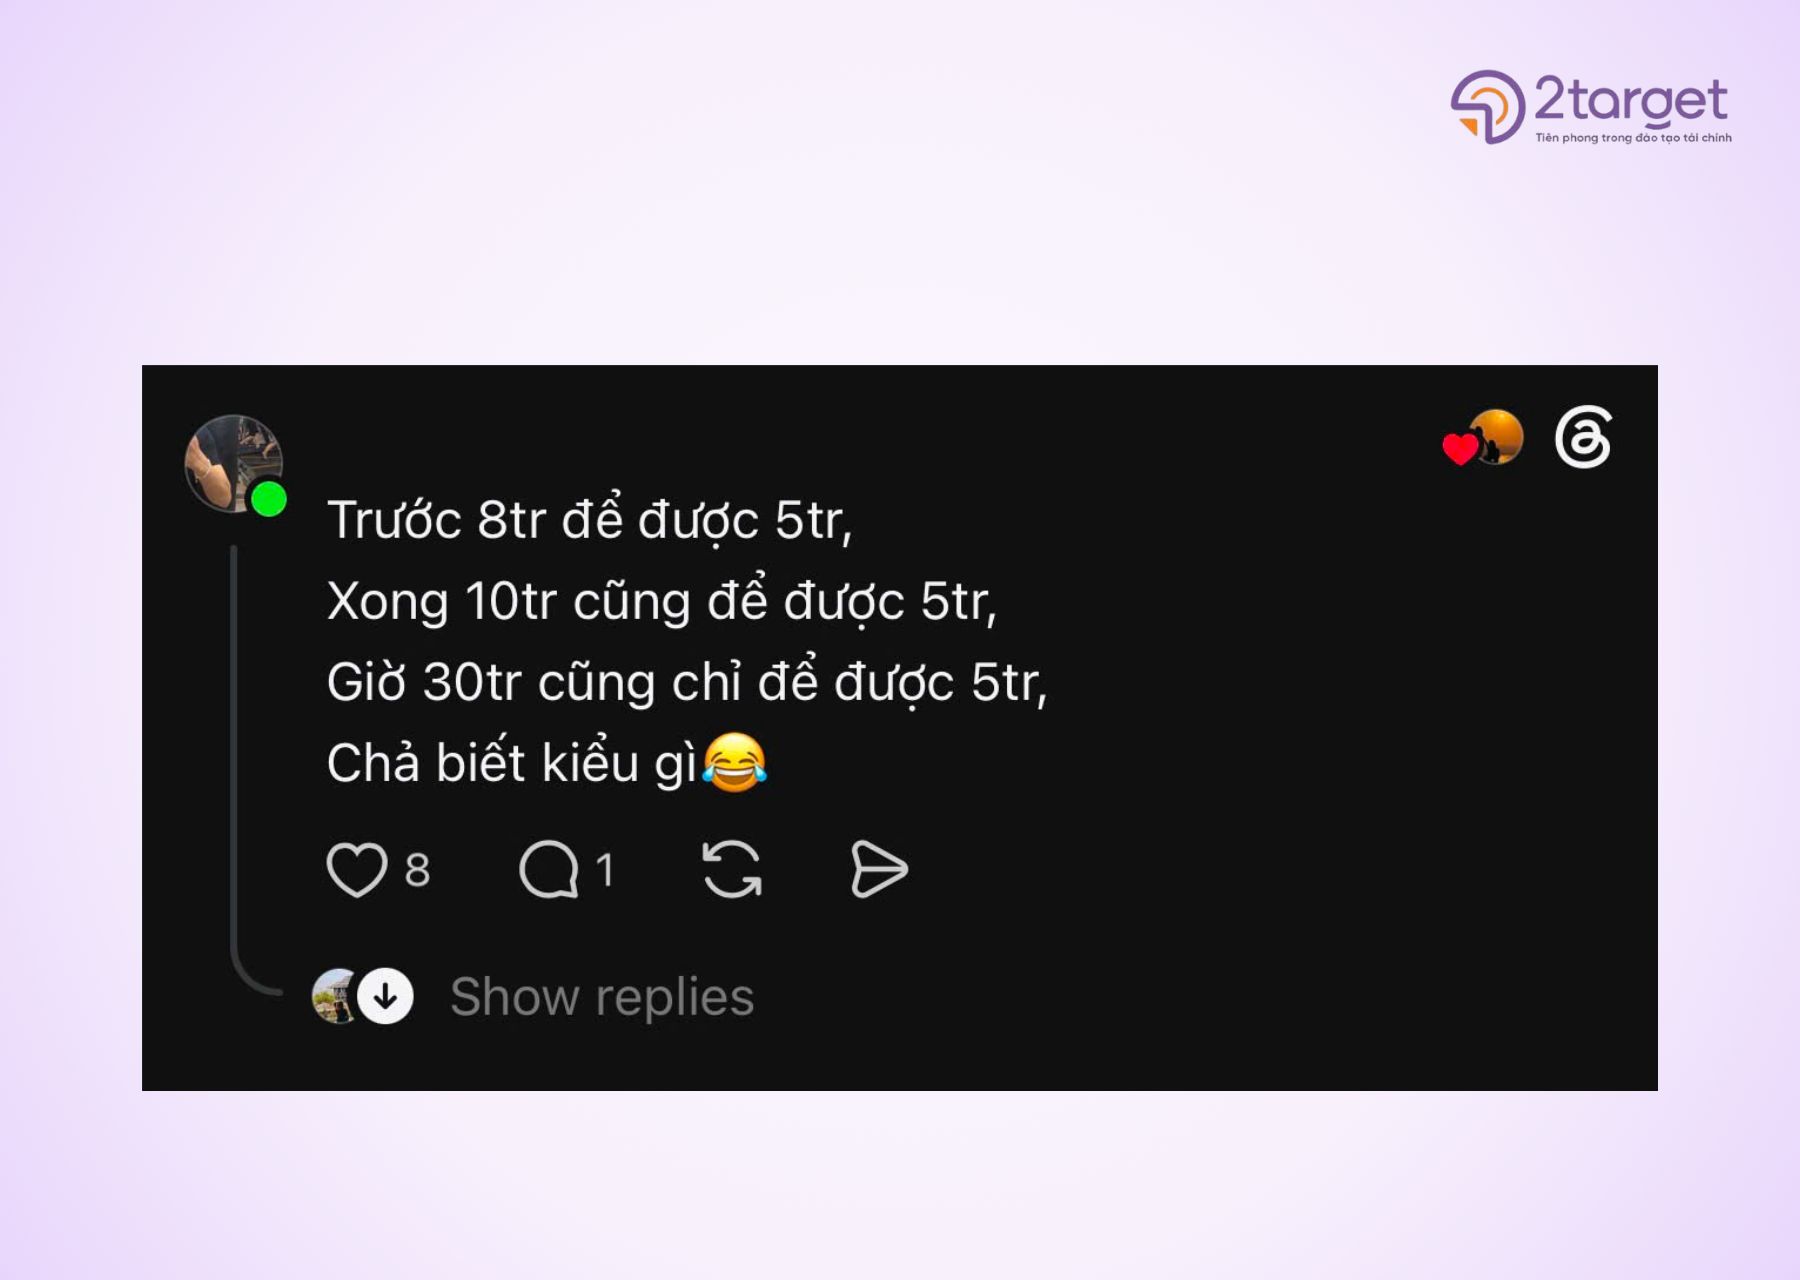
Những năm đầu đi làm, một bữa ăn ngoài, một chuyến du lịch ngắn hay một món đồ công nghệ mới có thể được xem là phần thưởng cho những nỗ lực của bản thân. Tuy nhiên, khi thu nhập tăng lên, nhiều khoản chi từng mang tính “thỉnh thoảng” dần trở thành nhu cầu thường xuyên. Từ ăn uống, mua sắm, giải trí cho đến du lịch, mức sống được nâng cấp từng chút một mà đôi khi chúng ta không nhận ra. Hiện tượng này được gọi là “lạm phát lối sống” (Lifestyle Inflation).
Lạm phát lối sống là hiện tượng mức chi tiêu và tiêu chuẩn sống của một người tự động tăng lên tương ứng mỗi khi thu nhập của họ tăng. Điều này dẫn đến việc số tiền tiết kiệm và đầu tư không tăng dù thu nhập đã cải thiện.
Lạm phát lối sống gặp nhiều ở người trẻ mới đi làm.
Vấn đề nằm ở chỗ: nếu chi tiêu tăng nhanh tương đương hoặc nhanh hơn tốc độ tăng thu nhập, khả năng tích lũy gần như sẽ không thay đổi. Nói cách khác, bạn có thể kiếm được nhiều tiền hơn trước nhưng vẫn cảm thấy tiền luôn “vừa đủ dùng”.
Nguồn ảnh: Threads
Áp lực định vị bản thân trong môi trường xã hội
Ngày nay, thành công không chỉ được đánh giá qua năng lực làm việc mà còn thường được thể hiện qua những gì chúng ta sở hữu và trải nghiệm. Một chiếc điện thoại đời mới, những bữa ăn tại nhà hàng sang trọng, các chuyến du lịch thường xuyên hay những món đồ hàng hiệu đôi khi trở thành cách để mỗi người khẳng định vị thế của mình.
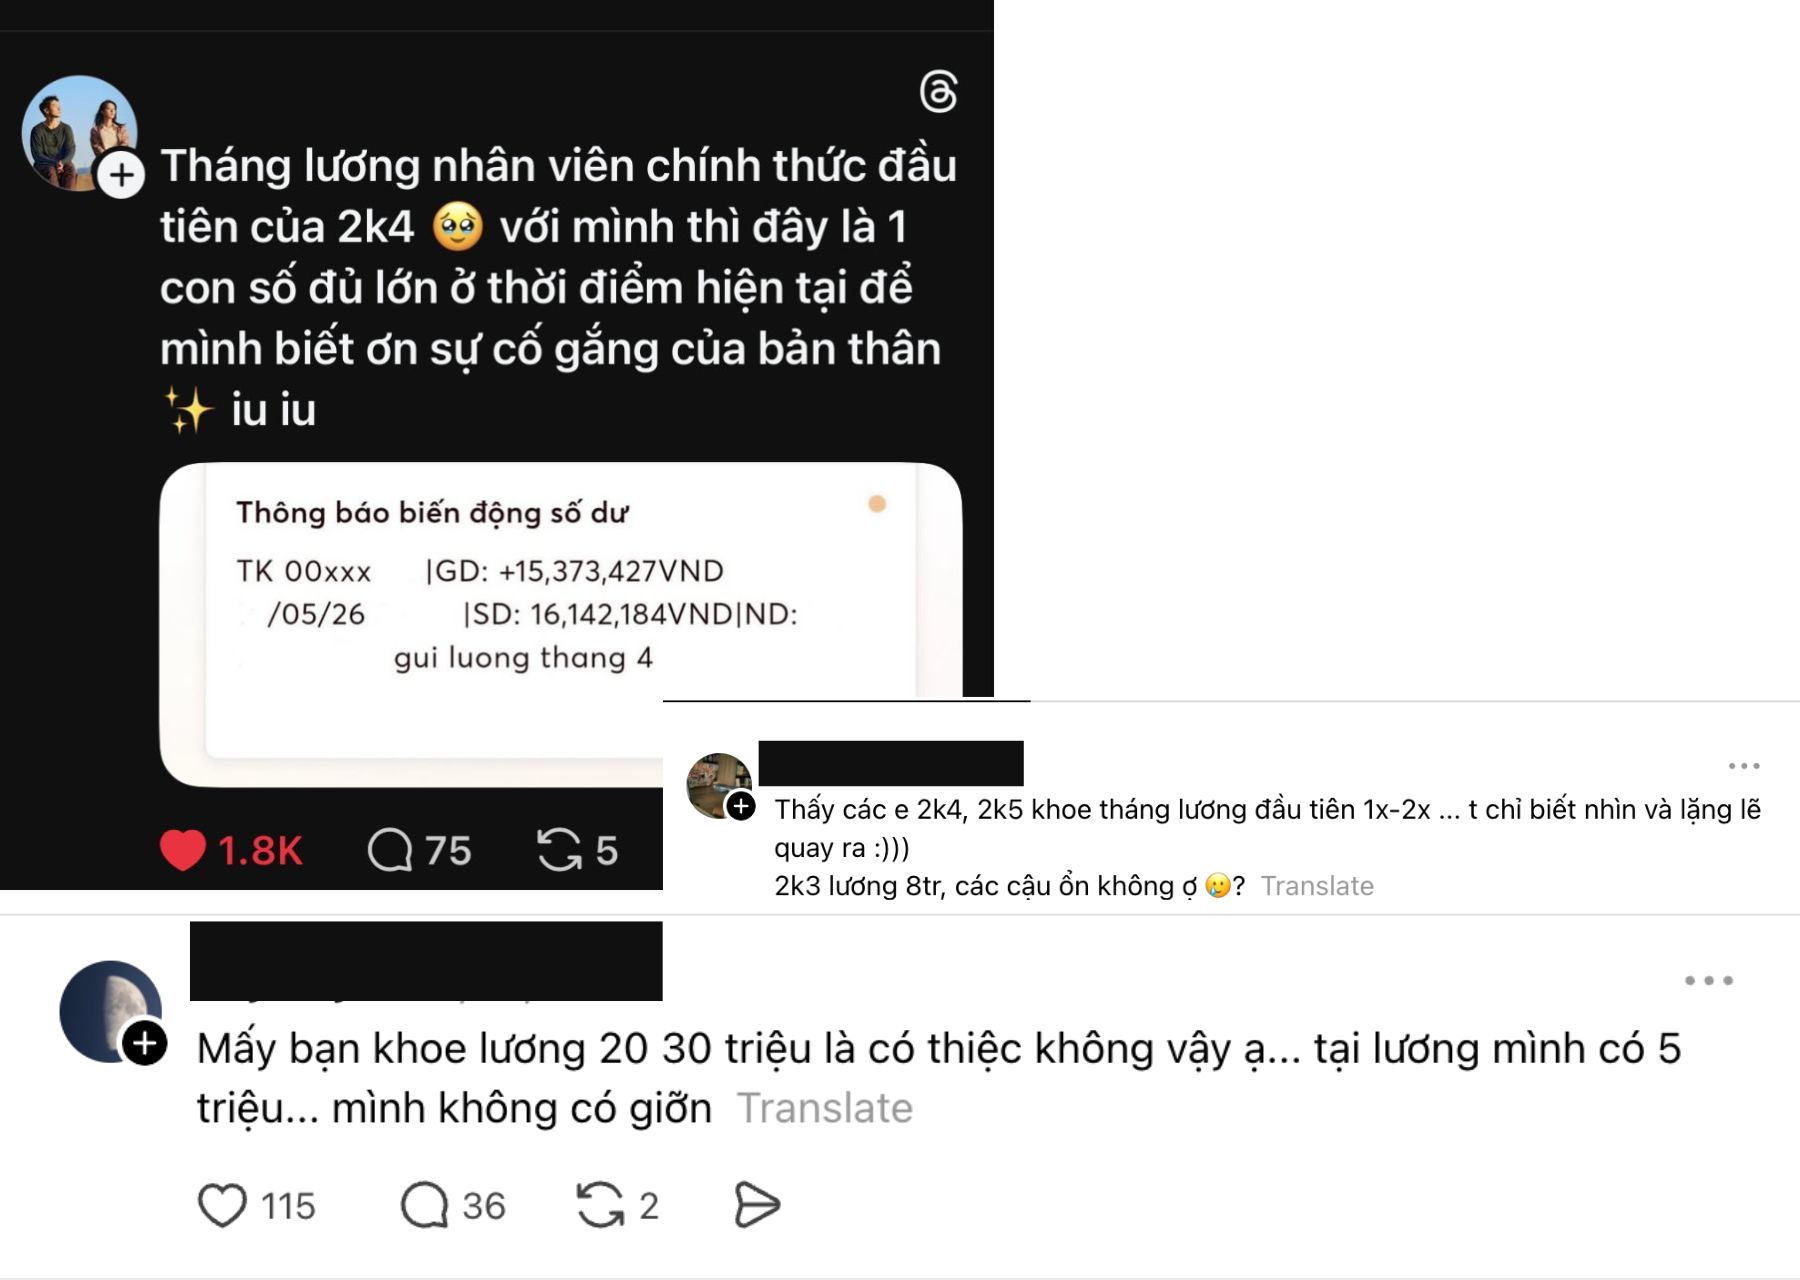
Bên cạnh đó, mạng xã hội liên tục mang đến hình ảnh về cuộc sống thành công, khiến nhiều người vô thức so sánh bản thân với người khác. Khi đó, không ít quyết định chi tiêu xuất phát từ mong muốn được công nhận hoặc tránh cảm giác tụt lại phía sau, thay vì đến từ nhu cầu thực sự.
Các trang mạng xã hội ngày nay khiến người trẻ ngày áp lực đồng trang lứa với những bài viết “khoe” thu nhập cao
Đây là một trong những nguyên nhân khiến thu nhập tăng nhưng tài sản tích lũy không được cải thiện đáng kể.
Chỉ tiết kiệm phần tiền còn lại
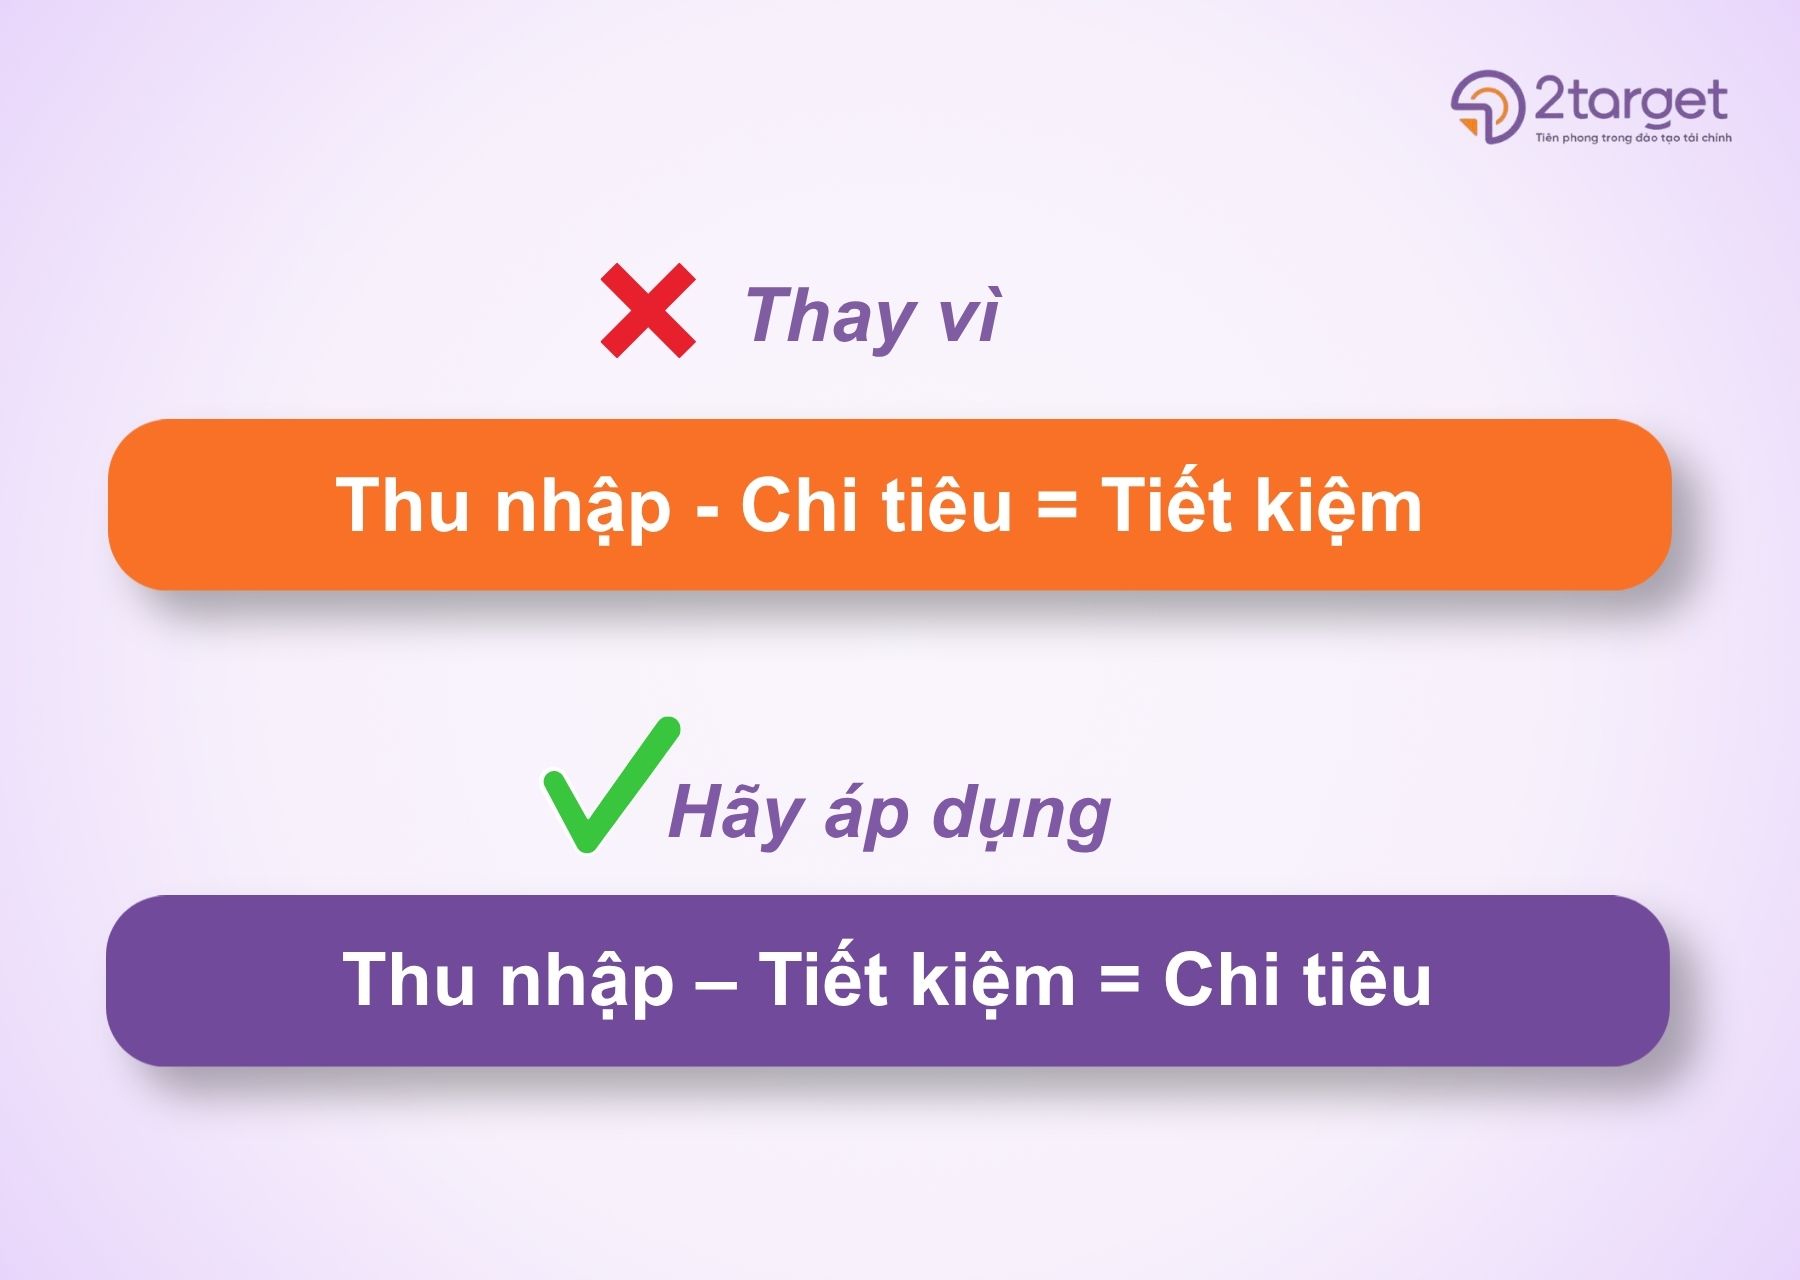
Một sai lầm phổ biến trong quản lý tài chính cá nhân là áp dụng công thức: Thu nhập – Chi tiêu = Tiết kiệm
Nghe có vẻ hợp lý, nhưng trên thực tế, chi tiêu thường có xu hướng mở rộng theo số tiền hiện có. Nếu không có kế hoạch rõ ràng, chúng ta luôn tìm được lý do để sử dụng phần tiền còn lại trong tài khoản trước khi tháng kết thúc.
Kết quả là dù có ý định tiết kiệm, số tiền còn lại cuối tháng thường rất ít hoặc bằng không. Đây là lý do nhiều người đi làm nhiều năm nhưng vẫn chưa xây dựng được một nền tảng tài chính vững chắc.
Làm thế nào để bắt đầu tích lũy hiệu quả?
Tin vui là việc tích lũy không nhất thiết phải bắt đầu bằng những khoản tiền lớn. 2Target khuyến nghi, điều quan trọng là xây dựng được hệ thống quản lý tài chính phù hợp và duy trì tính kỷ luật trong thời gian dài.
Đảo ngược công thức quản lý dòng tiền
Thay vì: Thu nhập – Chi tiêu = Tiết kiệm
Hãy áp dụng: Thu nhập – Tiết kiệm = Chi tiêu
Ngay khi nhận lương, hãy tự động chuyển từ 10% đến 20% thu nhập vào một tài khoản tích lũy riêng hoặc quỹ đầu tư phù hợp. Khi khoản tiết kiệm được ưu tiên trước, bạn sẽ chủ động xây dựng tài sản thay vì chỉ hy vọng còn tiền vào cuối tháng.
Hãy áp dụng: Thu nhập – Tiết kiệm = Chi tiêu
Xây dựng quỹ dự phòng tài chính
Trước khi nghĩ đến những khoản đầu tư có khả năng sinh lời cao, hãy đảm bảo bản thân sở hữu một quỹ dự phòng đủ lớn. Mục tiêu phổ biến là từ 3–6 tháng chi phí sinh hoạt. Quỹ dự phòng giúp bạn có khả năng ứng phó với các biến cố như mất việc, bệnh tật hoặc những khoản chi phát sinh bất ngờ mà không cần vay nợ hay bán tài sản trong thời điểm bất lợi.
Trì hoãn các quyết định mua sắm cảm tính
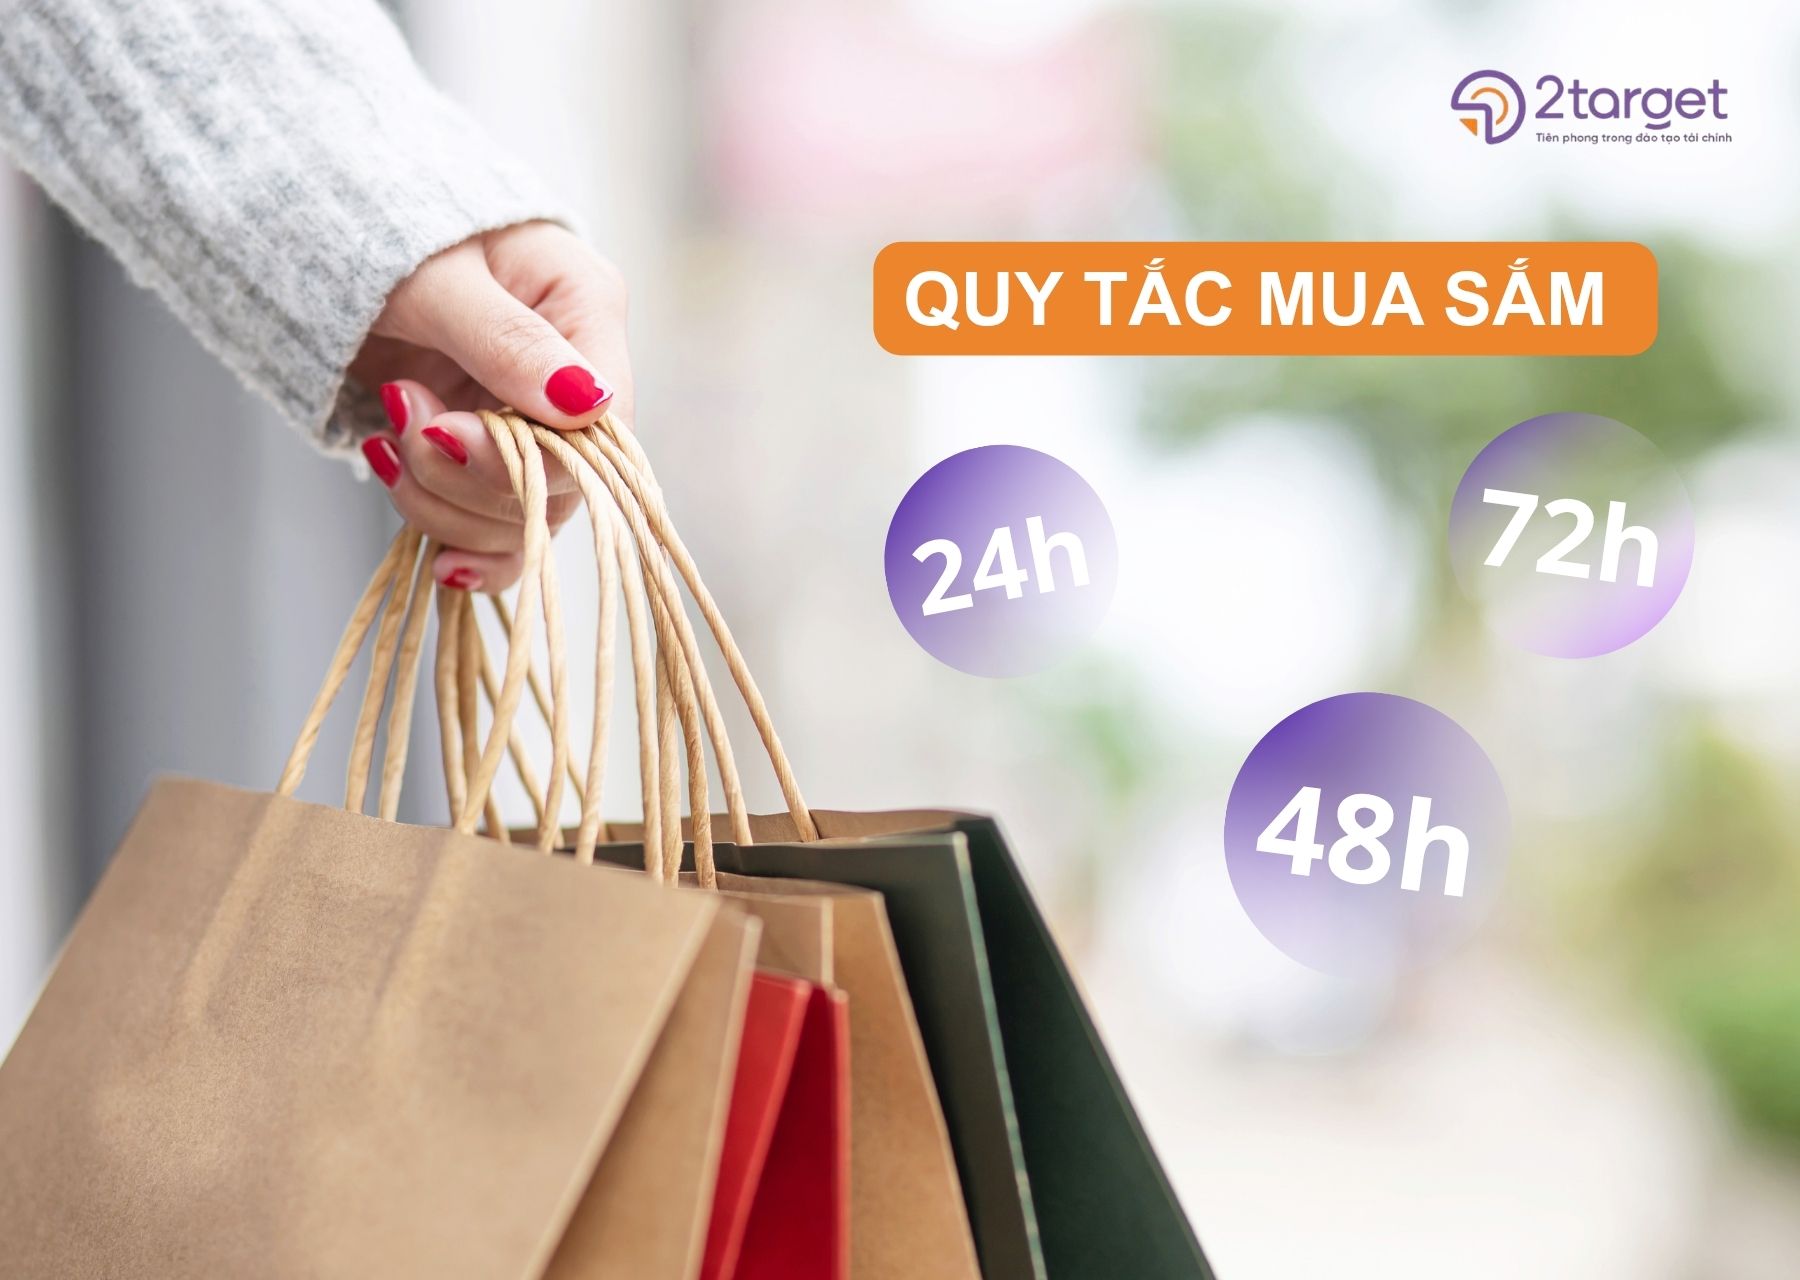
Nhiều khoản chi tiêu phát sinh không đến từ nhu cầu thực tế mà đến từ cảm xúc nhất thời. Một nguyên tắc đơn giản nhưng hiệu quả là áp dụng quy tắc 48–72 giờ đối với những khoản chi ngoài kế hoạch.
Áp dụng quy tắc mua sắm, tránh mua sắm theo cảm tính
Khoảng thời gian này giúp bạn đánh giá lại mức độ cần thiết của món đồ trước khi đưa ra quyết định mua sắm. Trong nhiều trường hợp, mong muốn sở hữu món đồ sẽ giảm đi đáng kể sau vài ngày suy nghĩ.
Khi thu nhập không còn là yếu tố duy nhất quyết định khả năng tích lũy, việc học và rèn luyện kỹ năng quản lý tài chính cá nhân trở nên cần thiết hơn bao giờ hết. Hiểu được cách dòng tiền vận hành và nhận diện những hành vi tài chính của chính mình là nền tảng để xây dựng sự ổn định và chủ động về tài chính trong dài hạn.
>> Xem thêm các giải pháp toàn diện về Quản lý tài chính cá nhân Tại đây