5 bước để đầu tư hiệu quả ngay cả khi bạn chỉ có ít vốn

Đầu tư tài chính là gì?

Đầu tư tài chính là một hình thức sử dụng các khoản tiền nhàn rỗi để đầu tư vào các tài sản nhằm tạo ra thu nhập thụ động. Đầu tư tài chính đóng vai trò rất quan trọng vì nó giúp bạn chống lại sự mất giá tự nhiên của đồng tiền do lạm phát, đa dạng hóa nguồn thu và duy trì thu nhập thụ động mà không đòi hỏi bạn phải tham gia trực tiếp các hoạt động kinh doanh hay bất cứ hình thức lao động nào khác. Một số kênh đầu tư tài chính phổ biến như là: tiền gửi tiết kiệm, đầu tư chứng khoán, đầu tư vàng, bất động sản, và giao dịch ngoại hối…

Người có số vốn nhỏ có đầu tư được không?

Một trong những đặc tính quan trọng của đầu tư tài chính là nhà đầu tư có thể tham gia ngay cả với số vốn rất nhỏ, vì vậy, hầu như ai cũng có thể đầu tư tài chính. Ở các nước tiên tiến, đầu tư tài chính thường chiếm một vị trí đáng kể trong cơ cấu tài sản của mỗi cá nhân, trong đó tỷ lệ đầu tư vào từng kênh tài sản không giống nhau mà phụ thuộc vào tính chất và sở thích của nhà đầu tư tại từng thị trường. 
Hầu như ai cũng có thể đầu tư tài chính, kể cả người có số vốn nhỏ.

 Ví dụ, tại Mỹ đầu tư vào cổ phiếu, cổ phần công ty chiếm tới gần 40% trong tổng cơ cấu tài sản tài chính của cá nhân; trong khi tại Nhật Bản gửi tiết kiệm lại chiếm tỷ trọng cao nhất – tới trên 54%; tại Anh, đầu tư vào các quỹ hưu trí (pension fund) là kênh đầu tư chiếm tỷ trọng số một – chiếm tới 37,9%; còn tại Pháp, đầu tư vào bảo hiểm nhân thọ lại chiếm tới gần 30%.

Tuy nhiên, rào cản lớn nhất thường khiến nhiều cá nhân chưa tham gia vào đầu tư tài chính là do lo ngại rủi ro mất vốn. Bởi vậy, để đầu tư tài chính hiệu quả, bạn cũng cần có sự chuẩn bị nhất định trước khi tham gia đầu tư.

5 bước giúp bạn đầu tư tài chính hiệu quả

Sau đây là quy trình 5 bước giúp bạn có thể tự mình đầu tư tài chính hiệu quả:
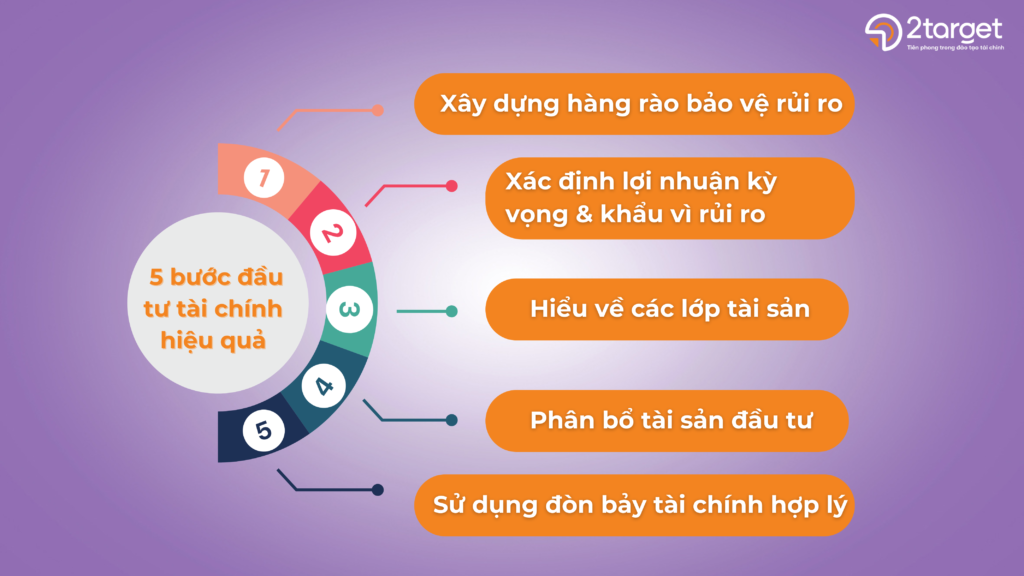
5 bước đầu tư tài chính hiệu quả
Bước 1: Xây dựng hàng rào bảo vệ rủi ro

Thông thường, khi nghĩ đến đầu tư tài chính, người ta thường nghĩ ngay đến việc mua tài sản nào, phân bổ với tỷ trọng ra sao? Tuy nhiên, đây lại là cách có thể khiến bạn rơi vào thua lỗ rất nhanh.

Trên thực tế, có rất nhiều rủi ro như ốm đau, tai nạn, mất thu nhập… có thể xảy ra trong khi bạn đang đầu tư. Nếu không có những hàng rào bảo vệ, thì bạn có thể buộc phải bán rẻ tài sản trong những tình huống như vậy. Vì vậy, trước khi đầu tư tài chính, việc xây dựng quỹ dự phòng và mua bảo hiểm là hai bước quan trọng để bảo vệ tài chính cá nhân và đảm bảo an toàn trước những rủi ro không lường trước. Đầu tiên, quỹ dự phòng tương đương với 3 – 6 tháng chi tiêu thiết yếu, giúp bạn có nguồn tiền dự trữ để ứng phó với các tình huống khẩn cấp như mất việc, bệnh tật, hoặc các chi phí bất ngờ. Điều này giúp bạn tránh phải bán tài sản đầu tư với giá thấp hoặc rút tiền từ các khoản đầu tư trong thời điểm không thuận lợi. Bảo hiểm giúp giảm thiểu các rủi ro tài chính lớn có thể xảy ra, chẳng hạn như tai nạn, bệnh tật nghiêm trọng, hoặc tổn thất về tài sản. Khi các rủi ro này xảy ra, bảo hiểm sẽ giúp bạn trang trải chi phí mà không làm ảnh hưởng đến kế hoạch đầu tư.

Bước 2: Xác định lợi nhuận kỳ vọng và khẩu vì rủi ro

Lợi nhuận kỳ vọng là mức lợi nhuận mà nhà đầu tư hy vọng đạt được từ một khoản đầu tư, dựa trên các phân tích về thị trường, doanh nghiệp, và các yếu tố kinh tế khác. Việc xác định lợi nhuận kỳ vọng giúp nhà đầu tư có cái nhìn rõ ràng về khả năng sinh lời của khoản đầu tư và từ đó đưa ra các quyết định hợp lý hơn. 

Khẩu vị rủi ro (risk appetite) là mức độ rủi ro mà nhà đầu tư sẵn sàng chấp nhận. Mỗi nhà đầu tư có mức khẩu vị rủi ro khác nhau, tùy thuộc vào các yếu tố như mục tiêu tài chính, độ tuổi, kinh nghiệm đầu tư, và tình hình tài chính cá nhân. Nhà đầu tư cần xác định rõ khẩu vị rủi ro của mình để chọn lựa các khoản đầu tư phù hợp và tránh bị lôi kéo vào các quyết định không phù hợp với mục tiêu và khả năng chịu đựng của mình.

>> Xem thêm: Tính cách tiền bạc – Bạn thuộc loại nào?

Kết hợp giữa lợi nhuận kỳ vọng và khẩu vị rủi ro giúp bạn thiết lập một chiến lược đầu tư cân bằng, vừa đạt được lợi nhuận mục tiêu vừa không vượt quá khả năng chịu đựng rủi ro của bản thân. 

Bước 3: Hiểu về các lớp tài sản
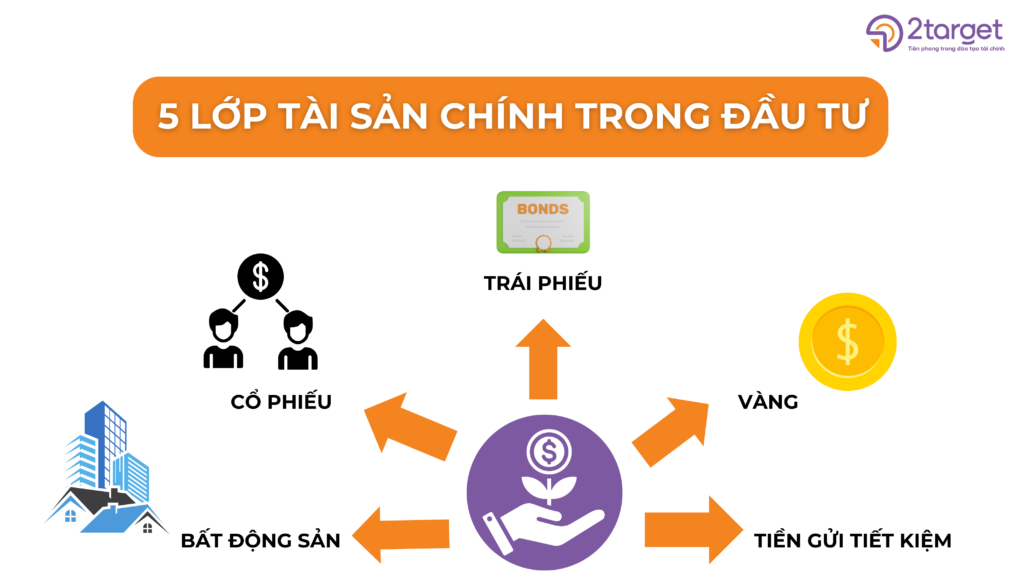
Hiểu được 5 lớp tài sản chính trong đầu tư sẽ giúp bạn có kiến thức nền tảng, từ đó đầu tư hiệu quả hơn.

Trước khi đầu tư, việc hiểu rõ các lớp tài sản là rất quan trọng để xây dựng một danh mục đầu tư phù hợp và hiệu quả. Mỗi lớp tài sản, chẳng hạn như cổ phiếu, trái phiếu, bất động sản, và vàng, có đặc điểm riêng về lợi nhuận, rủi ro, và tính thanh khoản.

Bất động sản là lớp tài sản phổ biến, thường được nhiều người Việt nắm giữ. Bất động sản mang lại thu nhập từ việc cho thuê và tăng giá trị tài sản theo thời gian, nhưng thường đòi hỏi số vốn lớn, giao dịch phức tạp, chịu nhiều quy định pháp lý, tính thanh khoản thấp hơn so với cổ phiếu và trái phiếu.

Cổ phiếu là lớp tài sản có tính thanh khoản cao, thường mang lại lợi nhuận cao nhưng cũng đi kèm với mức rủi ro lớn hơn. Nhiều chuyên gia đầu tư cho rằng, nếu bạn muốn giảm thiểu rủi ro và có được lợi nhuận kỳ vọng tốt, thì nên coi đầu tư cổ phiếu phải là một kênh đầu tư trong dài  hạn, chứ không phải là lướt sóng ngắn hạn.

Trái phiếu là lớp tài sản dễ dàng tạo ra dòng tiền ổn định và ít rủi ro hơn, nhưng cũng thường có lợi nhuận thấp hơn. Bên cạnh đó, trái phiếu là một loại chứng chỉ nợ, cần đáp ứng cái tiêu chuẩn về mặt pháp lý, do đó đây là một cái tài sản mà khi đầu tư bạn cũng cần phải có nhiều lưu ý và đánh giá kỹ, đặc biệt là về tổ chức phát hành cũng như tổ chức bảo lãnh phát hành.

Vàng thường được xem là phương tiện bảo vệ tài sản chống lại lạm phát và biến động thị trường, nhưng chúng cũng có những rủi ro riêng. Thông thường, khi kinh tế ổn định thì giá  vàng thường sẽ không tăng, vì vậy hiệu quả đầu tư không nhiều.

>> Xem thêm: 3 đặc tính của vàng cần lưu ý để đầu tư hiệu quả

Tiền gửi tiết kiệm là lớp tài sản thường được xem là an toàn nhất, tính thanh khoản cao do có thể rút ra bất cứ lúc nào. Tuy vậy, với lãi suất tiền gửi thấp, tiền gửi tiết kiệm có thể bị xói mòn do tác động của lạm phát của nền kinh tế.

Bước 4: Phân bổ tài sản đầu tư

Phân bổ tài sản đầu tư là quá trình chia nhỏ vốn đầu tư của bạn vào các lớp tài sản khác nhau. Mục tiêu chính của việc phân bổ tài sản là đa dạng hóa danh mục đầu tư, nhằm giảm thiểu rủi ro và tối ưu hóa lợi nhuận. Khi đầu tư vào nhiều loại tài sản khác nhau, nhà đầu tư có thể cân bằng những rủi ro từ một loại tài sản với lợi nhuận từ loại tài sản khác. Ví dụ, khi thị trường cổ phiếu giảm, trái phiếu có thể vẫn giữ giá trị hoặc thậm chí tăng giá, giúp bảo vệ giá trị tổng thể của danh mục đầu tư.

Phân bổ tài sản hiệu quả phụ thuộc vào mục tiêu tài chính, thời gian đầu tư, và khẩu vị rủi ro của từng cá nhân. Bạn cần định kỳ đánh giá lại việc phân bổ tài sản để đảm bảo rằng danh mục đầu tư vẫn phù hợp với mục tiêu và tình hình thị trường hiện tại. 

Nếu bạn còn ngần ngại vì chưa có đủ kiến thức để tự phân bổ tài sản đầu tư, có thể lựa chọn cách đầu tư gián tiếp thông qua chứng chỉ quỹ mở hoặc chứng chỉ quỹ ETF.  Đây cũng là kênh đầu tư mà giới văn phòng ở các nước  rất ưa chuộng.

Bước 5: Sử dụng đòn bảy tài chính hợp lý

Sử dụng đòn bẩy tài chính trong đầu tư là một chiến lược giúp nhà đầu tư gia tăng quy mô vốn đầu tư bằng cách vay mượn thêm tiền từ các nguồn bên ngoài, như ngân hàng hoặc các tổ chức tài chính. Điều này cho phép nhà đầu tư tiếp cận các cơ hội đầu tư lớn hơn và có khả năng thu được lợi nhuận cao hơn so với việc chỉ sử dụng vốn tự có.

Tuy nhiên, việc sử dụng đòn bẩy tài chính cần được thực hiện một cách hợp lý, vì nó đi kèm với rủi ro cao hơn. Nếu đầu tư thành công, đòn bẩy có thể khuếch đại lợi nhuận, nhưng ngược lại, nếu thị trường diễn biến xấu hoặc đầu tư không đạt kỳ vọng, nhà đầu tư có thể phải đối mặt với khoản lỗ lớn hơn số vốn đầu tư ban đầu.
Đòn bảy tài chính là con dao 2 lưỡi, do đó nhà đầu tư cần suy nghĩ thấu đáo khi sử dụng

Việc đánh giá cẩn thận khả năng tài chính và xác định mức đòn bẩy phù hợp là điều quan trọng để bảo vệ tài sản và duy trì sự ổn định tài chính lâu dài. Trước tiên, bạn cần xem xét tính ổn định về dòng thu nhập của mình hàng tháng, tránh tình trạng khi bắt đầu vay thì thu nhập tốt, nhưng vay được một vài tháng, thì thu nhập giảm sút, bạn có thể gặp rất nhiều khó khăn trong việc trả nợ. Bạn có thể vay tối đa từ 30 đến 50% thu nhập, hoặc vay số tiền sao cho khoản trả hàng tháng không vượt quá 70% số tiền tiết kiệm được. Để biết được giai đoạn nào nên vay nhiều, giai đoạn nào nên vay ít  thì cần quan tâm đến chênh lực giữa lợi nhuận kỳ vọng của  tài sản đầu tư và mức  lãi suất vay. Nếu lãi suất vay ngân tiệm cận với lợi nhuận kỳ vọng, hay lợi nhuận kỳ vọng không đủ lớn hơn lãi suất vay từ 3-4% trở lên thì bạn nên tạm ngừng việc vay vốn.

Hy vọng qua bài viết này, các bạn sẽ tích luỹ thêm được những kiến thức nền tảng về đầu tư tài chính, tự tin hơn khi đầu tư. 2Target chúc các bạn sớm đạt được mục tiêu tài chính đã đặt ra!

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn

Giải đáp về Trào lưu FIRE

Những ý tưởng chính của phong trào FIRE bắt nguồn từ cuốn sách bán chạy nhất năm 1992 Your Money or Your Life (Tiền hay cuộc sống) của hai tác giả Vicki Robin và Joe Dominguez, và cuốn sách xuất bản năm 2010 của Jacob Lund Fisker có tên Early Retirement Extreme (Nghỉ hưu cực sớm).

Ý tưởng chính của FIRE là xác định số tiền bạn cần tiết kiệm, sau đó bỏ vào một danh mục đầu tư để sinh ra thu nhập thu động hàng năm. Bạn có thể rút tiền ra từ danh mục này, theo một tỷ lệ nhất định, để chi trả cho nhu cầu chi tiêu cho cuộc sống, mà không cần phải làm việc thêm nữa, đồng thời vẫn bảo toàn được danh mục đầu tư trong một thời gian dài. Như vậy bạn vừa có thể độc lập tài chính, vừa có thể nghỉ hưu sớm.  

Công thức FIRE

Để thực hiện FIRE, bạn cần trả lời được ít nhất 3 câu hỏi:

  • Tôi cần tiết kiệm bao nhiêu để có thể nghỉ hưu?
  • Tôi có thể rút ra bao nhiều tiền để chi tiêu hàng năm?
  • Và tôi sẽ phân bổ danh mục đầu tư như thế nào với số tiền tiết kiệm của mình để đảm bảo rằng tôi sẽ an toàn về mặt tài chính cho đến khi chết?

Các công thức FIRE được xây dựng dựa trên quy tắc 4% được công bố trong một nghiên cứu của William P. Bengen vào năm 1994. Dựa trên các số liệu thực tế trong một thời gian dài trên thị trường Mỹ, bao gồm cả các giai đoạn thị trường tăng trưởng tốt và giai đoạn thị trường rơi vào khủng hoảng, Bengen cho rằng một người có thể đầu tư tiền tiết kiệm của mình vào một danh mục đầu tư gồm 60% cổ phiếu và 40% trái phiếu, sau đó, rút ra 4% hàng năm để chi tiêu, thì họ có thể đảm bảo duy trì danh mục này trong thời gian dài tới trên 30 năm.

Bạn có thể đọc toàn bộ nghiên cứu của Bengen tại đây 

Trên cơ sở quy tắc 4%, FIRE được phát biểu rằng: bạn có thể tiết kiệm quỹ hưu trí có giá trị tối thiểu gấp 25 lần chi phí sinh hoạt hàng năm, sau đó, đầu tư quỹ này để nó sinh lời tự động, mỗi năm bạn được phép rút ra không quá 4% từ quỹ hưu trí của mình để sinh sống. Khi đạt được sự tự do về tài chính, công việc được trả lương sẽ trở thành tuỳ chọn, và bạn có thể nghỉ hưu sớm  hơn  nhiều  thập  kỷ  so  với  tuổi  nghỉ  hưu thông thường.

Để đạt được FIRE, nhiều người đã  đặt mục tiêu tiết kiệm nhiều hơn so với mức tiết kiệm chuẩn 10–15%, họ có thể tiết kiệm tới 50% thậm chí 75% thu nhập để nhanh chóng đạt được quỹ nghỉ hưu sớm như mong muốn.

  • Nếu tỷ lệ tiết kiệm 10%, sẽ cần (1-0,1) /0,1 = 9 năm lao động để tiết kiệm cho 1 năm chi phí sinh hoạt. Như vậy sẽ mất 225 năm để tiết kiệm đủ quỹ nghỉ hưu sớm.
  • Nếu tỷ lệ tiết kiệm 25%, cần (1-0,25) /0,25 = 3 năm lao động để tiết kiệm cho 1 năm chi phí sinh hoạt. Như vậy sẽ mất 75 năm để tiết kiệm đủ quỹ nghỉ hưu sớm.
  • Nếu tỷ lệ tiết kiệm 50%, cần (1-0,5) /0,5 = 1 năm lao động để tiết kiệm cho 1 năm chi phí sinh hoạt. Như vậy sẽ mất 25 năm để tiết kiệm đủ quỹ nghỉ hưu sớm.
  • Nếu tỷ lệ tiết kiệm 75%, cần (1-0,75) /0,75 = 1/3 năm = 4 tháng lao động để tiết kiệm cho 1 năm chi phí sinh hoạt, tương đương với việc bạn chỉ cần 8,3 năm để tiết kiệm quỹ nghỉ hưu sớm.

Từ ví dụ trên, ta thấy thời gian nghỉ hưu giảm đáng kể khi tỷ lệ tiết kiệm tăng lên. Vì vậy, những người theo FIRE cố gắng tiết kiệm 50% hoặc hơn 50% thu nhập của họ. Với tỷ lệ tiết kiệm 75%, sẽ mất chưa đến 10 năm làm việc để tích lũy và nghỉ hưu sớm.

Hạn chế khi theo trào lưu FIRE 

Việc thực hiện FIRE cũng sẽ có những hạn chế nhất định:

– FIRE không phù hợp với người có thu nhập thấp. Bạn cần có thu nhập cao đáng kể để có thể tiết kiệm lên đến 50% hoặc 75% thu nhập.

– Quy tắc 4% của Bengen đã được nghiên cứu dựa trên các số liệu thực tế tại thị trường Mỹ, do vậy, có thể có những điểm chưa phù hợp với Việt Nam. Ví dụ như Bengen giả định rằng tỷ lệ lạm phát của nền kinh tế duy trì ổn định ở mức 3%. Trong một vài năm gần đây, Việt Nam đã cố gắng đưa tỷ lệ lạm phát về dưới mức 4% nhưng điều này cần được kiểm nghiệm trong một thời gian dài hơn. Bengen chỉ phân bổ quỹ đầu tư ở 2 hạng mục là cổ phiếu và trái phiếu, nhưng người Việt Nam cũng ưa thích đầu tư vào các tài sản khác như bất động sản và vàng. Theo thống kê, trung bình trong 15 năm (2006 – 2021) tại thị trường Việt Nam, mức sinh lời lũy kế của kênh đầu tư bất động sản là 11,50% trong khi cổ phiếu là 10,08%, trái phiếu là 9,10% và vàng là 7,20% .

– Một điểm quan trọng là áp dụng quy tắc 4% sẽ không an toàn nếu bạn nghỉ hưu quá sớm. Nghiên cứu của Bengen chỉ khuyến nghị thời gian đảm bảo danh mục đầu tư an toàn là khoảng 30 năm. Do đó, nếu bạn nghỉ hưu quá sớm, ví dụ như vào năm 40 tuổi, việc áp dụng FIRE chỉ hiệu quả cho đến khi bạn 70 tuổi. Sau 70 tuổi bạn, có thể gặp phải những rủi ro khiến cho tuổi già của bạn không còn an toàn nữa.

– Để nhanh chóng đạt được mục tiêu FIRE, một số người đã đặt mục tiêu tiết kiệm quá hà khắc. Họ có thể cắt giảm hầu hết chi tiêu, thậm chí là cả chi tiêu thiết yếu, để tập trung vào tiết kiệm. Điều này có thể làm giảm đáng kể chất lượng cuộc sống, gây ra những căng thẳng về mặt tinh thần.

Vì vậy, để phù hợp hơn, FIRE cũng được chia làm nhiều loại. Lean FIRE hướng tới đến khả năng nghỉ hưu càng sớm càng tốt nhưng với mức tích lũy thấp hơn và chi phí sinh hoạt vừa đủ, nghĩa là bạn cũng sẽ cần duy trì một lối sống thanh đạm với chi phí thấp trong thời gian nghỉ hưu. Ngược lại là Fat FIRE hướng tới nghỉ hưu sớm với một lượng lớn tài sản tích lũy và thu nhập thụ động đủ lớn để không phải lo lắng về chi phí sinh hoạt, phù hợp hơn với những người có thu nhập cao, và sẵn sàng chấp nhận một kỷ lệ tiết kiệm lớn. Sự kết hợp giữa hai loại này được gọi là Barista FIRE, một lối sống bán nghỉ hưu, nghĩa là sau khi có đủ quỹ FIRE bạn vẫn duy trì những công việc bán thời gian để có thêm thu nhập, thay vì phụ thuộc hoàn toàn vào quỹ FIRE. Mặc dù vậy, lối sống này cũng hỗ trợ khá nhiều vì nó giúp bạn không còn phụ thuộc vào một nguồn thu nhập chính, nhìn chung bạn vẫn có thể đạt được tự do tài chính. 

Cuối cùng, nghiên cứu của Bengen được trình bày như một gợi ý cho các chuyên gia hoạch định tài chính cá nhân chuyên nghiệp để tư vấn và hỗ trợ cho khách hàng. Bởi vậy, việc tự áp dụng các quy tắc này mà không có đủ kiến thức về hoạch định tài chính sẽ có những rủi ro nhất định. Vì vậy, nếu muốn thực hiện FIRE, bạn nên bổ sung cho mình những kiến thức quan trọng về hoạch định tài chính cá nhân, hoặc làm việc với các chuyên gia trong lĩnh vực này để nhận được tư vấn phù hợp.

3 bước để quản lý Tài chính hiệu quả khi yêu

Tình và Tiền – Chủ đề đã được thảo luận từ lâu

Lloyd “Tiny” Grimes là một nghệ sĩ ghi ta jazz và R&B người Mỹ, sau khi rời khỏi nhóm tam tấu Art Tatum Trio vào năm 1944, đã hợp tác với nghệ sĩ Charlie Parker và tạo ra một trong những tác phẩm kinh điển của dòng jazz bebop mang tên No Romance without finance. Với cái nhìn đầy thực dụng, Grimes đã viết trong lời bài hát rằng: “Em không có tiền, em không thể là của tôi… lãng mạn mà không có tiền, chỉ là phiền toái mà thôi”. Tiền bạc đặt cạnh tình yêu dường như luôn là chủ đề nhạy cảm và đầy thách thức.

Thực trạng về vấn đề Tài chính của các cặp đôi

Theo Cuộc khảo sát Cặp đôi và tài chính 2024 của Fidelity investment – Một tập đoàn tài chính đa quốc gia có trụ sở tại  Boston, Massachusetts[1], trung bình cứ 4 cặp đôi thì có 1 cặp cho rằng tài chính là thách thức lớn nhất trong mối quan hệ của họ. 45% cặp đôi tham gia khảo sát nói rằng họ đã cãi cọ liên quan đến các vấn đề tiền bạc. Một phần ba các cặp đôi không hiểu rõ về thu nhập của nửa kia; 27% thừa nhận họ cảm thấy khó chịu về thói quen tiền bạc của người bạn đời nhưng cố gắng bỏ qua để giữ hòa khí.

Các con số thống kê theo cuộc khảo sát Cặp đôi và tài chính 2024 của Fidelity Investment

Yêu đương là đề tài lãng mạn, trong khi tiền bạc lại mang tính thực tế, bởi vậy, chúng ta thường cố gắng cách li tiền bạc để tuyệt đối hóa tình yêu. “Một căn nhà tranh, hai trái tim vàng” được xem là hình ảnh của một tình yêu trong sáng, thuần khiết. Ngược lại yêu mà nói về tiền thì được xem là “thực dụng”, thậm chí là “đào mỏ”. 

Nhiều cặp đôi lựa chọn lờ đi những vấn đề về tiền bạc để bảo toàn tình yêu. Điều này được củng cố bởi một nền tảng giáo dục không đầy đủ về tài chính có thể dẫn đến những quan điểm sai lầm: tiền bạc là xấu. Trong một môi trường xem vấn đề tiền bạc là tế nhị, thì người ta càng có xu hướng tránh né nói về nó, nhất là khi đang sống trong màu hồng của tình yêu.

Tình yêu phải đi liền với Quản lý tài chính

Nhưng “hết tiền vì yêu” liệu có phải là minh chứng cho sự “hết mình vì yêu”? Dù có đang yêu thì chúng ta vẫn cần ăn uống, ngủ nghỉ, đi lại… Hoocmon tình yêu Oxytocin có giá trị to lớn làm gia tăng sự hạnh phúc của con người, nhưng nó không giúp ta vượt qua những khó chịu và bất an khi những nhu cầu thiết yếu không được đáp ứng. 

Tình yêu phải gắn liền với Tài chính, việc cân bằng tài chính khi yêu là vô cùng cần thiết, đóng vai trò quan trọng để duy trì một mối quan hệ tốt đẹp.

Bởi vậy, chi tiêu toàn bộ số tiền có được cho tình yêu hôm nay, không phải là quyết định khôn ngoan, ngược lại nó có thể đe dọa trực tiếp cuộc sống của bạn vào ngày mai. Yêu mà không nghĩ đến tiền là một quan điểm thiếu tính thực tế, bị chi phối bởi cảm xúc, và thiếu sự thấu hiểu, đồng cảm về mặt tài chính. 

Đúng như Grimes đã viết, yêu mà không có tiền thì chỉ là một tình yêu đầy bấp bênh và phiền toái, có thể mang lại cho bạn không ít sự khó chịu và gánh nặng trong tương lai. Do đó, việc cân bằng tài chính khi yêu là vô cùng cần thiết, đóng vai trò quan trọng để duy trì một mối quan hệ tốt đẹp. 

Làm thế nào để cân bằng tài chính khi yêu?

Dưới đây là 3 cách được anh Trần Mạnh Hoàng Việt – chuyên gia Quản lý tài chính cá nhân chia sẻ để giúp bạn trải qua những vấn đề tài chính trong tình yêu một cách dễ dàng hơn:

Anh Trần Mạnh Hoàng Việt - Chuyên gia quản lý tài chính cá nhân.
Anh Trần Mạnh Hoàng Việt – Chuyên gia quản lý tài chính cá nhân.
Tự quản lý tốt tài chính cá nhân

Quản lý tốt tài chính cá nhân là một trong những kỹ năng không thể thiếu trong cuộc sống hiện đại. Để quản lý tài chính cá nhân tốt, trước tiên bạn cần có tư duy tài chính đúng, xác định bức tranh tài chính tổng thể của bản thân, biết rõ những nguồn thu nhập hàng tháng đến từ đâu, xác định các khoản chi tiêu thiết yếu. 

Chi phí cho tình yêu phải được quản lý trong một quan điểm chung về chi tiêu hợp lý, sử dụng tiền một cách phù hợp và cân bằng giữa các nhu cầu CẦN và MUỐN. Đảm bảo rằng, ngân sách dành cho các nhu cầu mong muốn không vượt quá 30% tổng thu nhập hàng tháng.

Bạn hãy tự cho mình một khoản kinh phí riêng cho “tình phí” để có thể thoải mái “đầu tư” cho tình yêu. Bạn nên dựa vào nguyên tắc xác định rõ ràng các chi tiêu cần thiết và vạch ra giới hạn để đảm bảo “tình phí” phải  cân bằng với năng lực thu nhập, và các mục tiêu khác như chi tiêu cơ bản cho cuộc sống, học tập, phát triển bản thân, nâng cao sức khỏe thể chất, tinh thần, và giải trí…  

>> Xem thêm: Vận dụng nguyên tắc 50/30/20 vào Quản lý tài chính cá nhân

Sẵn sàng trao đổi về tài chính với đối phương

Nói chuyện về tài chính thường có thể kích hoạt nhiều cảm xúc, bởi vậy, người ta lựa chọn tránh né thay vì trao đổi một cách thẳng thắn, cho đến khi các vấn đề tích tụ lại và không thể giải quyết được nữa. Các thông điệp về tài chính không được truyền tải một cách rõ ràng cũng thường dẫn đến việc truyền tải sai và hiểu sai, có thể kích hoạt những cảm xúc tiêu cực.

Theo kết quả khảo sát của Fidelity Investment, trên 90% cặp đôi cho rằng trao đổi thẳng thắn về tài chính là quan trọng. Tỷ lệ các cặp đôi gặp vấn đề căng thẳng về tài chính cũng giảm từ 49% xuống còn 22% khi họ chịu ngồi xuống và nói chuyện cùng nhau.

Sẵn sàng trao đổi về tài chính sẽ giúp các cặp đôi giảm căng thẳng về tài chính.

Trên thực tế, lúc đang yêu là cơ hội tốt để người trẻ chuẩn bị tâm lý và thực hành chia sẻ về tài chính, bởi vì khi bước vào hôn nhân thì chuyện quản lý tiền bạc sẽ trở nên phức tạp hơn rất nhiều. Câu hỏi về thu nhập thường được xem là câu hỏi thiếu tế nhị nếu mối quan hệ của bạn chưa thực sự sâu sắc, vì vậy hãy bắt đầu bằng những câu hỏi mang tính gợi mở và dễ đồng cảm hơn. Ví dụ như: định nghĩa của bạn về sự giàu có, quan điểm chung về quản lý tài chính, ước mơ cuộc đời và mục tiêu tài chính dài hạn, tầm nhìn cho những vấn đề quan trọng như mua nhà, sinh con hay nghỉ hưu sớm, thói quen chi tiêu hàng ngày …  

Cùng với đó, hãy học cách dung hòa, cởi mở và linh hoạt để hiểu và chấp nhận quan điểm, suy nghĩ của đối phương. Chấp nhận một quan điểm khác không có nghĩa là bạn cần từ bỏ quan điểm, lối sống của riêng mình, thay vào đó, hãy tích cực trao đổi và chia sẻ nhiều hơn, và để sự chân thành dẫn lối.

Thiết lập mục tiêu và kế hoạch chung

Xây dựng mục tiêu và kế hoạch chung là nền tảng của một mối quan hệ lâu dài. Vì vậy, một mục tiêu và kế hoạch tài chính chung chính là minh chứng rõ ràng cho việc các bạn đã sẵn sàng để bước vào một giai đoạn gắn kết chặt chẽ hơn, bền vững hơn.

Sau khi đã có mục tiêu và kế hoạch chung, hãy cùng lên ngân sách để thực hiện mục tiêu đó. Thiết lập rõ ràng phần đóng góp của từng người vào ngân sách chung là phương thức thường được khuyến nghị, trong khi các bạn vẫn có thể giữ một phần ngân sách riêng cho các mục tiêu cá nhân. 

Xây dựng mục tiêu và kế hoạch chung là nền tảng của một mối quan hệ lâu dài.

Điều này không có nghĩa là bạn không thành thật, hay không hết lòng trong mối quan hệ chung. Hãy chia sẻ thẳng thắn và tôn trọng những khoản ngân sách riêng, cũng như tôn trọng ước mơ và mục tiêu của từng cá nhân. Trong những tình huống đặc biệt, ví dụ như người kia gặp khó khăn, bạn cũng có thể linh hoạt sử dụng ngân sách riêng để giúp đỡ nhau khi cần thiết.

>> Xem thêm: Cân đối tài chính khi yêu

Trên đây, 2Target đã giúp các bạn có cái nhìn đúng đắn hơn về mối quan hệ giữa Tình yêu và Tiền bạc. Có thể kết luận rằng, tiền bạc không chỉ là 1 trong những khía cạnh quan trọng của hạnh phúc gia đình, mà còn là yếu tố quan trọng để đặt nền móng cho sự sinh tồn và phát triển bền vững của một mối quan hệ. Để một mối quan hệ phát triển tốt đẹp, cả hai cần có sự hiểu biết và đồng cảm về các vấn đề liên quan đến tài chính.

[1] https://preview.thenewsmarket.com/Previews/FINP/DocumentAssets/660835_v4.pdf

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn
Lừa đảo tài chính và tầm quan trọng của quản lý tài chính cá nhân

Báo cáo Lừa đảo tài chính toàn cầu của Tổ chức Cảnh sát Hình sự Quốc tế (Interpol) 2024 đã đánh giá: “lừa đảo về tài chính ngày càng gia tăng, cả về số lượng các hành vi phạm tội cũng như sự đa dạng về cách thức triển khai. Gian lận tài chính đã trở thành một hiện tượng phổ biến, một mối đe dọa toàn cầu”.

Tại Việt Nam, theo thống kê trên Cổng cảnh báo an toàn thông tin – Bộ công an, trong năm 2023, ghi nhận gần 16.000 phản ánh lừa đảo trực tuyến, gây thiệt hại 390.000 tỷ đồng, tương đương 3,6% GDP, trong đó 91% liên quan đến lĩnh vực tài chính, tăng 64,78% so với năm 2022[1].

Thực trạng cho thấy Việt Nam đang là vùng trũng của lừa đảo tài chính.

Liên minh Chống lừa đảo toàn cầu (GASA) và dự án xã hội chống lừa đảo đã phối hợp công bố báo cáo về tình trạng lừa đảo qua mạng tại Việt Nam năm 2023, theo đó “Có gần 16 tỉ USD do người Việt Nam bị lừa đảo qua mạng trong tổng số 53 tỉ USD toàn cầu”. Đó là con số rất lớn để thấy rằng Việt Nam là vùng trũng nhận thức thông tin và sử dụng mạng, và điều này đã góp phần không nhỏ khiến cho rất nhiều người đã bị rơi vào các bẫy lừa đảo tài chính.

6 hình thức lừa đảo tài chính phổ biến

Theo Interpol, có 6 hình thức lừa đảo chính.
Theo Interpol, có 6 hình thức lừa đảo tài chính phổ biến.

Theo Báo cáo của Interpol, có 6 hình thức lừa đảo tài chính phổ biến, bao gồm:

Lừa đảo mạo danh

Đây là hình thức lừa đảo trong đó kẻ phạm tội đóng giả một người hoặc một tổ chức mà nạn nhân có thể có mối quan hệ trước đó. Ví dụ như kẻ phạm tội có thể mạo danh cơ quan thuế, hoặc cảnh sát, một nhà cung cấp dịch vụ mà nạn nhân đã sử dụng hoặc một người quen ở xa. Lừa đảo mạo danh thường dựa vào việc khơi dậy nỗi sợ hãi hoặc lo lắng để hòng lừa dối nạn nhân.

Lừa bảo bằng email doanh nghiệp

Đây là hình thức kẻ lừa đảo sử dụng kỹ thuật số nhắm mục tiêu vào doanh nghiệp, xâm phạm tài khoản email, mạo danh các giám đốc điều hành, luật sư để lừa gạt nhân viên chuyển tiền vào tài khoản thuộc sở hữu của kẻ lừa đảo. Hoạt động lừa đảo này có thể trở thành lừa đảo mạo danh quy mô lớn, nhắm tới hàng triệu doanh nghiệp và cá nhân qua email, tin nhắn, các mạng xã hội của các tổ chức…

Lừa đảo đầu tư

Lừa đảo đầu tư liên quan đến việc lừa dối người đầu tư bỏ tiền tham gia các dự án đầu tư mạo hiểm hoặc dự án đầu tư giả dẫn đến thiệt hại tài chính đáng kể cho nạn nhân. Trong số các loại lừa đảo tài chính thì loại này thường dẫn đến tổn thất nhiều nhất cho nạn nhân. Kẻ lừa đảo thường sử dụng nhiều chiến thuật khác nhau như là: hứa hẹn lợi nhuận cao, trình bày một kế hoạch đầu tư không có thật và tạo ra những nhu cầu mang tính cấp bách. 

Loại hình lừa đảo này cũng thường áp dụng với các mô hình đa cấp, ponzi, giúp cho những kẻ lừa đảo tiếp cận một số lượng nạn nhân rộng lớn hơn, duy trì dòng vốn và gia tăng lợi nhuận cho những kẻ lừa đảo. Những kẻ lừa đảo thường nhắm tới nạn nhân – những nhà đầu tư tiềm năng thông qua các mạng xã hội, các trang web lừa đảo, hoặc các ứng dụng trên điện thoại, các cuộc tiếp thị qua điện thoại, hoặc cũng có thể là tiếp thị trực tiếp. 

Chúng có thể lợi dụng hình ảnh của các pháp nhân kinh doanh được thành lập hợp pháp để làm bình phong. Sự phát triển của tiền điện tử/tiền ảo trong những năm gần đây càng khiến cho loại hình lừa đảo này phát triển mạnh mẽ. Những kẻ lừa đào sử dụng các nền tảng đầu tư tiền điện tử để thuyết phục nhà đầu tư tham gia.

Lừa đảo “lãng mạn”

Đây là loại lừa đảo mà kẻ lừa đảo sẽ phát triển “mối quan hệ tin cậy/thân mật” với nạn nhân, thường bắt đầu thông qua mạng xã hội, các ứng dụng hẹn hò, tin nhắn. Sau đó, chúng thao túng nạn nhân nhiều lần, gây ra cả tổn hại về tinh thần và tài chính đối với nạn nhân.

Lừa đảo "lãng mạn": Trái tim bị đánh cắp mà tiền bạc cũng "bốc hơi".
Lừa đảo “lãng mạn”: Trái tim bị đánh cắp mà tiền bạc cũng “bốc hơi”.
Lừa đảo thanh toán

Là loại lừa đảo phổ biến nhất, liên quan đến giao dịch mua/bán hàng hóa hoặc dịch vụ. Kẻ lừa dảo có thể sử dụng các trang web thương mại trực tuyến, các mạng xã hội, hoặc các phương tiện khác để thúc đẩy việc bán hàng. Chúng yêu cầu thanh toán trước, và sau đó không chuyển hàng, hoặc hàng hóa có chất lượng thấp hơn đáng kể so với quảng cáo.

Lừa đảo danh tính

Đây là việc mua lại trái phép và sử dụng thông tin cá nhân (tên người dùng, mật khẩu, thông tin thẻ tín dụng, dữ liệu sinh trắc học…) để chiếm đoạt một khoản tài chính bất hợp pháp. Kẻ lừa đảo danh tính có thể chiếm đoạt quyền truy cập thông tin cá nhân thông qua các ứng dụng kỹ thuật số, xâm nhập hệ thống hoặc trộm cắp vật lý.

Do vậy, lừa đảo danh tính có thể xảy ra trên hai cách. Một là nạn nhân có thể đã tạo điều kiện cho kẻ lừa đảo thu thập, sử dụng thông tin bất hợp pháp (ví dụ như click vào link lừa đảo). Hoặc cũng có thể việc lừa đảo không có sự tham gia trực tiếp của nạn nhân, mà thông tin của họ đã bị lấy cắp, hoặc lộ lọt từ các cá nhân, tổ chức khác. Bọn tội phạm cũng có thể sử dụng danh tính của nạn nhân để tiếp tục tiến hành các hình thức lừa đảo khác.

Tại khu vực châu Á, lừa đảo tài chính được xem là xu hướng tội phạm có mối đe dọa rất cao, bởi vì đây cũng là khu vực có tốc độ phát triển kỹ thuật số nhanh nhất thế giới. Theo báo cáo của Interpol năm 2024, một hình thức lừa đảo mới khá phổ biến ở khu vực này được gọi là “giết mổ lợn” (the pig butchering fraud scheme) là một biến thể của hình thức “lừa đảo lãng mạn” có liên quan đến đầu tư tiền điện tử.

Xuất phát từ hình ảnh “nuôi lợn vỗ béo rồi thịt”, những kẻ lừa đảo này thiết lập mối quan hệ thân thiết, lôi kéo nạn nhân vào các dự án đầu tư tiền điện tử, sau khi đạt được quy mô lớn thì biến mất. Mặc dù dữ liệu sẵn có của Interpol cho thấy rằng tất cả các nhóm tuổi đều dễ bị lừa đảo, phần lớn nạn nhân ở khu vực châu Á có độ tuổi từ 30 đến 49, nạn nhân chủ yếu được nhắm đến thông qua phương tiện truyền thông, mạng xã hội và các nền tảng tin nhắn.  

Giải pháp nào để tránh bẫy lừa đảo tài chính?

Trong khi các hình thức lừa đảo tài chính ngày càng đa dạng và tinh vi, ngay cả các chính phủ cũng gặp rất nhiều khó khăn trong việc đấu tranh, phòng chống tội phạm lừa đảo tài chính, thì rõ ràng, mỗi cá nhân cần chủ động tự bảo vệ tài chính của mình.

Chuyên gia về Quản lý tài chính cá nhân - Ngô Thành Huấn.
Chuyên gia về Quản lý tài chính cá nhân – Ngô Thành Huấn.

Theo chuyên gia tài chính Ngô Thành Huấn, những nguyên nhân gốc rễ khiến cho nhiều người Việt Nam rơi vào bẫy lừa đảo tài chính là do đại bộ phận người dân còn chưa được giáo dục về tài chính cá nhân cơ bản. Nhiều người có tư duy đầu cơ/đánh quả muốn làm giàu nhanh thông qua đầu tư tài chính. Họ không kiểm soát được giới hạn giữa lòng “tham hợp lý” và “tham vô lý”, mong muốn được phát triển tài chính cá nhân, mang lại đời sống tốt hơn cho gia đình là mong muốn hợp lý, nhưng kỳ vọng vào các khoản đầu tư x2, x3 trong một thời gian ngắn, đầu tư dựa trên thông tin, tin đồn, thiếu kiến thức đầu tư cơ bản, thì đó là lòng tham vô lý. Hơn nữa, một bộ phận còn có tâm lý “mình không phải là người cuối cùng” nên biết là có nguy cơ lừa đảo mà vẫn nhảy vào, chung quy cũng là vì “lòng tham vô lý”.

>> Xem thêm: Cạm bẫy tài chính và cách phòng tránh

Vì vậy, để tránh bẫy lừa đảo tài chính, mỗi người cần phải:

Nâng cao kỹ năng quản lý tài chính cá nhân

Chúng ta cần tiếp cận kiến thức tài chính đúng, qua rèn luyện, tích lũy kinh nghiệm để hình thành những kỹ năng cơ bản về quản lý tài chính. Thay vì cố gắng trở thành người đầu tư thông minh, hãy xây dựng nền tảng để trở thành người đầu tư có kiến thức.

Xây dựng tư duy tài chính có kế hoạch dài hạn

Để xây dựng tư duy tài chính có kế hoạch dài hạn, chúng ta phải hiểu về bức tranh tài chính tổng thể, chi tiêu theo năng lực; phát triển đa dạng thu nhập chủ động và thụ động; và đầu tư phù hợp với khẩu vị rủi ro.

Thịnh vượng tài chính là sự an yên trong năng lực tạo ra tài chính của riêng mình, chứ không phải là chạy theo số tiền mà người khác kiếm được, dẫn đến những tâm lý kỳ vọng bất hợp lý.

Nhận biết những dấu hiệu của lừa đảo tài chính 

khi chúng ta đã có kiến thức, kinh nghiệm, kỹ năng quản lý tài chính, và có tư duy tài chính dài hạn với các kỳ vọng hợp lý, thì chúng ta cũng rất dễ nhận diện những “bẫy” lừa đảo tài chính.

Chúng ta có thể kể đến: các dự án đầu tư hứa hẹn lợi suất rất cao, các cam kết lợi nhuận chắc chắn cùng với nhiều chiêu trò thu hút, tạo tâm lý FOMO, thúc giục đầu tư nhanh… thì rất dễ là các bẫy lừa đảo tài chính.

Có ý thức về bảo mật thông tin cá nhân

Trong xu thế tất yếu, tội phạm đã và sẽ sử dụng ngày càng nhiều các nền tảng công nghệ hiện đại để thực hiện các hành vi lừa đảo tài chính, thì đây cũng là yêu cầu thiết yếu. Tuyệt đối không chia sẻ những dữ liệu nhạy cảm như số CCCD, CMND, tài khoản ngân hàng hay mật khẩu với bất kỳ ai trên mạng xã hội hoặc qua các tin nhắn không rõ nguồn gốc.

[1] https://vlr.vn/hoi-thao-phong-chong-lua-dao-tren-khong-gian-mang-18006.html

___________________

2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH 

Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội 

Hotline: 0898 622 822 

Website: www.2target.vn