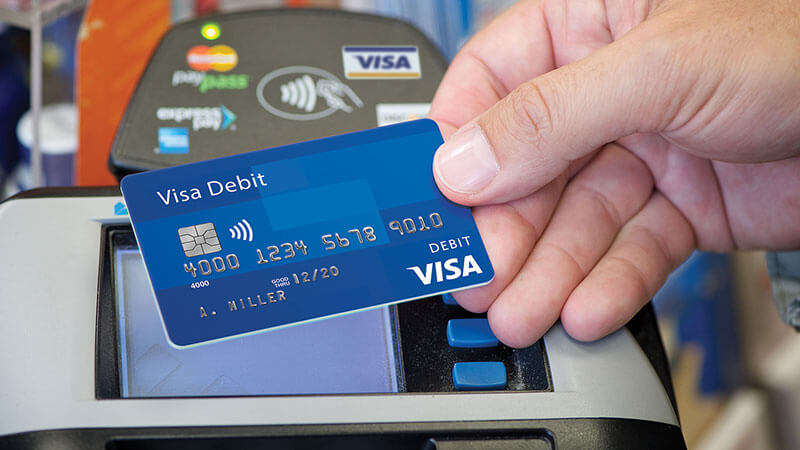
Thẻ ghi nợ là gì? Các loại thẻ ghi nợ
Thẻ ghi nợ (Debit card/Bank card hay Check card) là loại thẻ được ngân hàng cung cấp giúp chủ thẻ để thanh toán bằng tiền trong tài khoản thay vì sử dụng tiền mặt. Nó có đầy đủ chức năng như thẻ ATM có thể rút tiền mặt, chuyển khoản, xem số dư tài khoản, in sao kê,…
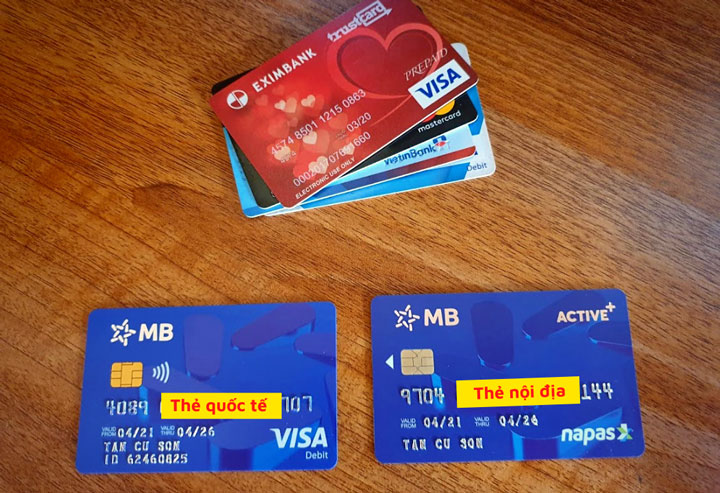
Hiện nay, đang có 2 loại thẻ ghi nợ là:
- Thẻ ghi nợ nội địa hay còn gọi là thẻ ATM, có phạm vi sử dụng trong nước. Loại thẻ này giúp bạn thanh toán online và trực tiếp tại các điểm giao dịch. Với điều kiện là trong nước. Sẽ có mức phí nhất định khi sử dụng thẻ ATM, tuỳ thuộc vào từng ngân hàng. Tóm lại bạn sẽ dùng ở trong nước và không thực hiện các giao dịch quốc tế.
- Thẻ ghi nợ quốc tế có chức năng tương tự với thẻ ghi nợ nội địa nhưng phạm vi sử dụng cả trong nước và nước ngoài. Đây là công cụ tài chính đắc lực với những khách hàng có nhu cầu thanh toán quốc tế. Thẻ ghi nợ quốc tế phổ biến với 2 loại là thẻ VISA Debit và MasterCard Debit với chức năng và giá trị sử dụng như nhau.
Chức năng của thẻ ghi nợ
Nhờ tính tiện dụng của mình mà thẻ ghi nợ ngày càng được sử dụng rộng rãi, thay thế tiền mặt. Thẻ ghi nợ có đầy đủ chức năng của một chiếc thẻ thanh toán bao gồm:
- Nạp – rút – chuyển tiền nhanh chóng, nhờ có mạng lưới cây ATM phủ toàn quốc, người dùng có thể thực hiện các chức năng của thẻ ghi nợ một cách dễ dàng. Hiện nay, một số cây ATM thế hệ mới còn cho phép bạn nạp tiền mặt vào tài khoản ngân hàng mà không phải đến trực tiếp quầy giao dịch ngân hàng rất tiện lợi
- Truy vấn số dư, ngoài việc kiểm tra số dư trên app banking, internet banking, bạn cũng có thể biết được số dư tài khoản khi giao dịch tại cây ATM.
- Gửi tiền tiết kiệm trực tiếp tại cây ATM, chỉ vài thao tác đơn giản bạn đã có thể mở sổ tiết kiệm Online ngay tại cây ATM
- In sao kê, các cây ATM đều trang bị tính năng in sao kê nếu bạn muốn.
- Thanh toán tiện lợi, các siêu thị, cửa hàng… đã phổ biến máy POS giúp khách hàng dễ dàng thanh toán bằng các loại thẻ ngân hàng thay vì mang theo tiền mặt.
Ngoài ra, hệ thống liên kết của thẻ ghi nợ cũng rất rộng. Bạn có thẻ thanh toán mua bán online, sử dụng trên các ứng dụng fintech, tích hợp ví mua hàng trên các sàn TMĐT như Shopee, Tiki,…
Ưu và nhược điểm của thẻ ghi nợ
Ưu điểm của thẻ ghi nợ
- An toàn và bảo mật hơn so với tiền mặt
Thẻ ghi nợ là phương án hữu ích để thay thế tiền mặt. Việc mang theo lượng tiền mặt lớn mang theo mình sẽ tiềm ẩn những rủi ro. Với thẻ ghi nợ, nếu vô tình đánh mất thẻ, bạn chỉ cần thông báo ngay đến ngân hàng phát hành là tài khoản của bạn sẽ an toàn. Việc sử dụng thẻ ghi nợ và các tiện ích e-Banking cũng giúp bạn dễ theo dõi, quản lý tài chính hơn.
- Tiện lợi, nhanh và nhỏ gọn
Thay vì mang theo cả bịch tiền bên mình, bạn chỉ cần 1 chiếc thẻ trong tay. Gọn nhẹ, dễ bảo quản, hỗ trợ thanh toán gần như mọi lúc mọi nơi.
Đối với mua hàng online, việc thanh toán còn dễ dàng hơn thế. Gần như không có rào cản địa lý dành cho thanh toán online.
Nếu có khoản tiền nhàn rỗi, bạn có thể gửi ngân hàng để hưởng tiền lãi cố định mỗi kỳ. Đây là hình thức gửi tiết kiệm an toàn cao.
Nhược điểm của thẻ ghi nợ
Bên cạnh những ưu điểm trên, việc sử dụng thẻ ghi nợ cũng gặp phải một số bất lợi sau:
- Phải có tiền trong tài khoản mới có thể sử dụng, khác với thẻ tín dụng “chi trước, trả sau”, bạn cần phải nạp tiền vào tài khoản ngân hàng trước khi sử dụng thẻ ghi nợ.
- Không thể thấu chi (vượt quá số dư có trong thẻ), một số ngân hàng còn quy định số dư tối thiểu trong thẻ, thường là 50.000VND.
Sự khác nhau giữa thẻ ghi nợ với thẻ tín dụng
Tiêu chí | Thẻ ghi nợ (Debit Card) | Thẻ tín dụng (Credit Card) |
Cấu tạo/Nhận dạng | – Mặt trước: Phân loại thẻ: Debit Số thẻ (16 số)Logo ngân hàng phát hành. tổ chức liên kết (VISA, MasterCard)Tên chủ thẻ – Mặt sau: Dải băng thông tin mã hóa Số CVV/CCS | – Mặt trước: Phân loại thẻ: Credit (1 số thẻ sẽ không có chữ này)Số thẻ Logo ngân hàng phát hành. tổ chức liên kết (VISA, MasterCard, JCB)Tên chủ thẻ – Mặt sau:Số CVV/CVC (cần được bảo mật không để lộ) |
Mức chi tiêu | – Trong giới hạn tiền có trong tài
khoản. – Nạp tiền trước, chi sau. | – Phụ thuộc vào hạn mức thẻ do ngân hàng cấp. – Chi trước, nạp tiền sau: Có thể thanh toán mà không cần tiền trong tài khoản. |
Điều kiện làm thẻ | Công dân trên 18 tuổi, kèm theo CMND hoặc căn cước công dân còn hạn. | Bạn cần chứng minh tài chính với ngân hàng thông qua bảng lương/sao kê tài khoản lương, hợp đồng lao động, hợp đồng bảo hiểm và biên lai …. để đáp ứng yêu cầu mở thẻ. |


 Đặc biệt, không chỉ giới hạn ở việc truyền đạt kiến thức, trong buổi workshop sinh viên có cơ hội thảo luận, đặt câu hỏi và chia sẻ những vấn đề cá nhân liên quan đến tài chính. Điều này đã tạo ra không khí trực tuyến tích cực, tăng cường sự hiểu biết và kỹ năng thực hành cho sinh viên.

 Chúng tôi hy vọng rằng những kiến thức và kinh nghiệm từ buổi workshop sẽ là nguồn động viên quý báu cho sự phát triển cá nhân và sự nghiệp tương lai của các bạn sinh viên.


 Nội dung chính của Workshop


