Cách chi tiêu trong ngày tết âm no nhưng vẫn tiết kiệm

Tự nấu ăn trong ngày Tết

Ngày nay, nhịp sống hối hả khiến nhiều có xu hướng lựa chọn những giải pháp “ nhanh, gọn lẹ”. Điều này cũng dẫn đến việc nhiều người có thói quen ăn ngoài hoặc mua thực phẩm làm sẵn trong dịp Tết. Tuy nhiên, giá cả của những món ăn này thường khá đắt đỏ và chất lượng không đảm bảo.

Để tiết kiệm chi phí và đảm bảo an toàn thực phẩm, bạn có thể tự chuẩn bị những món ăn đơn giản ngày Tết tại nhà. Đây cũng là một cách để bạn thể hiện tình yêu thương và sự quan tâm đến gia đình.

Ưu tiên sử dụng tiền mặt thay thẻ tín dụng

Theo các chuyên gia tài chính, sử dụng tiền mặt thay vì thẻ tín dụng sẽ giúp bạn tiết kiệm được khoảng 30% chi tiêu. Khi quẹt thẻ bạn sẽ không cảm nhận được việc mình đang mất tiền, dẫn đến việc chi tiêu quá mức. Nên khi sử dụng tiền mặt, bạn sẽ cảm nhận được sự hao hụt rõ ràng hơn và khi chi tiêu sẽ cần phải suy nghĩ và cân nhắc kỹ lưỡng.

Chọn các địa điểm giải trí, du lịch ít tốn kém

Vào dịp Tết ai cũng mong muốn được thư giãn, xả stress sau một năm làm việc, học tập căng thẳng. Thay vì tốn kém cho những hoạt động giải trí, du lịch đắt đỏ. Bạn có thể tham gia các hoạt động lễ hội miễn phí như các buổi ca nhạc, lễ hội ngoài trời. Đây là cách tuyệt vời để các bạn hòa mình vào không khí vui tươi, náo nhiệt của dịp Tết.

Sử dụng coupon, mã giảm giá, khuyến mãi

Chi tiêu ngày Tết luôn là nỗi lo lắng của nhiều người, bởi có quá nhiều thứ phải sắm sửa, trong khi lương và thưởng thì có hạn. Để có một cái Tết trọn vẹn mà vẫn tiết kiệm, bạn hãy tận dụng các chương trình khuyến mãi, coupon và voucher để giảm tiền mua sắm hơn. 

Lập danh sách chi tiêu cụ thể

Lập kế hoạch chi tiêu trước khi mua sắm là một cách đơn giản nhưng hiệu quả để tiết kiệm thời gian và tiền bạc. Để tránh việc mua sắm quá đà, bạn cần xác định rõ nhu cầu của bản thân và lập danh sách các món đồ cần thiết. Ngoài ra, bạn cũng nên dự trù một khoản ngân sách hợp lý và chỉ mua những món đồ nằm trong ngân sách đó.

Áp dụng quy tắc chi tiêu 30 giây 

Quy tắc 30 giây là một cách đơn giản nhưng hiệu quả để giúp bạn tiết kiệm tiền. Quy tắc này yêu cầu chúng ta dừng lại trong vòng 30 giây trước khi quyết định mua bất cứ thứ gì. Trong khoản thời gian đó, bạn hãy tự hỏi bản thân một số câu hỏi quan trọng như: Tại sao lại mua món đồ này? Món đồ này mình có thực sự cần? Nó có phù hợp với mức thu nhập của bản thân và nên mua ở đâu?,…

Ghi chép lại những khoản đã chi tiêu chi tiết, cụ thể

Ghi chép lại các khoán thu chi là một trong những bước quan trọng nhất trong quản lý tài chính cá nhân. Việc này sẽ giúp bạn nắm rõ được tình hình tài chính hiện tại, từ đó có những điều chỉnh phù hợp để đạt được mục tiêu đã đề ra. 

Tiết kiệm đúng cách và có kế hoạch sẽ giúp bạn có một cái Tết trọn vẹn, ấm áp mà vẫn dư dả. Hãy lựa chọn cho mình một phương pháp tiết kiệm phù hợp và bắt đầu ngay từ hôm nay để không chỉ chi tiêu hợp lý trong dịp Tết mà còn đạt được các mục tiêu tài chính khác trong tương lai. Để tham khảo thêm nhiều thông tin hữu ích về quản lý tài chính hiệu quả, hãy truy cập vào 2Target để tìm hiểu nhé!

TƯ VẤN QUẢN LÝ TÀI CHÍNH CÁ NHÂN ONLINE THU HÚT HƠN 100 SINH VIÊN ĐH PHENIKAA

Chủ đề chính của buổi tư vấn xoay quanh vấn đề: Việc làm và thu nhập- Đây là một chủ đề được rất nhiều sinh viên quan tâm. Chuyên gia Trần Mạnh Hoàng Việt – Chuyên gia Hoạch định tài chính cá nhân, top 1% nhà tư vấn tài chính xuất sắc nhất thế giới, anh đã có nhiều chia sẻ bổ ích, thực tiễn, trả lời nhiều câu hỏi của sinh viên đặt ra: 

  • Tiêu chí lựa chọn công việc làm thêm cho sinh viên
  • Tìm công việc làm thêm như thế nào cho phù hợp? và tìm ở đâu?
  • Cách quản lý chi tiêu như thế nào đối với các bạn sinh viên
  • Khi bước vào 1 mối quan hệ thì nên chi tiêu như thế nào hợp lý?

Trong buổi tư vấn, Chuyên gia chia sẻ: “Các sinh viên nên lựa chọn những công việc gần trường, tiện đường đi làm, công việc an toàn và có cơ hội phát triển về tri thức, kỹ năng”. 

Với những kiến thức thực tế và kinh nghiệm quý báu trong lĩnh vực quản lý tài chính cá nhân, Thầy Trần Việt đã giúp sinh viên hiểu rõ hơn về cách lựa chọn công việc làm thêm, quản lí chi tiêu hiệu quả,…

Ngoài ra, không chỉ giới hạn về việc truyền đạt kiến thức, trong buổi chia sẻ sinh viên còn được thảo luận, đặt câu hỏi và chia sẻ những vấn đề mình đang thắc mắc. Điều này đã tạo ra bầu không khí online tương tác tích cực, tăng cường sự hiểu biết và kỹ năng thực hành cho sinh viên.

Buổi tư vấn không chỉ là cơ hội để sinh viên tìm hiểu về công việc làm thêm, cách gia tăng nguồn thu nhập và quản lý tài chính cá nhân hiệu quả. Đặc biệt hơn, khi tham tích cực trong buổi tư vấn, sinh viên còn có cơ hội nhận học bổng toàn phần khóa học E-Learning Quản lý tài chính cá nhận của 2Target.

Sau khi nhận được nhiều phản hồi tích cực từ sinh viên, chúng tôi rất vui và vinh hạnh vì có thể chia sẻ giúp ích cho sự phát triển cá nhân và sự nghiệp tương lai của sinh viên. 2Target cam kết tiếp tục mang đến những buổi tư vấn giá trị về quản lý tài chính và các chủ đề liên quan bổ ích hơn.

Dưới đây là những phản hồi của sinh viên sau buổi tư vấn: 

Cách thiết lập mục tiêu tài chính cá nhân với mô hình SMART

Tìm hiểu về mô hình SMART

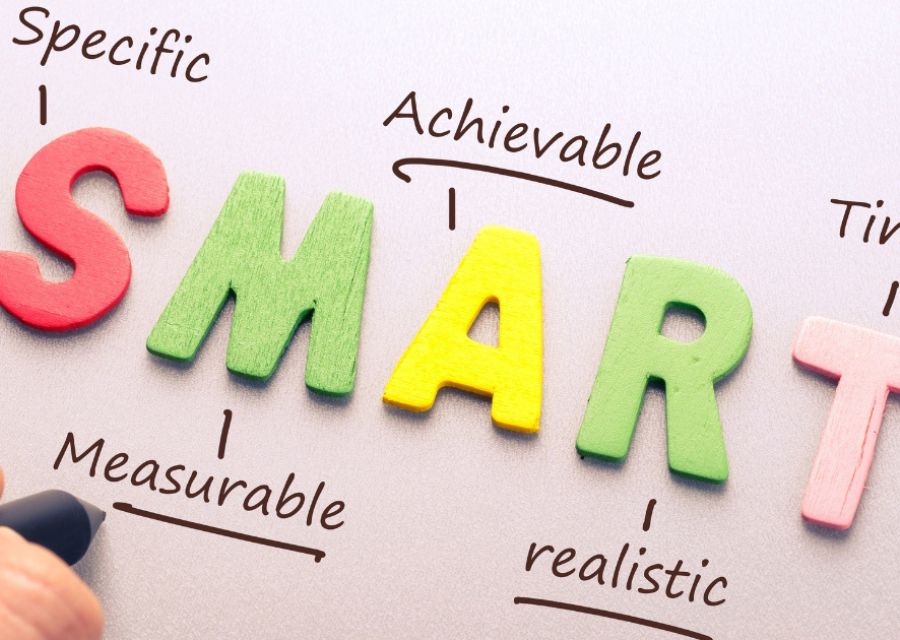
SMART được viết tắt từ Specific, Measurable, Achievable, Realistic, Timely, đây là định lý đâu tiên xuất hiện vào năm 1981 thông qua một bài báo của George Doran. Từ thời điểm đó, SMART đã trở thành công cụ quan trọng trong quản lý dự án nhóm và cá nhân. 

SMART không chỉ hỗ trợ theo dõi hiệu suất công việc mà còn có thể được áp dụng một cách linh hoạt trong việc quản lý ngân sách cá nhân. Mô hình này tập trung vào việc đặt ra mục tiêu cụ thể, đo lường tiến triển, đảm bảo khả năng đạt được, phản ánh tính thực tế và đặt ra giới hạn thời gian để đảm bảo hiệu quả và thành công.

Áp dụng mô hình SMART trong quản lý ngân sách cá nhân

Mô hình SMART là một công cụ thiết lập mục tiêu hiệu quả, được sử dụng rộng rãi trong nhiều lĩnh vực, từ kinh doanh đến cá nhân. Mô hình này dựa trên năm tiêu chí: Cụ thể, đo lường được, khả thi, thực tế và giới hạn thời gian.

Specific: Tính cụ thể 

Mục tiêu SMART cần phải cụ thể, rõ ràng, không chung chung. Để thiết lập cụ thể và chi tiết, bạn cần phải trả lời được những câu hỏi sau đây:

  • What: Mục tiêu của bạn là gì? Ví dụ: Bạn muốn có một chiếc xe mới, hoặc một khoản tài sản lớn khi học xong đại học.
  • Why: Bạn muốn đạt được mục tiêu đó vì lý do gì? Mục tiêu đó có ý nghĩa gì đối với bạn?
  • Where: Đối với mục tiêu tài chính cá nhân, câu hỏi này có thể không cần thiết. Tuy nhiên, đôi khi nó có thể giúp bạn xác định các cơ hội hoặc thách thức liên quan. 
  • Who: Trong trường hợp quản lý ngân sách gia đình, bạn cần sự tham gia của các thành viên.
  • Which: Mục tiêu của bạn có gặp bất kỳ khó khăn nào không? Nếu có, bạn cần giải quyết như thế nào?

Measurable: Khả năng đo lường được

Bạn cần phải thiết lập một cách đo lường được, để có thể theo dõi tiến độ và đánh giá hiệu quả đạt được mục tiêu. 

  • How much: Đặt ra một con số chính xác, cụ thể để giúp đo lường được tiến độ mục tiêu. Ví dụ: Để có thể mua nhà ở Hà Nội vào năm 30 tuổi, bạn cần tính toán xem cần bao nhiêu tiền?
  • How many: Để đạt được mục tiêu trong kế hoạch, bạn cần chia thành những công việc nhỏ để thực hiện dễ dàng hơn. Ví dụ: Để có thể mua nhà ở Hà Nội vào năm 30 tuổi, cần tích lũy bao nhiều tiền và trong bao nhiêu lâu?

Khả thi ( Achievable)

Khi lập kế hoạch bạn không thể đặt ra  những mục tiêu ngoài tầm với của bản thân mình được, mà cần đảm bảo tính khả thi, phù hợp với khả năng. Bởi vì, nếu không thực hiện được bạn sẽ cảm thấy chán nản bỏ cuộc giữa chừng. Ví dụ: Thu nhập hàng tháng là 10 triệu và đây là nguồn duy nhất của bạn, mục tiêu tiết kiệm 8 triệu/ tháng là gần như không thể thực hiện được.

Tính thực tế ( Realistic)

Đây là một trong những yếu tố quan trọng mà khi bạn thiết lập mục tiêu cần phải xác định được. Chính vì vậy, mục tiêu SMART yêu cầu phải thực tế, có thể đạt được trong điều kiện thực tế. 

Giới hạn thời gian ( Timely)

Mục tiêu là đích đến mà chúng ta hướng tới và để đạt được bạn cần có thời gian và kế hoạch. Bạn cần sắp xếp được đâu là mục tiêu có thể thực hiện được trong ngắn hạn và trong dài hạn. Ví dụ, để dành được 20 triệu trong vòng 5 tháng mua chiếc điện thoại mới thì mỗi tháng bạn cần trích ra 5 triệu cho khoản tiền này. 

Mô hình SMART là một công cụ hữu ích giúp bạn đạt được các mục tiêu tài chính của mình. Bằng cách áp dụng mô hình này một cách hiệu quả, bạn có thể quản lý ngân sách cá nhân một cách khoa học và đạt được các mục tiêu tài chính của mình một cách dễ dàng hơn.