Con lấy trộm tiền của bố mẹ: Xử lý thế nào để con không lặp lại sai lầm?

Dạo gần đây, trên các trang mạng xã hội xôn xao bàn tán về một vụ việc: một học sinh khoảng 13–14 tuổi đã lấy trộm hơn 300 triệu đồng từ gia đình trong suốt gần 2 tháng. Điều đáng nói là số tiền này không phục vụ nhu cầu cá nhân, mà chủ yếu được dùng để chi tiêu cho bạn bè – từ trả tiền ăn uống, tặng quà, cho vay, đến mua những món đồ giá trị cao. Việc chi tiền khiến em trở thành “trung tâm” của nhóm và nhận được sự chú ý, yêu quý từ bạn bè. Chỉ đến khi số tiền gần như bị tiêu hết, gia đình mới phát hiện ra sự việc.
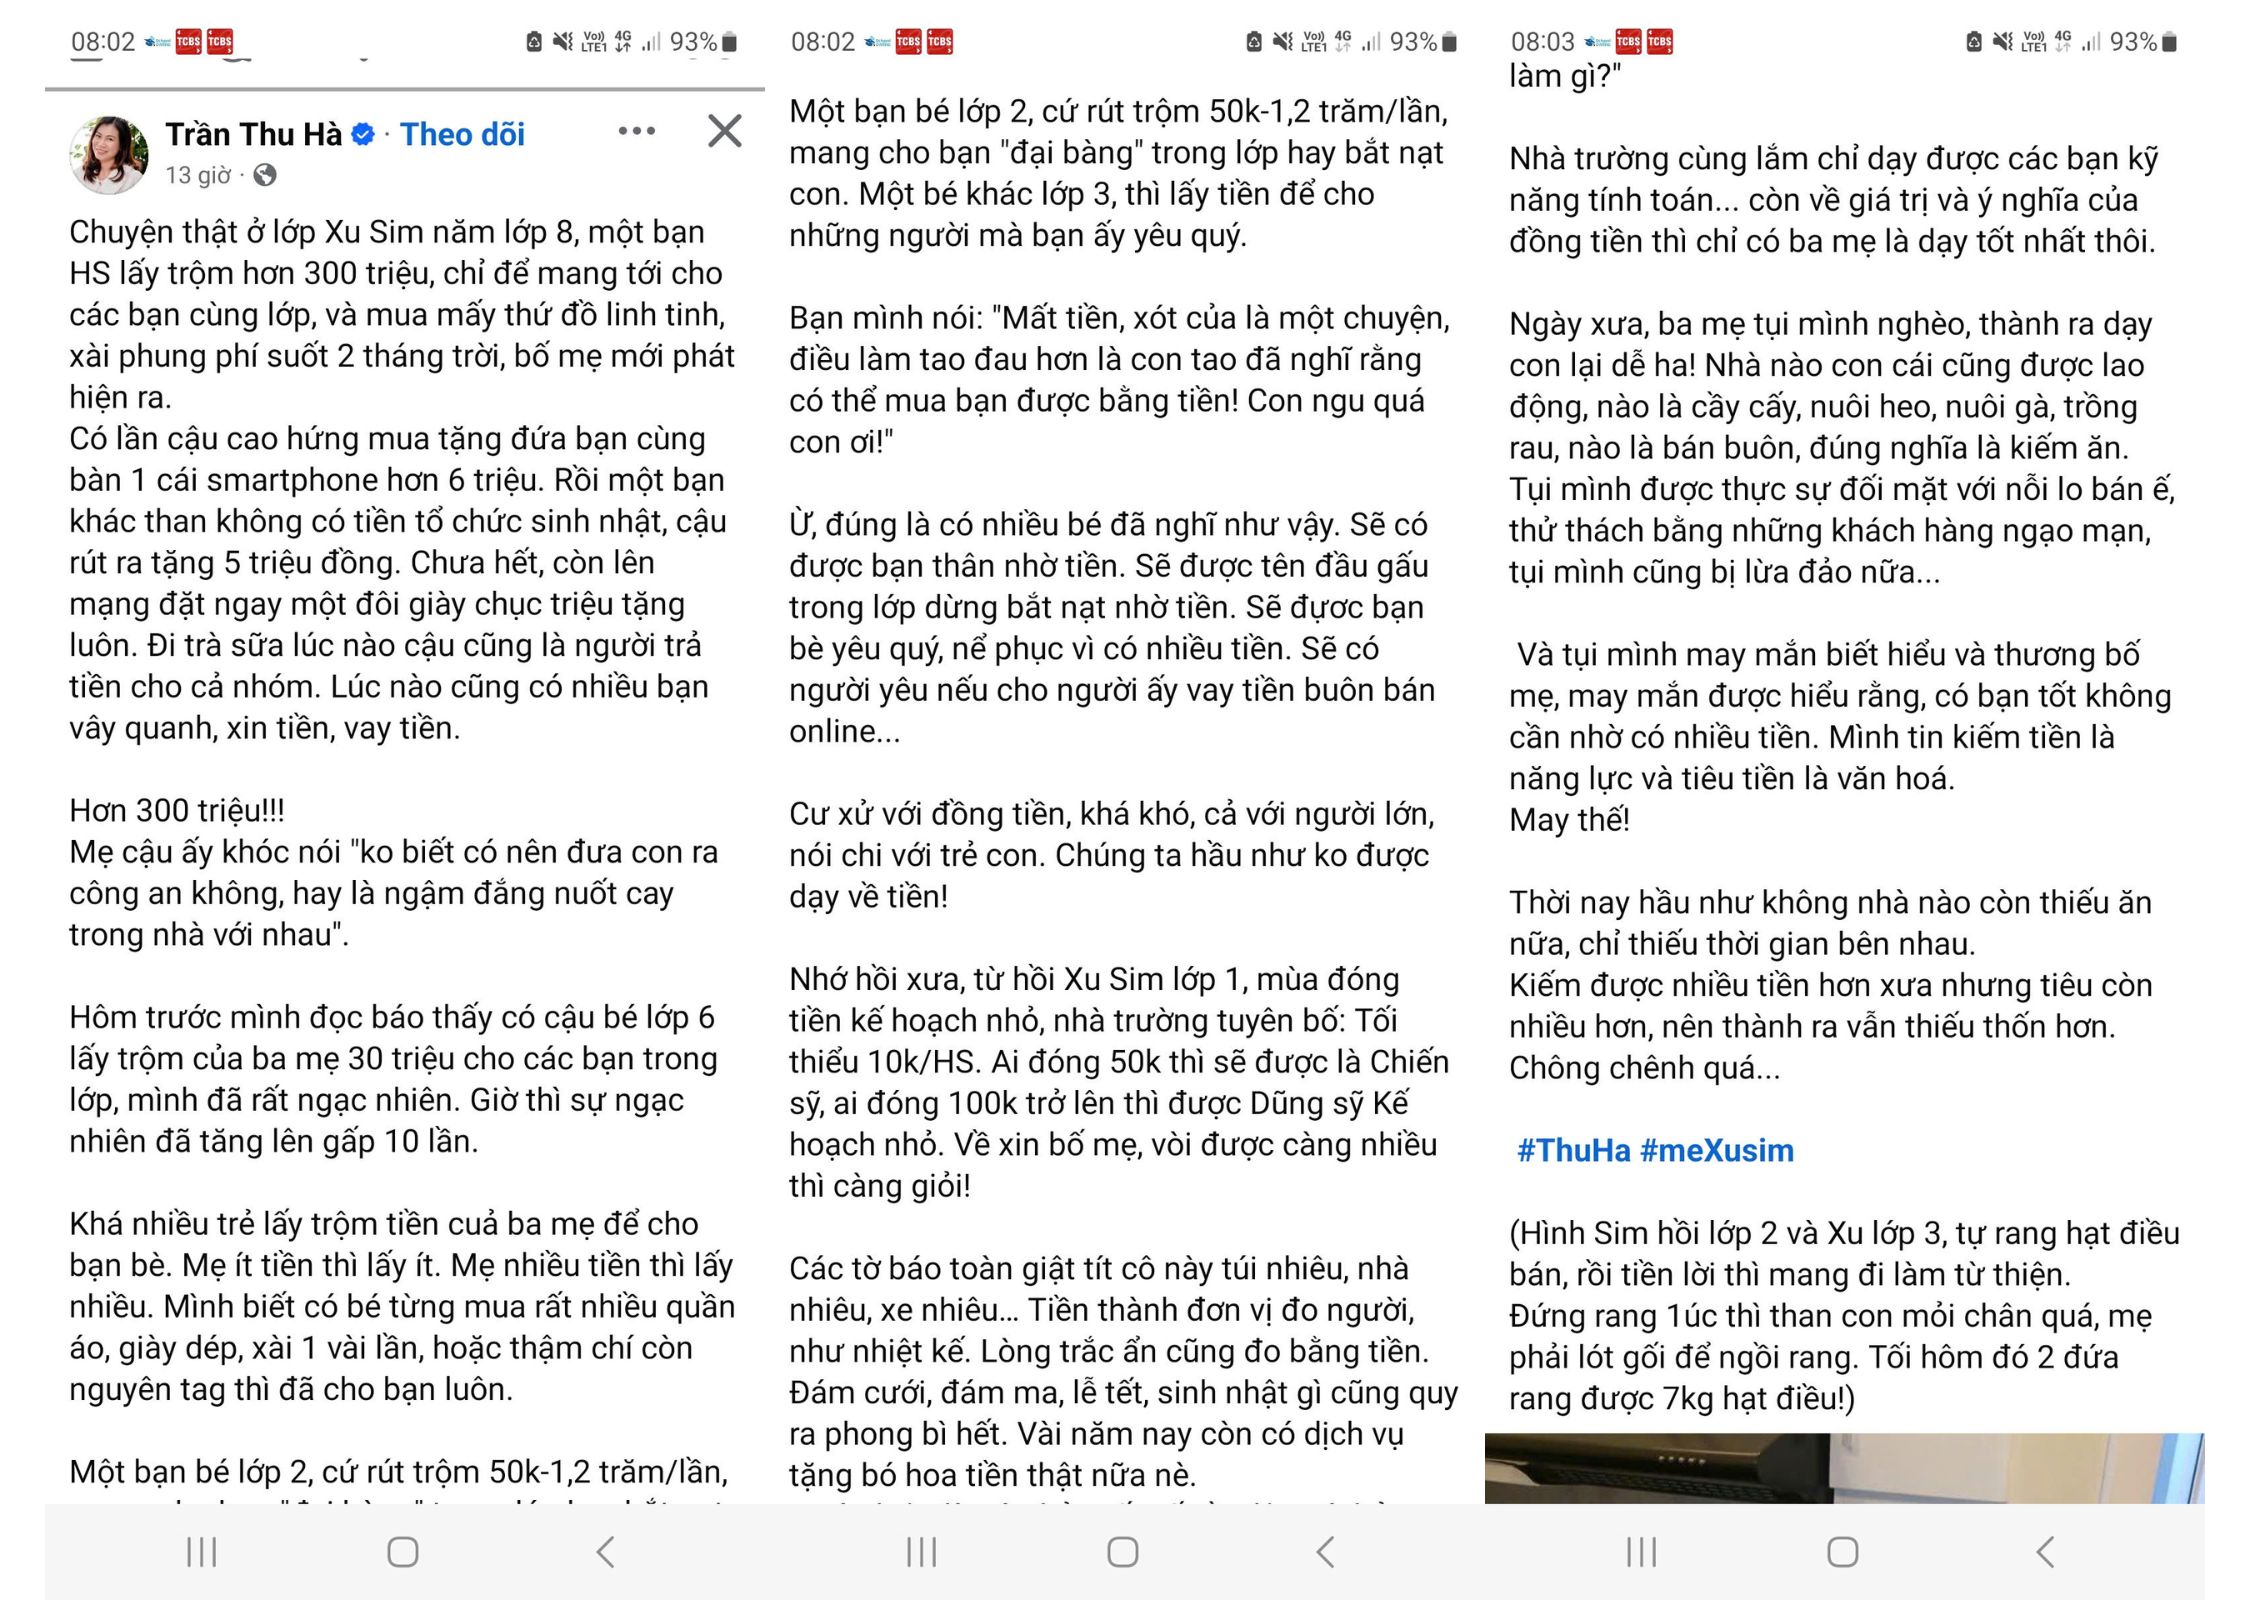
Nội dung chi tiết về vụ việc con ăn trộm tiền của bố mẹ.

Thực tế, đây không phải là một trường hợp cá biệt. Việc trẻ lấy tiền của bố mẹ – với những mục đích khác nhau – đang diễn ra khá phổ biến, đặc biệt ở lứa tuổi bắt đầu hình thành nhu cầu khẳng định bản thân và các mối quan hệ xã hội.

Vậy điều gì đang thực sự xảy ra phía sau những hành vi này? Và quan trọng hơn, khi sự việc đã xảy ra, cha mẹ nên xử lý như thế nào để vừa giúp con nhận ra vấn đề, vừa không làm rạn nứt mối quan hệ trong gia đình? Cùng theo dõi bài viết dưới đây của 2Target để có những giải pháp đúng đắn cho con nhé! 

Nhận diện tính cách tiền của con

Hành vi của bạn nhỏ trong câu chuyện (lấy tiền để cho bạn, mua đồ tặng bạn) thể hiện rõ nét sự kết hợp của hai nhóm tính cách tiền bẩm sinh:

  • Người viển vông (Dreamer): Đây là nhóm đặc tính then chốt. Người viển vông luôn đặt các mối quan hệ lên trên mọi quyết định tiền bạc. Trẻ có thể làm bất cứ việc gì cho bạn bè, sẵn sàng đặt các cam kết khác sang một bên khi bạn cần giúp đỡ vì trẻ trung thành và giàu lòng trắc ẩn. Rủi ro lớn nhất là trẻ dễ bị lợi dụng vì bạn bè nhận ra trẻ có thể bị thuyết phục nếu sự gắn kết tình bạn được đem ra làm điều kiện.
  • Người tiêu xài (Spender): Trẻ tìm thấy niềm vui thuần túy từ việc chi tiêu, không chỉ cho bản thân mà còn cho người khác. Đối với trẻ tiêu xài, “mua là mua” và việc “có được một thứ gì đó” mang lại cảm giác thỏa mãn như vừa chiến thắng một trận bóng.

>> Trải nghiệm Công cụ Tính cách tài chính độc quyền của 2Target Tại đây

>> Đọc thêm: Tính cách tiền bạc, bạn thuộc loại nào? 

Đặc tính lứa tuổi

Bạn nhỏ khoảng 13-14 tuổi đang ở giai đoạn não bộ có những kết nối cực kỳ phức tạp nhưng chưa hoàn thiện:

  • Thiếu khả năng suy nghĩ trừu tượng: Cho đến giữa độ tuổi 20, não bộ trẻ mới đủ khả năng hiểu thấu đáo về quan hệ nhân-quả hoặc dự đoán hậu quả dài hạn của hành vi. Vì vậy, việc lấy trộm 300 triệu đối với trẻ có thể chỉ là một “tấm vé” tức thời để mua lấy sự tự do, niềm vui và sự công nhận của bạn bè, mà trẻ chưa hình dung được hậu quả.
  • Khao khát bản sắc và sự giỏi giang: Đây cũng là giai đoạn trẻ bắt đầu ý thức và mong muốn xây dựng bản sắc cá nhân. Trẻ muốn cha mẹ và bạn bè thấy mình “giỏi giang và khôn ngoan” trong cách tiêu tiền. Trong mắt bạn bè, việc trở thành “máy rút tiền” giúp trẻ khẳng định vị thế và bản sắc cá nhân đang bùng nổ.

Áp dụng nguyên tắc giáo dục tài chính cho con để giải quyết tình huống

Thay vì xử phạt con (điều có thể phá vỡ vĩnh viễn mối quan hệ tài chính và tình cảm gia đình), chúng tôi đề xuất cách tiếp cận dựa trên sự thấu hiểu và trách nhiệm:

  • Ưu tiên mối quan hệ hơn ngân sách: Mọi bài học sẽ vô giá trị nếu mối quan hệ giữa cha mẹ và con cái bị phá vỡ. Cha mẹ cần kiên nhẫn, tránh làm trẻ thấy hổ thẹn bằng những lời buộc tội như là: “ngu ngốc” hay “cẩu thả”.
  • Thiết lập “Biên bản ghi nhớ” (MOU): Đây là công cụ hữu hiệu thay vì sự trừng phạt cực đoan. Cha mẹ nên lập một thỏa thuận viết tay coi số tiền đã mất là một khoản vay. Trẻ phải có kế hoạch hoàn trả (trích từ tiền tiêu vặt tương lai hoặc làm việc nhà) để hiểu rằng vay mượn và chiếm dụng luôn đi kèm chi phí.
  • Giáo dục về ranh giới trong các mối quan hệ: Cần trò chuyện thẳng thắn với trẻ về việc liệu bạn bè yêu quý trẻ vì chính trẻ hay vì túi tiền của trẻ. Hãy giúp trẻ viển vông hiểu rằng sự hào phóng cần đi kèm với tính mục đích, và việc “mua” bạn bè chỉ dẫn đến sự lợi dụng.
  • Chuyển từ “Cấm đoán” sang “Hướng dẫn trải nghiệm”: Thay vì cắt đứt mọi nguồn tiền, hãy cho trẻ quản lý một khoản tiền tiêu vặt nhỏ định kỳ để trẻ thực hành việc chia ngân sách thành 3 phần: Tiết kiệm, Chi tiêu và Cho tặng. Khi trẻ được tự tay dành dụm tiền để giúp đỡ một quỹ từ thiện có ý nghĩa (ví dụ: giúp bạn nghèo thực sự), trẻ sẽ học được giá trị văn hóa của việc tiêu tiền thay vì vung tay quá trán để mua sự nổi tiếng ảo.

Sai lầm của trẻ là một “cơ hội giáo dục” đắt giá. Việc cha mẹ “ngậm đắng nuốt cay” không giải quyết được gốc rễ, nhưng việc dùng quyền lực áp đặt cũng sẽ khiến trẻ giữ bí mật và phản kháng trong tương lai. Chìa khóa là sự giao tiếp đồng thuận, giúp trẻ đối mặt với hậu quả thông qua một kế hoạch tài chính cụ thể và bền bỉ.
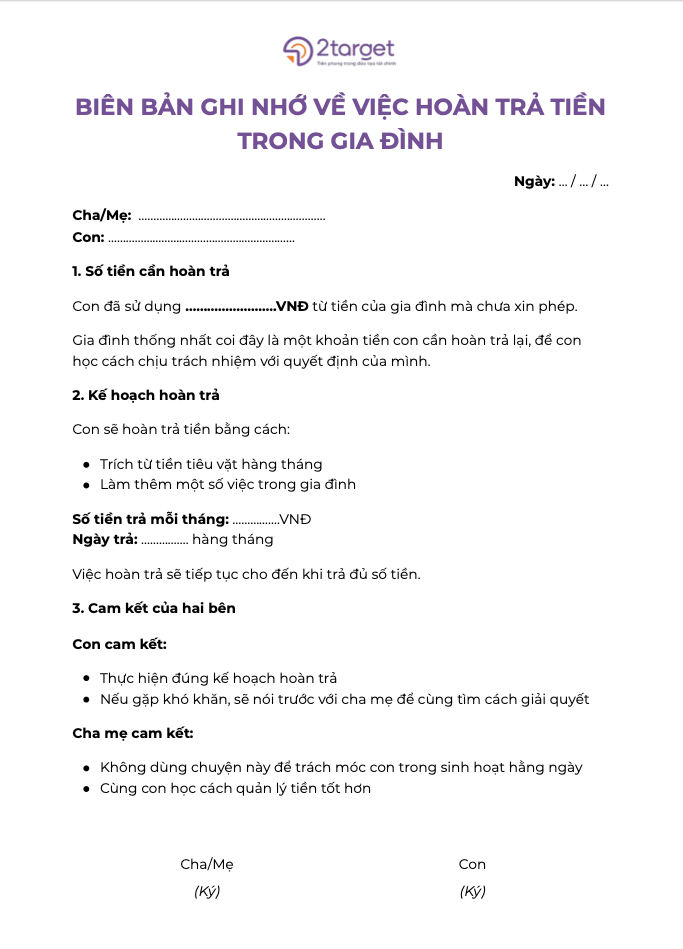
Mẫu bản ghi nhớ để cha mẹ tham khảo.

>> Tham khảo mẫu bản ghi nhớ và tải về Tại đây

Những lưu ý quan trọng khi sử dụng bản ghi nhớ này:

  1. Tách biệt cảm xúc và tài chính: Hãy giữ cho khoản vay là một “giao dịch” giữa con và cha mẹ. Tránh các bài giáo huấn lặp đi lặp lại mỗi khi nhắc đến nợ nần để giữ gìn mối quan hệ tình cảm vững chắc.
  2. Khen ngợi nỗ lực: Khi con thực hiện đúng các kỳ hạn trả nợ, hãy khen ngợi sự kỷ luật của con. Điều này giúp trẻ cảm thấy mình có năng lực và bản lĩnh hơn.
  3. Đối với trẻ “Người viển vông” (Dreamer): Vì trẻ thường hay quên các chi tiết tài chính, bạn cần thường xuyên nhắc nhở nhẹ nhàng về kỳ hạn trả nợ và gắn nó với việc duy trì lòng tin trong mối quan hệ.
  4. Học từ thất bại: Nếu con tiêu sạch tiền và không thể trả nợ tháng đó, đừng vội vã “giải cứu” ngay lập tức. Hãy cùng con ngồi lại để xem xét ngân sách và tìm cách điều chỉnh chi tiêu cho tháng sau.
  5. Kết hợp với bản ngân sách hàng tháng: cha mẹ hãy hướng dẫn con thiết lập ngân sách đơn giản hàng tháng để quản lý việc trả nợ cũng xây dựng thói quen quản lý tiền.

VNPT hợp tác cùng 2Target triển khai phân phối dịch vụ đào tạo quản lý tài chính cá nhân trực tuyến

Nhằm mở rộng khả năng tiếp cận các chương trình đào tạo về quản lý tài chính cá nhân đến đông đảo người học trên toàn quốc, VNPT và 2Target đã triển khai hợp tác phân phối, cung cấp dịch vụ đào tạo Quản lý tài chính cá nhân trực tuyến dành cho học sinh, người đi làm và hộ kinh doanh. Dịch vụ được VNPT triển khai phân phối trên toàn quốc  – cung cấp các khóa học trên nền tảng học tập trực tuyến với hệ thống quản lý xuyên suốt quá trình học tập của học viên, từ đăng ký, theo dõi tiến độ, tương tác nội dung đến cấp chứng nhận hoàn thành.

>> Xem thêm thông tin sản phẩm tại đây

Nền tảng học tập số hỗ trợ quản lý toàn diện quá trình học

Chương trình đào tạo trực tuyến quản lý tài chính cá nhân do VNPT phân phối cung cấp các khóa học, nội dung số và học liệu số nhằm nâng cao nhận thức, kiến thức và kỹ năng tài chính cá nhân cho nhiều nhóm đối tượng khác nhau.

Hệ thống học tập được thiết kế theo hướng hiện đại, dễ thao tác và tương thích đa thiết bị, cho phép quản lý toàn bộ quá trình học tập của học viên. Bên cạnh chức năng đăng ký và theo dõi tiến độ, hệ thống còn tích hợp đa dạng hình thức tương tác và thực hành trong quá trình học, đồng thời hỗ trợ cá nhân hóa lộ trình học tập, giúp nâng cao trải nghiệm và hiệu quả tiếp cận nội dung.

Hợp tác giữa VNPT và 2Target được kỳ vọng sẽ góp phần mở rộng phạm vi tiếp cận kiến thức tài chính cá nhân, đồng thời đáp ứng nhu cầu học tập linh hoạt của người dùng ở nhiều địa phương.

Cung cấp 03 khóa học theo từng nhóm đối tượng

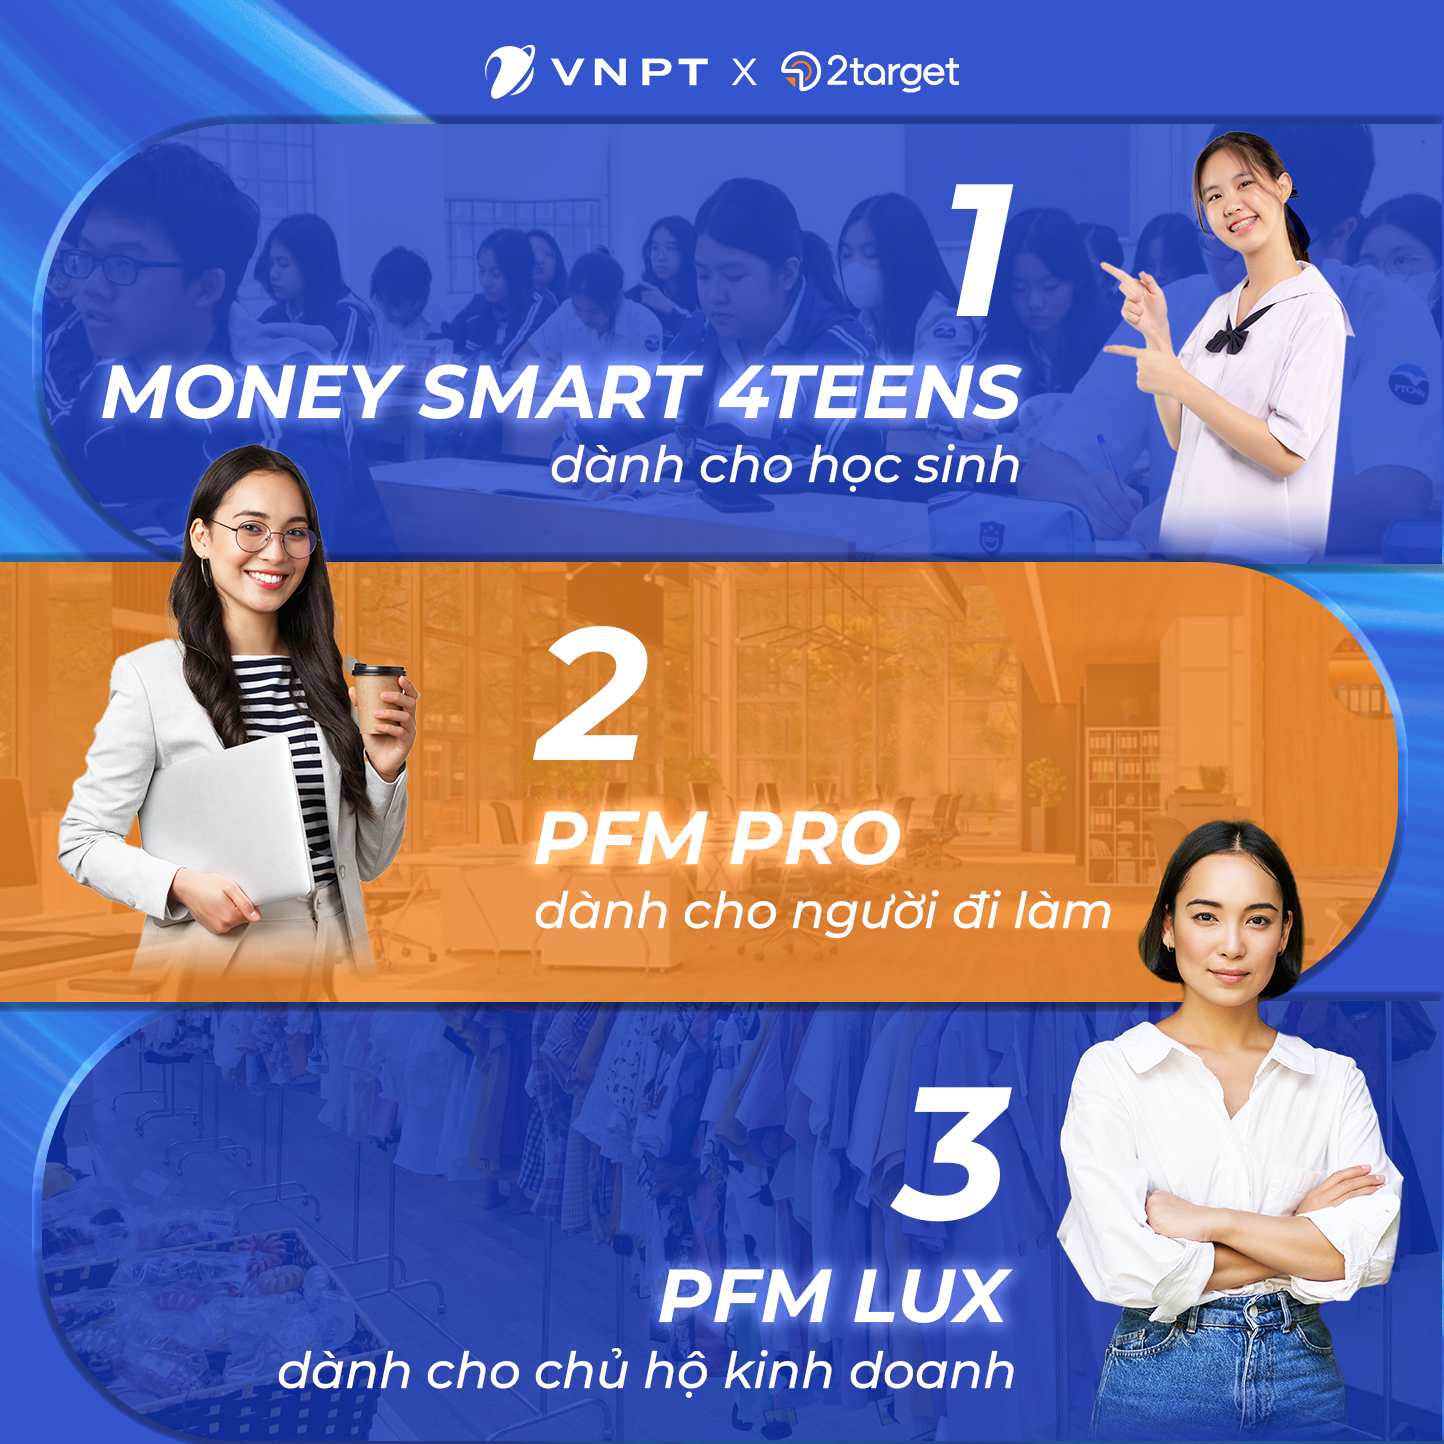
Trong giai đoạn triển khai hiện nay, hệ thống cung cấp 3 khóa học trọng tâm, được xây dựng theo nhu cầu và đặc điểm của từng nhóm người học.

3 khóa học trọng tâm, được xây dựng theo nhu cầu và đặc điểm của từng nhóm người học.

Money Smart 4Teens – Chương trình quản lý tài chính cá nhân dành cho học sinh

Khóa học được thiết kế cho học sinh từ 14 đến 18 tuổi, nhằm trang bị kiến thức, tư duy, kỹ năng và công cụ cơ bản để tiếp cận việc quản lý tài chính cá nhân từ sớm.

Thông qua chương trình, học sinh được hỗ trợ hình thành nhận thức đúng về tiền bạc, biết cách đặt mục tiêu tài chính phù hợp với độ tuổi, rèn luyện kỹ năng quản lý tiền, lập ngân sách đơn giản, chi tiêu hợp lý và xây dựng thói quen tiết kiệm chủ động. Bên cạnh đó, khóa học còn giúp người học bước đầu làm quen với đầu tư và hỗ trợ định hướng nghề nghiệp sớm thông qua việc kết nối giữa học tập, kỹ năng và thu nhập trong tương lai.

PFM Pro – Chương trình quản lý tài chính cá nhân toàn diện dành cho người đi làm

PFM Pro được xây dựng nhằm hỗ trợ người lao động nâng cao năng lực quản lý tài chính cá nhân và tài chính gia đình theo hướng bền vững.

Nội dung chương trình tập trung vào việc giúp học viên hình thành tư duy tài chính đúng đắn, làm chủ dòng tiền, kiểm soát chi tiêu, lập ngân sách và xây dựng nền tảng tài chính phù hợp với điều kiện thực tế. Đồng thời, khóa học cũng cung cấp kiến thức về các loại tài sản đầu tư phổ biến, định hướng đầu tư bài bản, sử dụng công cụ bảo vệ tài chính gia đình đúng nhu cầu, cũng như xây dựng kế hoạch tài chính cho từng giai đoạn phát triển của gia đình, bao gồm giáo dục tài chính cho con, lập kế hoạch hưu trí và thực hành đối thoại tài chính giữa vợ chồng.

PFM Lux – Chương trình quản lý tài chính cá nhân A-Z dành cho hộ kinh doanh

PFM Lux hướng đến nhóm chủ hộ kinh doanh, với mục tiêu hỗ trợ thiết lập hệ thống quản lý tài chính tinh gọn, tập trung vào ba yêu cầu chính gồm tuân thủ pháp luật, tối ưu hiệu quả kinh doanh và bảo vệ tài chính gia đình.

Chương trình giúp người học hiểu rõ bản chất mô hình hộ kinh doanh và các rủi ro tài chính – pháp lý liên quan; biết cách lập và sử dụng các báo cáo tài chính cốt lõi theo hướng đơn giản, phù hợp với thực tế; phân biệt lãi – lỗ, tài sản – nợ; đồng thời chủ động hơn trong quản lý thuế, xây dựng hệ thống ghi chép, kê khai và tính thuế. Một điểm nhấn của khóa học là hỗ trợ người học tách bạch tài chính kinh doanh và tài chính gia đình, từ đó quản lý hiệu quả cả hai dòng tiền để phục vụ mục tiêu tăng trưởng kinh doanh và phát triển tài chính gia đình trong dài hạn.

Gần 700 cán bộ tại 34 tỉnh, thành phố đã được đào tạo về dịch vụ

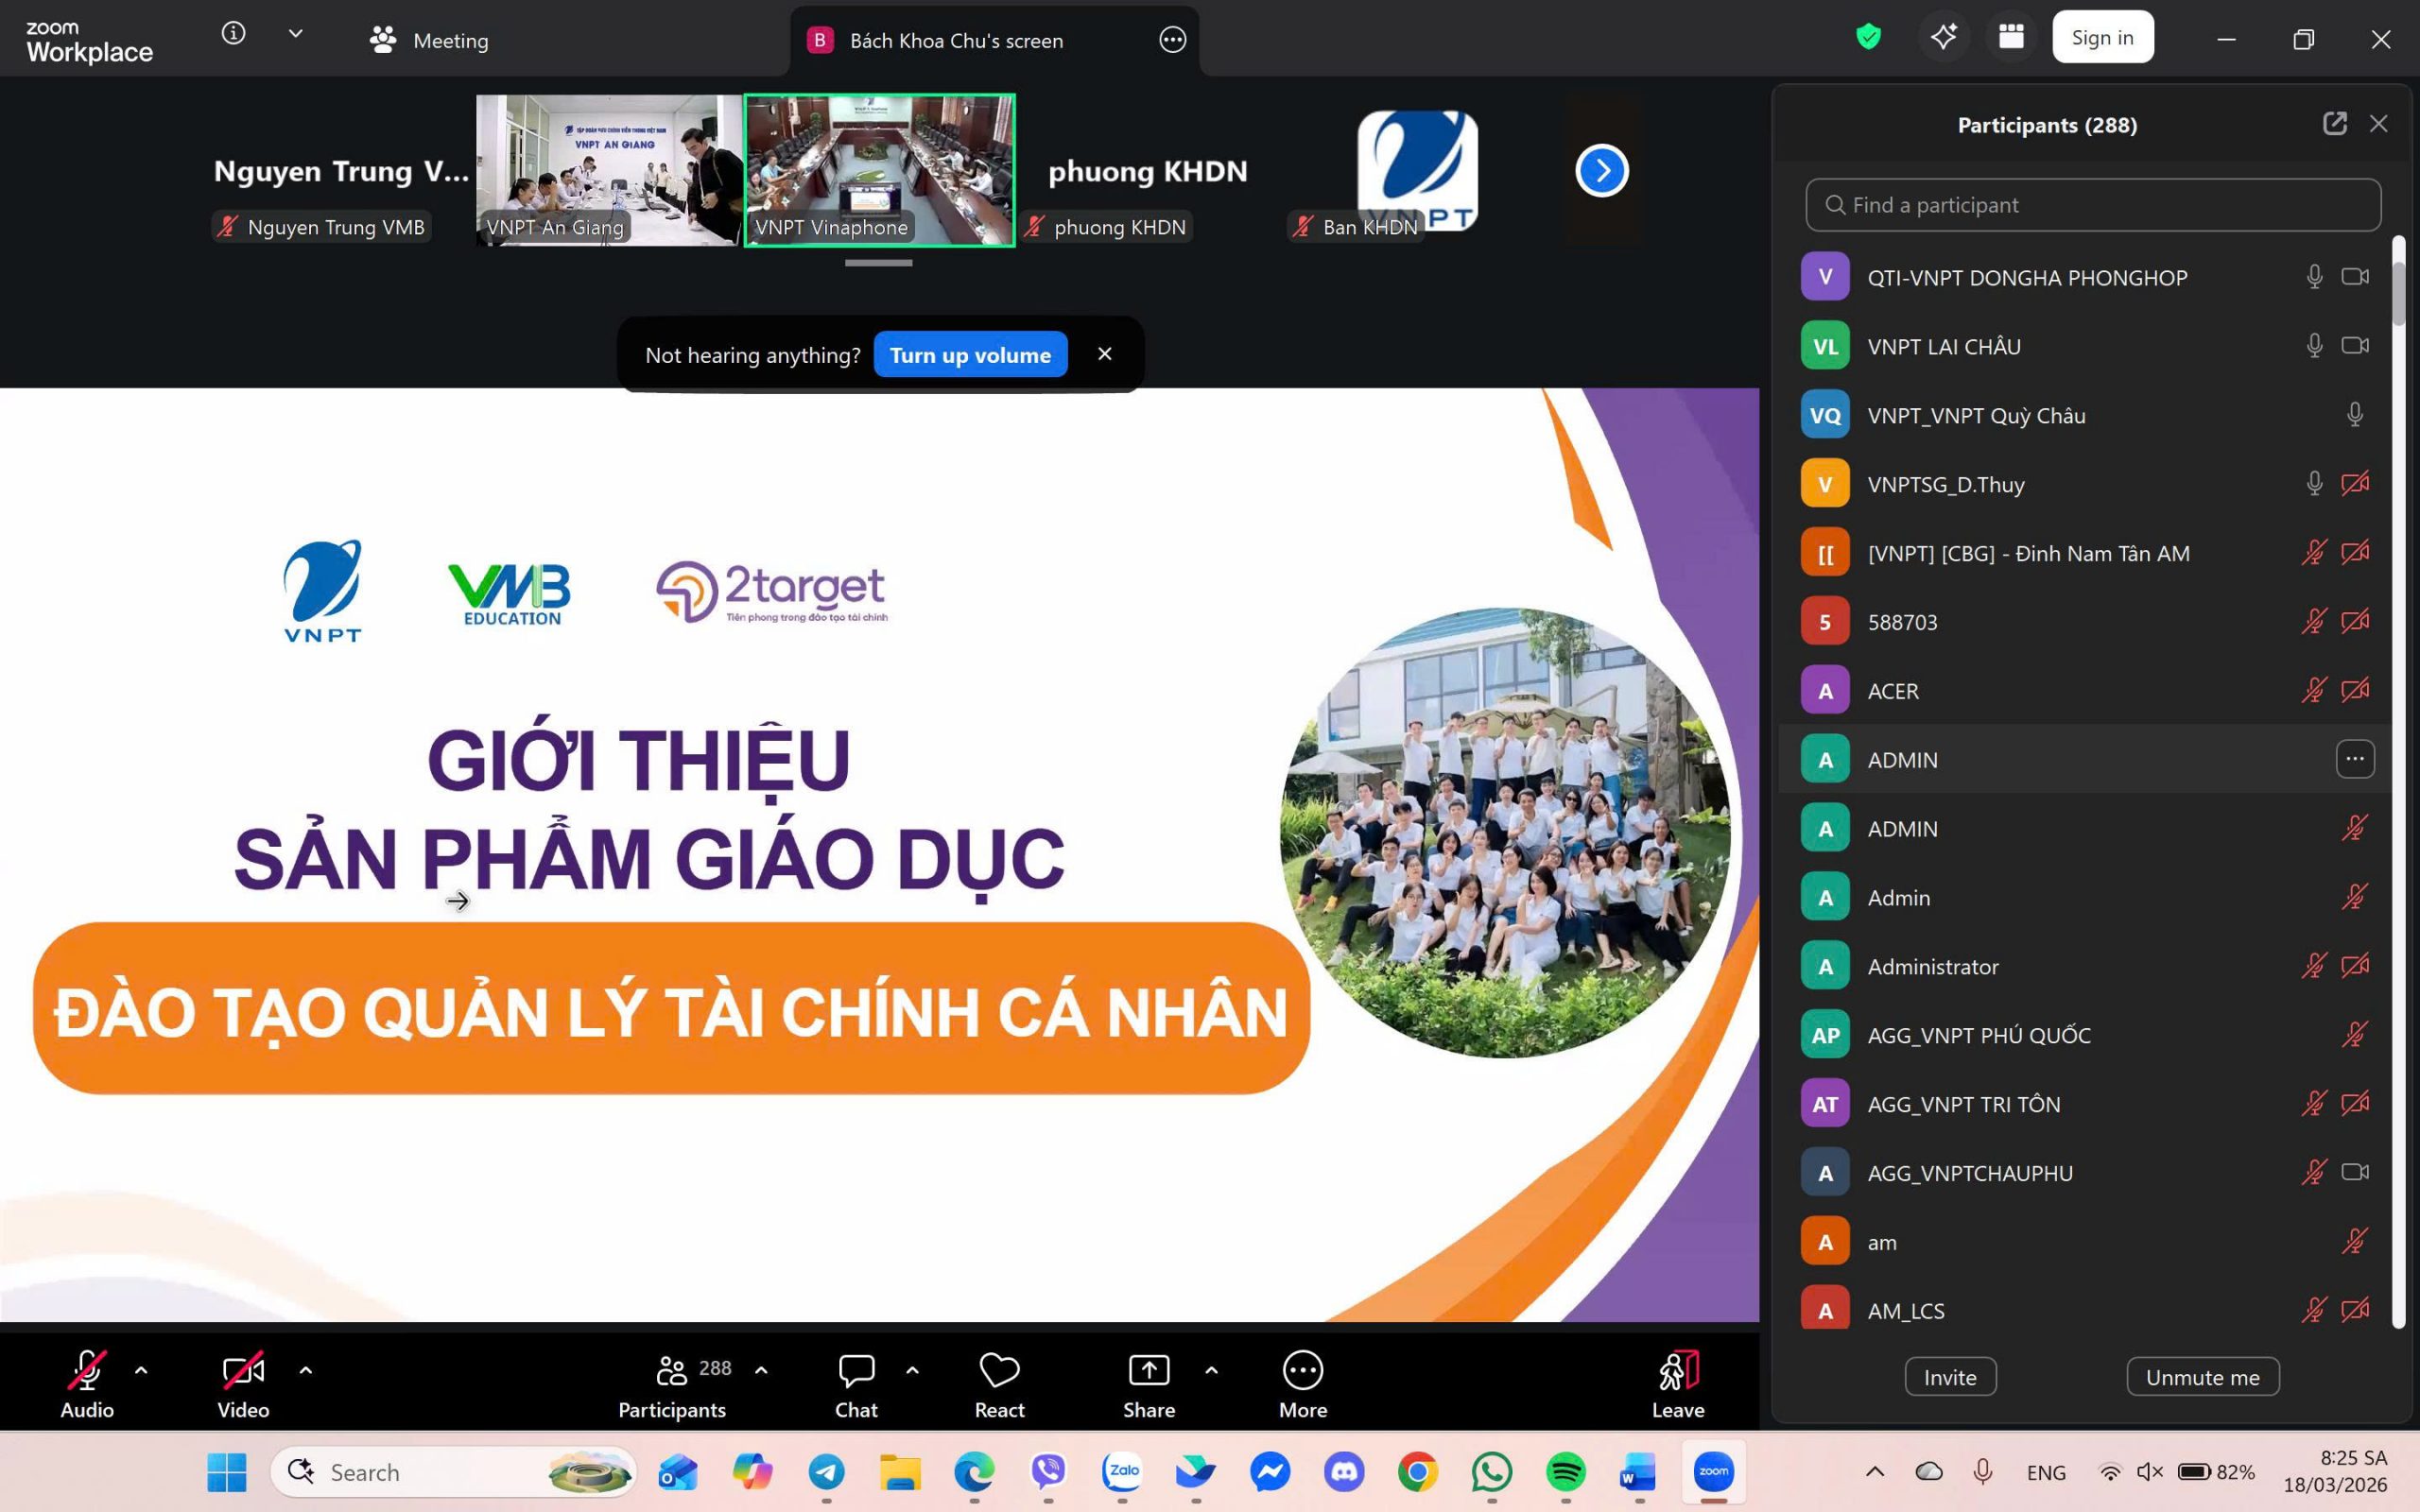
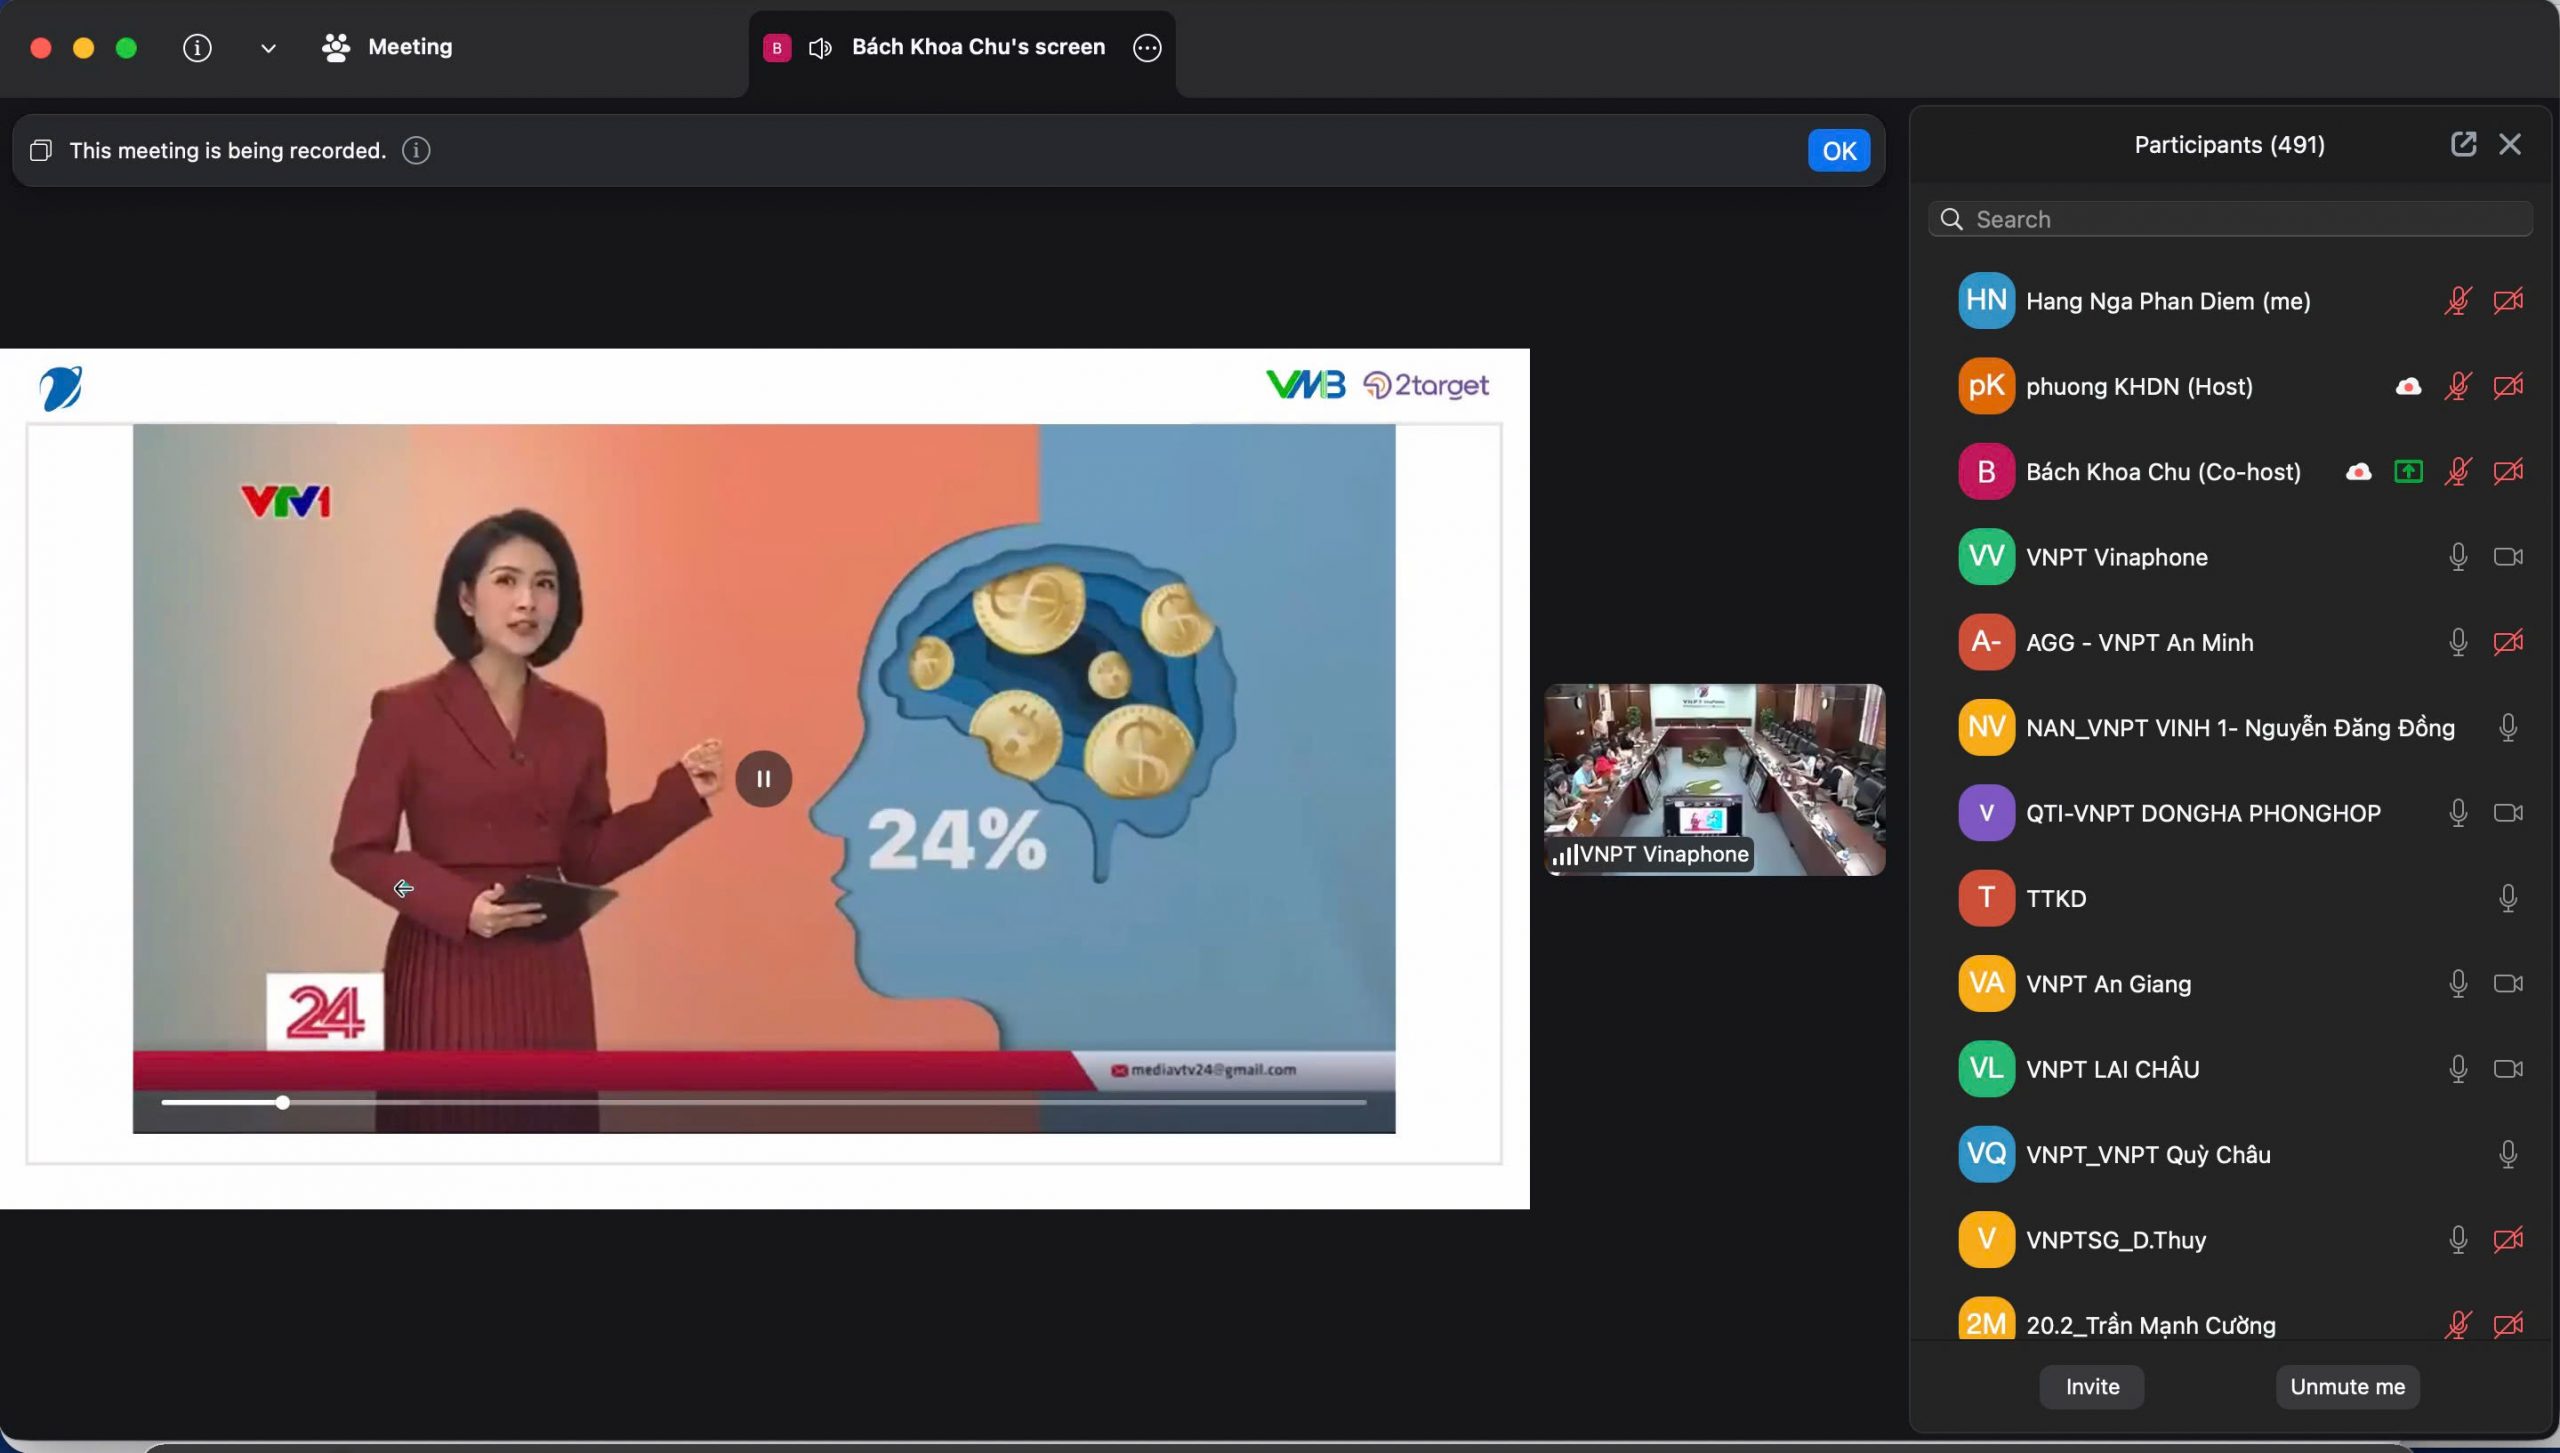
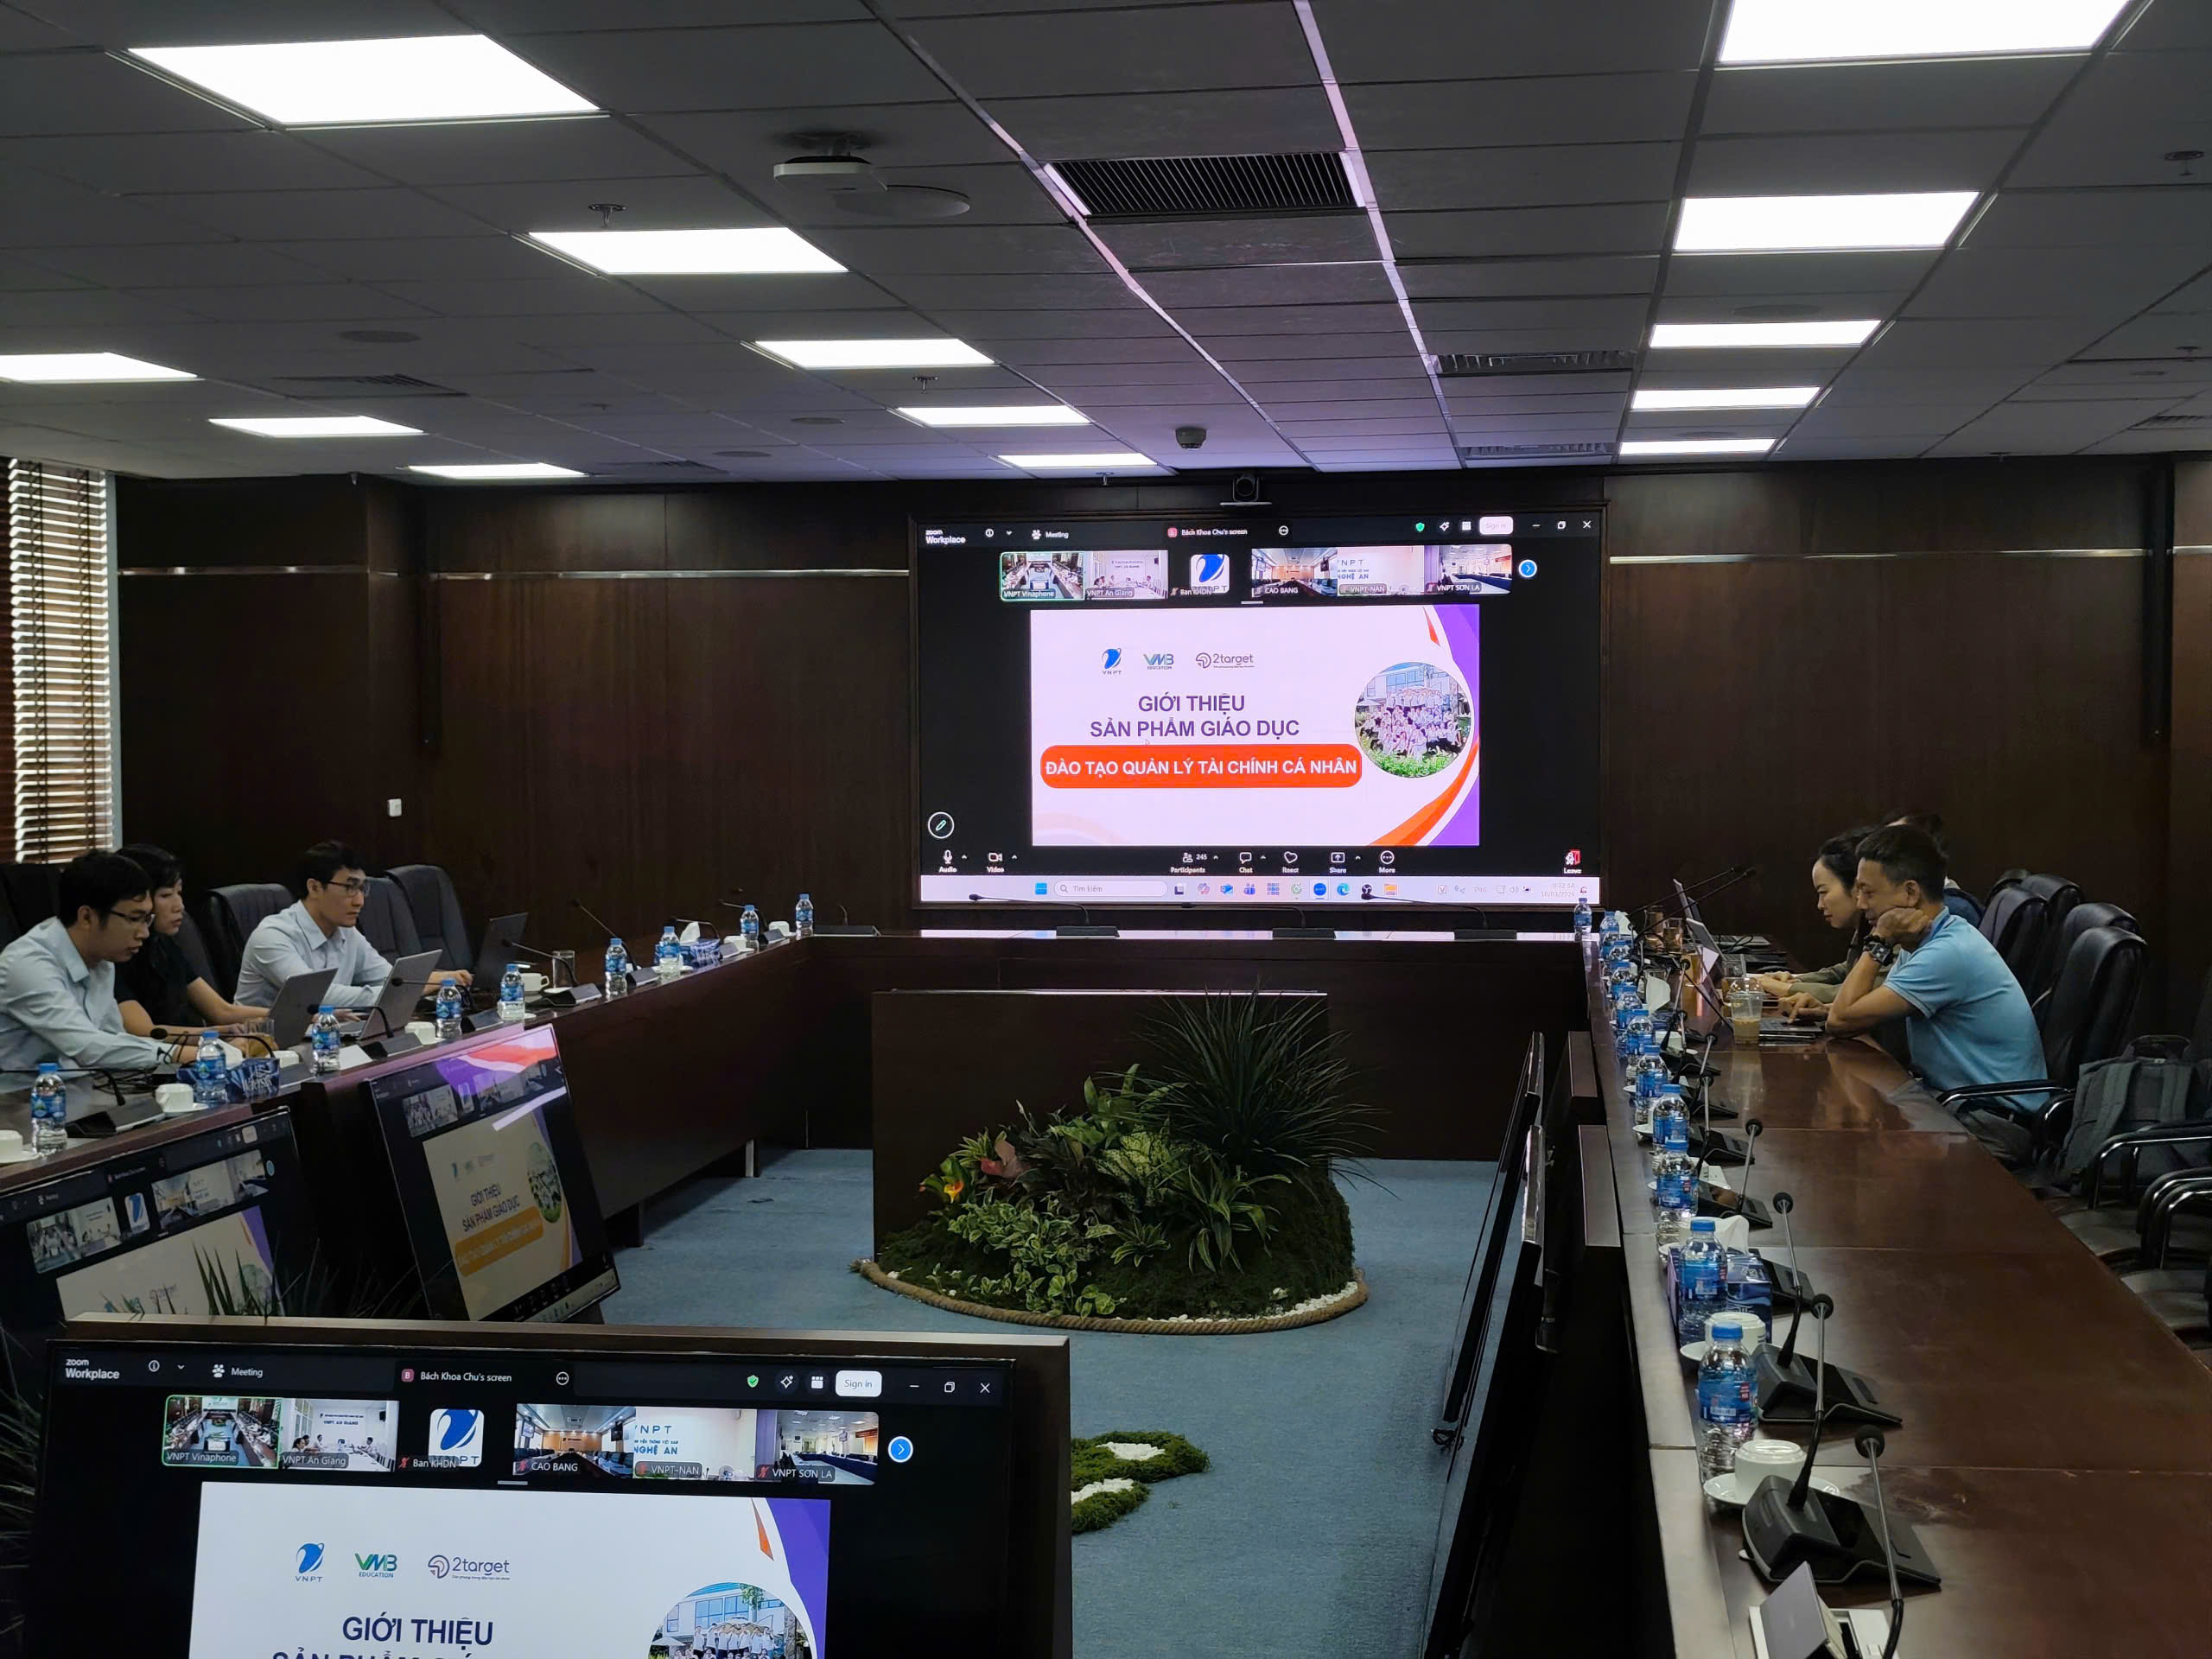
Trong quá trình triển khai, ngày 18/3, chương trình đã tổ chức đào tạo sản phẩm cho gần 700 cán bộ phụ trách kinh doanh tại 34 tỉnh, thành phố trên toàn quốc. Hoạt động này góp phần củng cố năng lực triển khai, tăng cường hiểu biết về cấu trúc, nội dung và giá trị của từng khóa học trong hệ thống.

Buổi đào tạo thu hút sự tham gia của gần 700 cán bộ.
Recap buổi đào tạo sản phẩm
Recap buổi đào tạo
Recap buổi đào tạo

Việc đào tạo sản phẩm trên quy mô rộng cho thấy sự chuẩn bị đồng bộ trong quá trình triển khai hợp tác giữa hai đơn vị, đồng thời tạo nền tảng để chương trình tiếp cận người học một cách bài bản, thống nhất và hiệu quả hơn trong thời gian tới.

Góp phần nâng cao nhận thức tài chính cá nhân trong cộng đồng

Thông qua hợp tác giữa VNPT và 2Target, các chương trình đào tạo quản lý tài chính cá nhân được kỳ vọng sẽ tiếp cận nhiều hơn tới các nhóm đối tượng khác nhau trong xã hội, từ học sinh, người đi làm đến hộ kinh doanh.

Trong bối cảnh kỹ năng quản lý tài chính ngày càng trở thành một năng lực thiết yếu, đây là một bước đi có ý nghĩa trong việc mở rộng cơ hội học tập, nâng cao nhận thức và hỗ trợ cộng đồng chủ động hơn trong các quyết định tài chính cá nhân và gia đình.

5 nguyên tắc thiết lập giao tiếp tài chính trong giai đình

Giao tiếp tài chính trong gia đình không chỉ đơn thuần là việc trao đổi các con số, mà là một tiến trình giao tiếp cốt lõi để tạo ra, chia sẻ và điều chỉnh ý nghĩa chung về tài chính giữa các thành viên. Dựa trên sự kết hợp giữa các lý thuyết về giao tiếp gia đình và đặc thù nhạy cảm của vấn đề tiền bạc, dưới đây là bộ 5 nguyên tắc quan trọng mà 2Target gợi ý cho bạn:

1. Xây dựng ý nghĩa chung qua các “Nghi thức tài chính”

Việc coi gia đình là một hệ thống đòi hỏi phải thiết lập các “nghi thức” định kỳ để duy trì bản sắc và sự gắn kết. Các cặp vợ chồng nên tổ chức những “buổi hẹn hò ngân sách” (budget dates) thường xuyên trong một không gian thoải mái. Hoạt động này giúp biến việc quản lý tiền bạc từ một gánh nặng khô khan thành một quá trình xây dựng ý nghĩa chung, nơi cả hai cùng tôn vinh và lập kế hoạch để thực hiện những ước mơ cuộc sống của nhau.

2. Ưu tiên sự “Hòa hợp” (We-ness) để xóa bỏ rào cản quyền lực

Sức mạnh của giao tiếp nằm ở khía cạnh quan hệ, và việc ra quyết định chung luôn mang lại sự hài lòng cao hơn so với việc một đối tác tự quyết định một mình. Khi thảo luận về các thay đổi hoặc vấn đề tài chính khó khăn, hãy luôn sử dụng ngôn ngữ “Chúng ta” thay vì “Anh/Em”. Cách tiếp cận này giúp giảm thiểu sự phản kháng, xóa bỏ sự bất bình đẳng trong quyền lực kinh tế và khẳng định cam kết của cả hai vào sự đầu tư dài hạn cho mối quan hệ.

3. Áp dụng “Khởi đầu nhẹ nhàng” cho các chủ đề nhạy cảm

Tiền bạc vốn là một chủ đề nhạy cảm, thường mang tính chất “cấm kỵ” và dễ khơi dậy những cảm xúc mạnh mẽ.

Để cuộc trò chuyện không trở thành nguồn cơn của sự tức giận, tranh cãi và đổ vỡ, các cặp đôi cần tuyệt đối tránh bốn thái độ giao tiếp thù địch bao gồm: chỉ trích, khinh thường, phòng thủ và chiến tranh lạnh. Thay vào đó, hãy áp dụng kỹ thuật “khởi đầu nhẹ nhàng” (softened start-up) bằng các mẩu chuyện mang tính tích cực, các vấn đề dễ giải quyết, mục tiêu chung, hoặc cũng có thể phàn nàn về vấn đề cụ thể mà không tấn công vào tính cách hay cái tôi của đối phương.

4. Thiết lập tư duy đúng về minh bạch tài chính và kết nối

Trong gia đình, khi nói về tiền bạc luôn tồn tại sự đan xen giữa 2 yếu tố: tình yêu, lòng tin, sự gắn kết và sự tính toán, sòng phẳng, minh bạch, logic và lý trí. Sự thiếu hụt lòng tin hoặc việc giấu giếm thông tin, thiếu minh bạch tài chính đều là yếu tố dự báo cho sự căng thẳng và tan vỡ.

Các thành viên cần phân biệt rõ để có góc nhìn phù hợp và thống nhất: sự tính toán, sòng phẳng hay minh bạch là để hướng tới các quyết định tài chính tốt hơn, không phải là biểu hiện của việc thiếu lòng tinh hay tình yêu giảm sút. Từ đó, thiết lập không gian an toàn cho chia sẻ, thúc đẩy minh bạch và ra quyết định hiệu quả.

5. Chuyển đổi xung đột thành tiến trình thiết lập mục tiêu

Các xung đột tài chính có thể gây tổn thương dài hạn, thậm chí là “vĩnh viễn”, bắt nguồn từ sự khác biệt sâu sắc về giá trị và thói quen, được khuếch đại bởi việc giao tiếp không hiệu quả.

Thay vì sa lầy vào những tranh cãi không hồi kết về các lỗi lầm cũ, hãy sử dụng bảng thiết lập mục tiêu hay bảng ngân sách chung như một “chất làm dịu” để thảo luận một cách khách quan và thực tế. Việc tập trung vào các định hướng chung giúp cặp đôi có một khung hành động chung để vượt qua những khó khăn hiện tại và hướng tới sự giàu có bền vững.

RECAP WORKSHOP: Phụ nữ tự tin hoạch định & quản lý tài chính gia đình

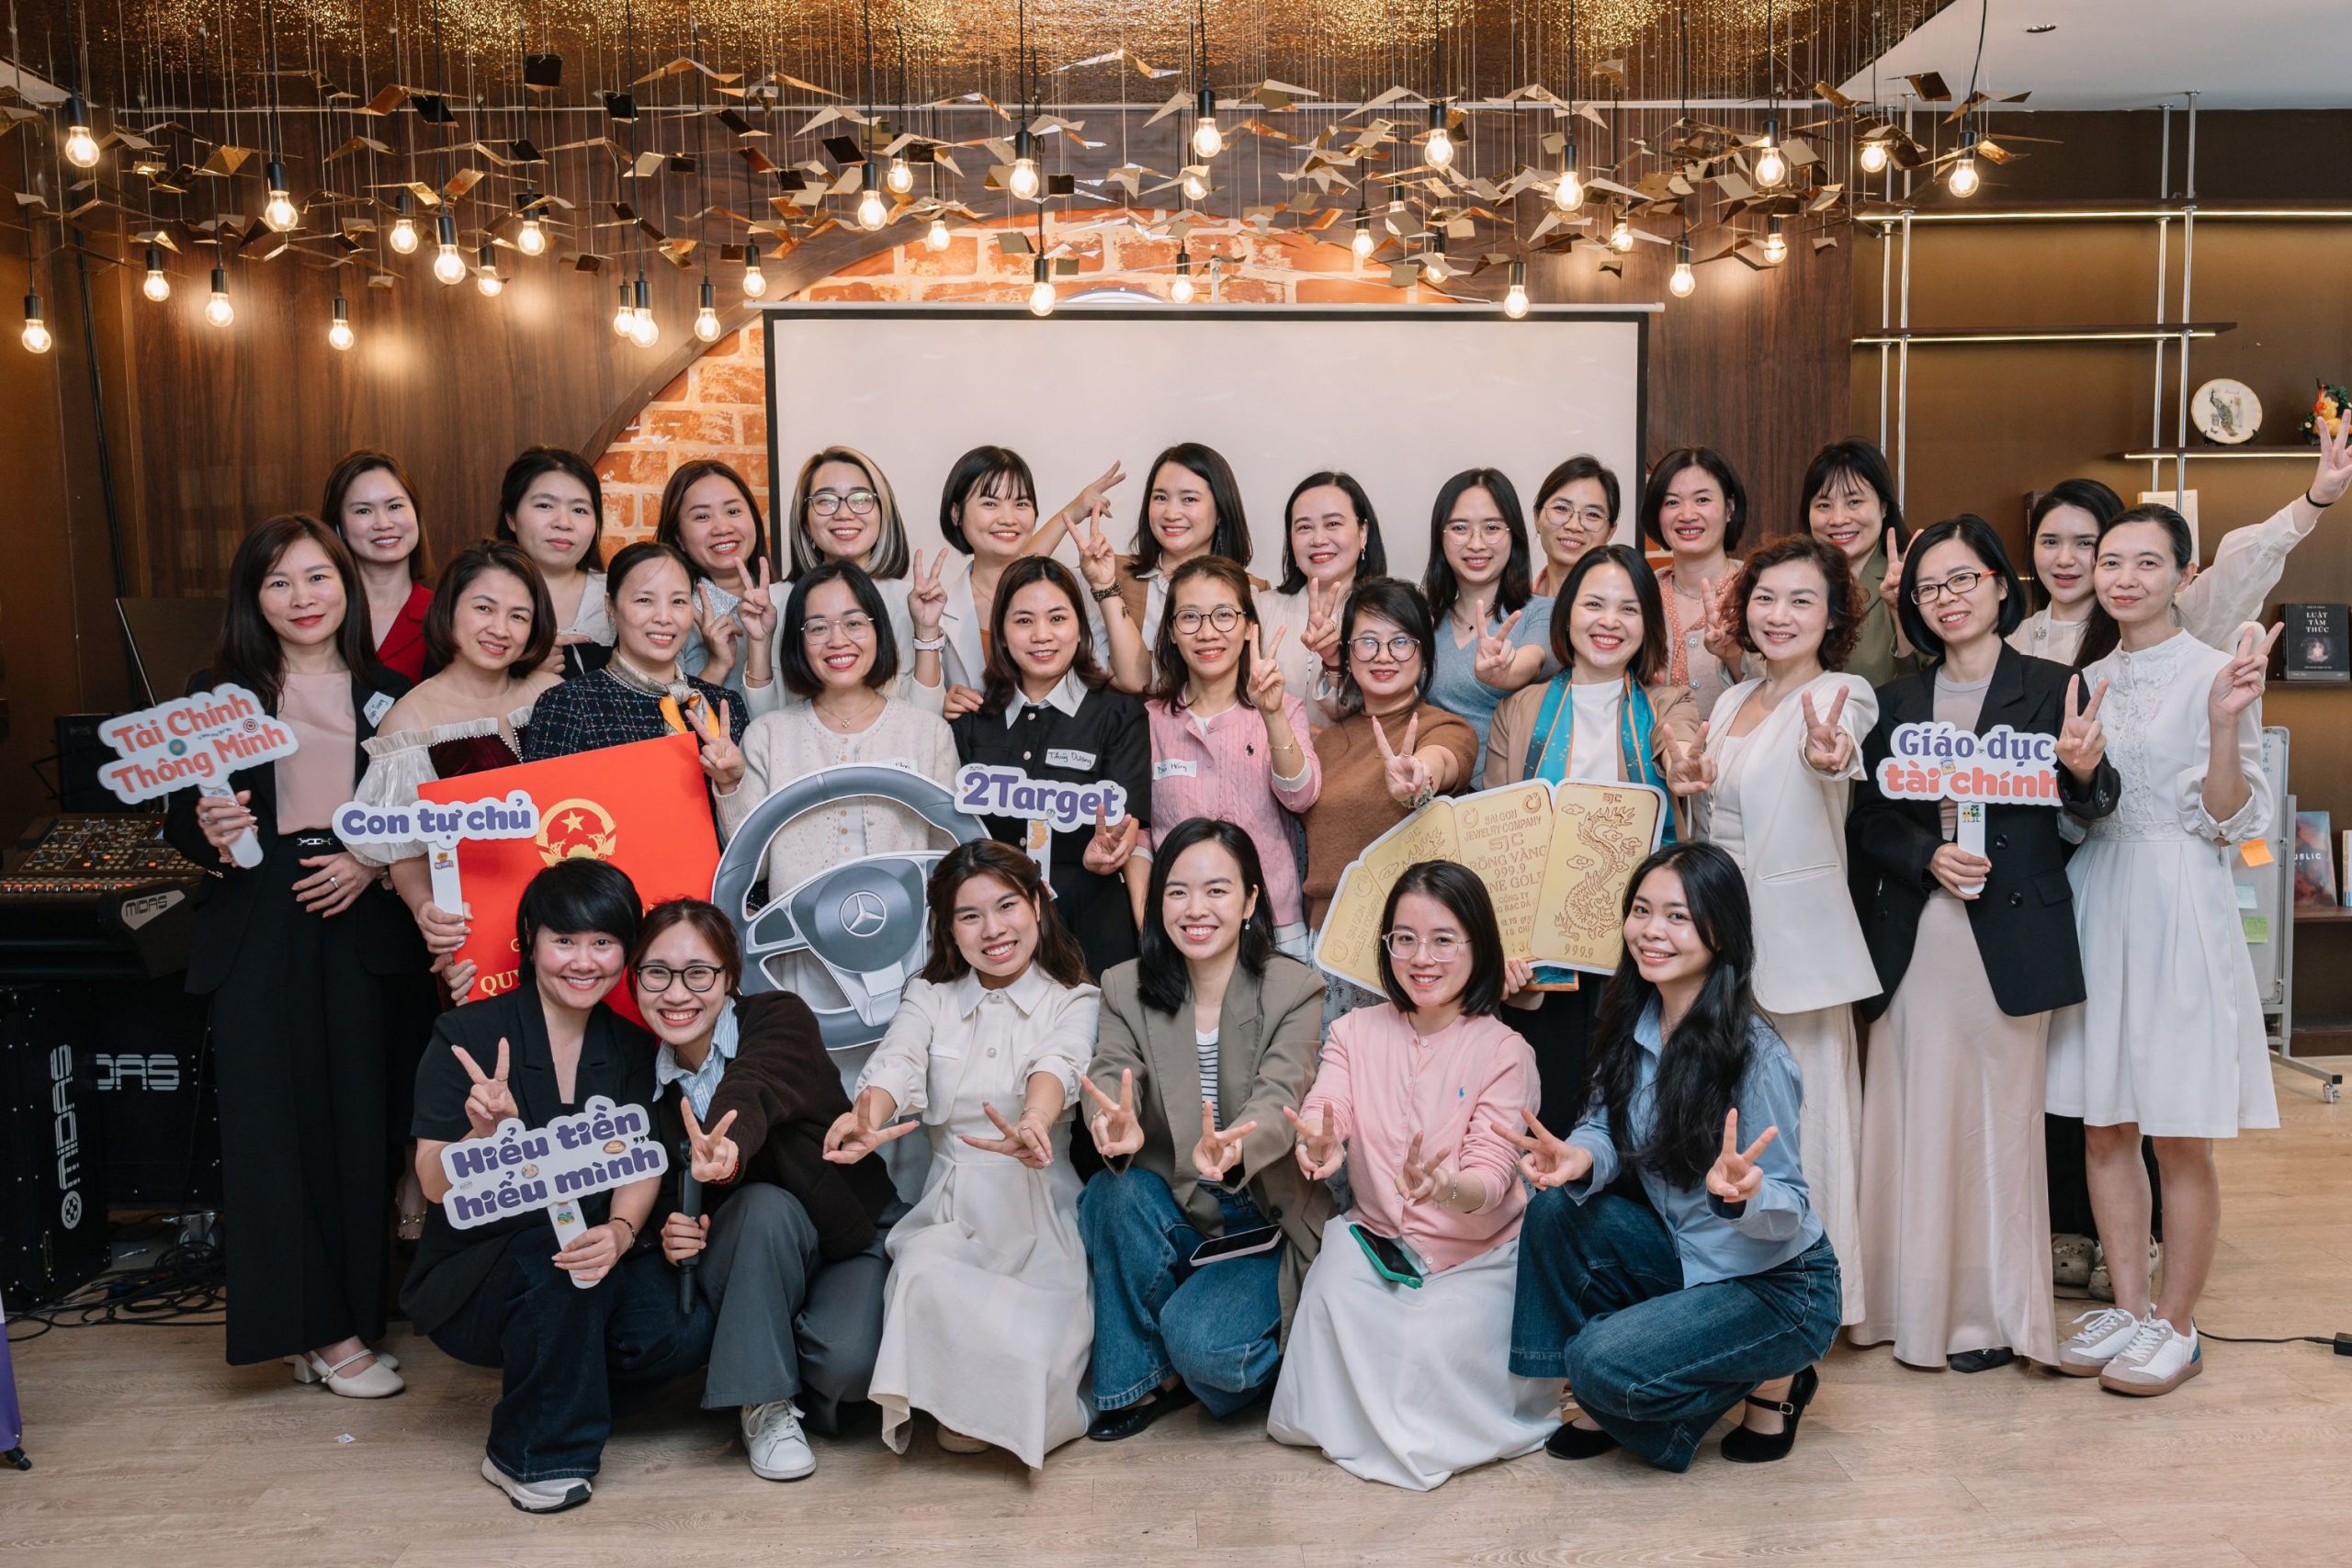
Sáng ngày 14/3 vừa qua, Workshop “Phụ nữ tự tin hoạch định & quản lý tài chính gia đình” do 2Target tổ chức đã diễn ra trong không khí ấm áp, cởi mở và tràn đầy năng lượng.

Buổi Workshop diễn ra trong một không gian ấm cúng và cởi mở.

Buổi Workshop không chỉ mang đến những kiến thức thiết thực về quản lý tài chính, mà còn tạo nên một không gian kết nối ý nghĩa giữa những người phụ nữ – những người đang giữ vai trò quan trọng trong việc xây dựng nền tảng tài chính cho gia đình.

Những nội dung nổi bật tại Workshop

Trong suốt chương trình, các khách mời tham dự đã cùng hai chuyên gia tài chính cá nhân của 2Target khám phá nhiều góc nhìn thực tế về tài chính gia đình và vai trò của người phụ nữ trong việc xây dựng nền tảng tài chính bền vững.

Hiểu rõ vai trò của người phụ nữ trong tài chính gia đình

Một trong những nội dung được quan tâm nhất tại workshop là cách nhìn lại vai trò của người phụ nữ trong việc quản lý tài chính gia đình. Người phụ nữ không chỉ là người “giữ tiền” hay chi tiêu cho các nhu cầu hằng ngày, mà còn có thể trở thành người định hướng tư duy tài chính cho cả gia đình.

Học viên trao đổi khi làm hoạt động nhóm.

Khi người phụ nữ hiểu rõ dòng tiền, có kế hoạch chi tiêu và tích lũy rõ ràng, họ sẽ góp phần giúp gia đình xây dựng những mục tiêu tài chính dài hạn như quỹ dự phòng, quỹ giáo dục cho con hay các kế hoạch đầu tư trong tương lai. Đồng thời, người phụ nữ cũng đóng vai trò quan trọng trong việc tạo sự đồng thuận về tiền bạc giữa các thành viên, giúp những cuộc trò chuyện về tài chính trong gia đình trở nên cởi mở và tích cực hơn.

Quản lý và đồng hành tài chính trong gia đình

Bên cạnh việc hiểu đúng vai trò của mình, các chị em tham dự workshop cũng được chia sẻ những phương pháp thực tế để quản lý tài chính gia đình một cách rõ ràng và hiệu quả hơn.

Từ việc nhìn lại và phân loại các khoản thu – chi của gia đình, xây dựng thói quen theo dõi dòng tiền, cho đến cách tạo lập các khoản tích lũy cho những mục tiêu quan trọng trong tương lai.

Không chỉ dừng lại ở việc quản lý tiền bạc, workshop cũng gợi mở nhiều cách để các cặp vợ chồng trao đổi cởi mở hơn về tài chính, cùng nhau đưa ra các quyết định liên quan đến chi tiêu và kế hoạch tài chính chung. Đồng thời, chương trình cũng nhấn mạnh tầm quan trọng của việc giáo dục tài chính cho con từ sớm, bắt đầu từ những thói quen đơn giản trong đời sống hằng ngày.

Những món quà giá trị được trao đi

Những món quà giá trị không chỉ nằm ở hiện vật, mà còn là cơ hội thay đổi tư duy và hành động. Trong khuôn khổ Workshop, Ban tổ chức đã lựa chọn 3 cá nhân xuất sắc nhất để trao tặng phần quà đặc biệt từ 2Target: gói mentor/coach 1:1 trong 3 buổi, đồng hành xây dựng và tối ưu quản lý tài chính gia đình, với tổng giá trị lên tới 9.000.000 đồng. Đây không chỉ là phần thưởng, mà còn là bước khởi đầu cho một hành trình tài chính vững vàng và có định hướng rõ ràng hơn.

Những phần quà giá trị được cho đi.

Những câu chuyện rất thật về tài chính gia đình

Không khí của buổi workshop trở nên đặc biệt ý nghĩa khi nhiều chị em tham gia đã cởi mở chia sẻ những câu chuyện rất thật về tài chính trong gia đình mình.

Có người lần đầu tiên nhận ra rằng mình chưa từng ngồi lại để nhìn rõ dòng tiền của cả gia đình.
Có người chia sẻ rằng vợ chồng chưa từng thực sự có một cuộc trò chuyện nghiêm túc về tiền bạc.
Và cũng có nhiều chị em bất ngờ khi nhận ra rằng quản lý tài chính gia đình không hề phức tạp như mình từng nghĩ.

Những câu hỏi, những tràng cười và cả những khoảnh khắc “à ha” đã xuất hiện liên tục trong suốt buổi workshop, tạo nên một không gian học hỏi vừa sâu sắc vừa gần gũi.

Những thay đổi nhỏ bắt đầu từ hôm nay

Điều khiến đội ngũ 2Target cảm thấy vui và ý nghĩa nhất là khi kết thúc chương trình, nhiều chị em chia sẻ rằng mình sẽ bắt đầu thực hiện những thay đổi nhỏ ngay từ hôm nay.

Có người nói rằng: “Tối nay mình sẽ ngồi lại với chồng để nói chuyện nghiêm túc về tài chính gia đình.”

Có người chia sẻ: “Mình sẽ bắt đầu ghi lại dòng tiền của gia đình, thay vì chỉ chi tiêu theo cảm giác.”

Và cũng có những người mẹ mong muốn: “Mình muốn dạy con về tiền từ sớm – bắt đầu từ những điều nhỏ nhất.”

Bởi đôi khi, những thay đổi lớn của một gia đình lại bắt đầu từ một quyết định rất nhỏ.

Khi người phụ nữ trở thành nền tảng tài chính của gia đình

2Target tin rằng, một gia đình vững vàng về tài chính không bắt đầu từ số tiền lớn, mà bắt đầu từ những người biết cách quản lý và định hướng tiền bạc đúng đắn. Và trong rất nhiều gia đình, người đóng vai trò đó chính là người phụ nữ.

Người phụ nữ đóng vai trò quan trọng trong việc quản lý tài chính gia đình