1. Cân nhắc về kỳ hạn tiết kiệm
Kỳ hạn tiết kiệm là khoảng thời gian bạn gửi tiền cho ngân hàng sử dụng và là cơ sở để ngân hàng trả lãi. Thông thường, kỳ hạn tiết kiệm càng dài thì lãi suất càng cao.
Khách hàng nên cân nhắc kế hoạch sử dụng tiền thực tế để lựa chọn kỳ hạn phù hợp. Nếu tình hình tài chính không ổn định, khách hàng nên chọn các kỳ hạn ngắn (Ví dụ: 1 tháng, 3 tháng, 6 tháng), và chọn chia nhỏ nhiều tài khoản tiết kiệm để khi cần tiền có thể rút một vài tài khoản, tránh bị mất lãi trên toàn bộ số tiền.
2. Cách tính lãi suất tiết kiệm
Lãi suất tiết kiệm ngân hàng thường được hiểu là lãi suất %/năm. Công thức tính:
Số tiền lãi = Số tiền gửi x Lãi suất (%/năm) x Số ngày thực gửi / 365
Ví dụ bạn gửi số tiền 100 triệu với lãi suất 7%/năm cho kỳ hạn 6 tháng từ ngày 1/1/2018 đến 1/7/2018, số tiền lãi nhận được là:
Số tiền lãi = 100.000.000 x 7% x 181 / 365 = 3,371,233
Phương thức trả lãi của hầu hết sản phẩm tiết kiệm là trả lãi cuối kỳ, khi tài khoản tiết kiệm đáo hạn.
3. Ngày đáo hạn và tất toán sổ tiết kiệm là gì?
Mỗi tài khoản tiết kiệm đều có ngày đáo hạn (hoặc ngày đến hạn) cố định được quy định khi mở tài khoản tiết kiệm. Vào ngày này, bạn có thể thực hiện tất toán (hoặc đóng tài khoản tiết kiệm) để nhận lại toàn bộ cả tiền gốc và lãi được sinh ra.
Ngân hàng thường có một số lựa chọn cách thức tất toán tiết kiệm cho khách hàng:
Tự động tái tục gốc và lãi: tại ngày đáo hạn, toàn bộ số tiền gốc và lãi tiết kiệm sẽ được gửi tiếp cho ngân hàng với kỳ hạn và các điều khoản giống như trước. Lãi suất áp dụng là lãi suất niêm yết của ngân hàng tại thời điểm tái tục. Đây là lựa chọn tối ưu nhất cho khách hàng, vì sẽ không bị bỏ phí một ngày tính lãi nào hết và được hưởng lãi kép. Trong trường hợp cần tiền, khách hàng vẫn có thể đóng tài khoản tiết kiệm đó bất cứ lúc nào sau đó.
Tự động tất toán: tại ngày đáo hạn, tài khoản tiết kiệm sẽ đóng lại. Toàn bộ số tiền gốc và lãi phát sinh sẽ được gửi về tài khoản thanh toán của khách hàng.
4. Rút tiết kiệm trước hạn được không?
Ngoại trừ một số trường hợp đặc biệt khi khách hàng chọn phong tỏa tài khoản tiết kiệm để vay tiền…, khách hàng có thể rút toàn bộ số tiền tiết kiệm trước ngày đáo hạn bất cứ lúc nào. Nếu rút trước hạn, toàn bộ số tiền của tài khoản tiết kiệm đó sẽ không được nhận lãi suất tiết kiệm, mà chỉ hưởng lãi suất không kỳ hạn cho khoảng thời gian đã gửi. Lãi suất không kỳ hạn thường dưới 1%
5. Lưu ý đến sức mạnh của lãi kép
Đa số người gửi tiết kiệm bắt đầu với số tiền nhỏ, và số tiền lãi không nhiều. Tuy nhiên, sức mạnh của việc tiết kiệm nằm ở việc tích lũy lâu dài và thường xuyên. Nhà bác học Albert Einstein từng nói: “Lãi kép là kỳ quan thứ 8 của thế giới. Những ai vận dụng được nó sẽ nhận sự giàu có, còn những ai không hiểu… sẽ phải trả giá cho nó“.
Lãi kép (còn gọi là lãi suất kép) được hiểu đơn giản là khi gửi tiết kiệm hoặc đầu tư nhận được lãi về, bạn liên tục dồn lại vốn và lãi đã sinh ra vào một chu kỳ tiết kiệm/đầu tư mới để toàn bộ số tiền sẽ sinh lãi cao hơn ở chu kỳ sau.
- Không cần giữ sổ tiết kiệm vật lý
- Có thể cầm cố để nhận khoản vay online, không cần hồ sơ giấy tờ, giải ngân trong 1 phút
- Có thể lấy xác nhận số dư của ngân hàng bất cứ lúc nào để làm hồ sơ xin visa du lịch, vay tiền …
6. Nên chọn gửi tiết kiệm trực tuyến
Trong quá khứ, mỗi khi cần gửi tiết kiệm, rút tiết kiệm thì khách hàng cần phải thu xếp tới các văn phòng giao dịch ngân hàng trong giờ hành chính, rất bất tiện với những người bận rộn.
Hiện nay, nhiều ngân hàng đã phát triển đa dạng các hình thức tiết kiệm trực tuyến trên ngân hàng điện tử. Chỉ mất khoảng 1 phút, khách hàng có thể gửi tiết kiệm, cũng như rút tiền thông qua tài khoản ngân hàng điện tử, kể cả ngoài giờ hành chính và trong ngày nghỉ.
Ngoài ưu điểm thuận tiện, tiết kiệm trực tuyến được đánh giá là an toàn hơn so với việc gửi tiết kiệm truyền thống tại chi nhánh do thao tác gửi tiền hoàn toàn do khách hàng thực hiện và hệ thống tự động xử lý với nhiều lớp xác thực, tránh sự can thiệp của nhân viên ngân hàng. Bên cạnh đó, gửi tiết kiệm trực tuyến mang lại nhiều tiện ích như:
- Có xác nhận gửi tiền qua email, SMS và danh mục tài khoản trên internet banking không thể bị giả mạo
- Khách hàng có thể kiểm tra số dư và lãi trên Internet banking mọi lúc mọi nơi
- Rút tiết kiệm phải có mã xác thực (OTP) chỉ riêng khách hàng có
- Không cần giữ sổ tiết kiệm vật lý
- Có thể cầm cố để nhận khoản vay online, không cần hồ sơ giấy tờ, giải ngân trong 1 phút.
- Có thể lấy xác nhận số dư của ngân hàng bất cứ lúc nào để làm hồ sơ xin visa du lịch, vay tiền …


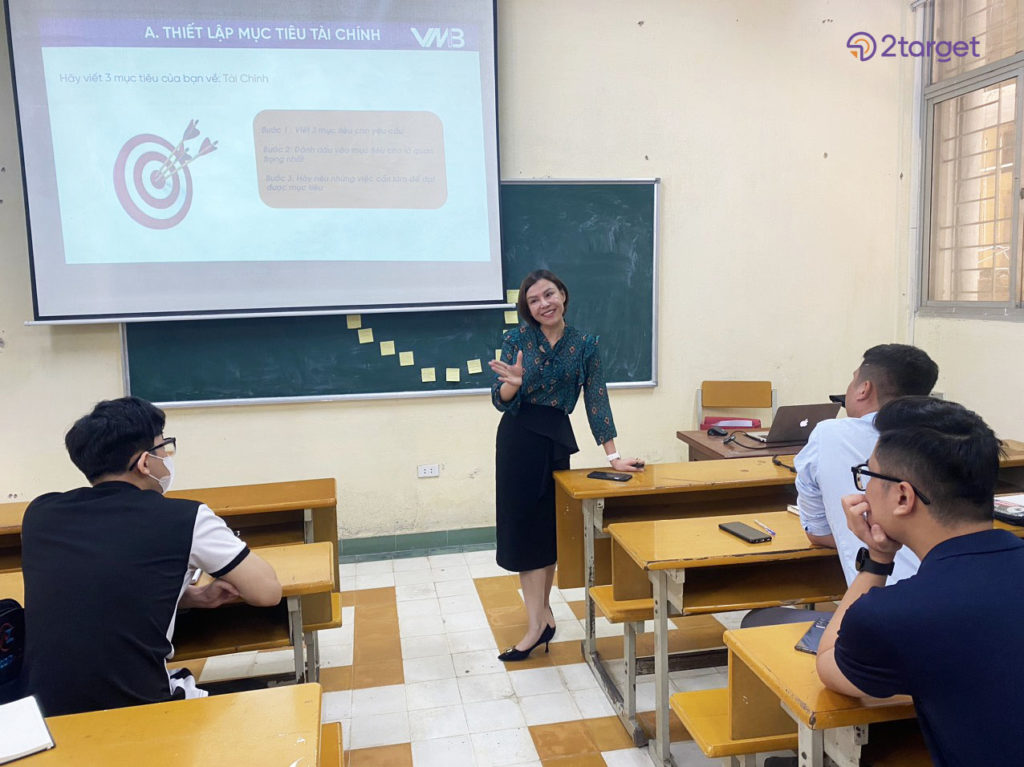
 Nội dung Workshop sẽ được trình bày bởi các chuyên gia, giảng viên có nhiều kinh nghiệm trong lĩnh vực tài chính, bao gồm các chủ đề sau:


 QUẢN LÝ TÀI CHÍNH CÁ NHÂN – 2TARGET- BẢN QUYỀN QUỐC TẾ, UY TÍN TOÀN CẦU
 Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội
 Hotline: 0898 622 822


