Thực trạng quản lý tài chính của các cặp đôi
Tài chính đóng vai trò cực kỳ quan trọng trong hôn nhân, vì nó không chỉ ảnh hưởng đến chất lượng cuộc sống mà còn là nguyên nhân chính gây ra xung đột giữa các cặp đôi. Theo thống kê từ tạp chí Women’s Health năm 2021, tài chính đứng thứ hai trong các nguyên nhân dẫn đến ly hôn của các cặp vợ chồng. Những vấn đề tài chính như thói quen chi tiêu khác nhau, chênh lệch thu nhập hay nợ nần, thường xuyên tạo ra mâu thuẫn, đặc biệt trong giai đoạn đầu của hôn nhân.
Một khảo sát của Fidelity Investment năm 2024 cho thấy, cứ 4 cặp đôi thì có 1 cặp đôi coi tài chính là thách thức lớn nhất trong mối quan hệ. 45% cặp đôi thừa nhận đã có cãi vã liên quan đến tiền bạc. Ngoài ra, hơn 30% các cặp đôi không hiểu rõ về thu nhập của đối phương, và 27% cảm thấy khó chịu với thói quen tiền bạc của bạn đời nhưng vẫn phải cố gắng bỏ qua.
Tại Việt Nam, theo nghiên cứu của Viện xã hội học, Viện hàn lâm khoa học xã hội Việt Nam năm 2018 cũng cho thấy một thực trạng tương tự, trung bình có tới 21,4% cặp đôi ly hôn do các nguyên nhân liên quan đến kinh tế, đứng thứ 3 trong các nguyên nhân dẫn đến ly hôn nhiều nhất (sau ngoại tình và bạo lực).
Từ thực tiễn đó cho thấy việc thảo luận và quản lý tài chính minh bạch từ sớm là chìa khóa để duy trì sự ổn định và hạnh phúc trong hôn nhân. Ngoài việc chuẩn bị một nguồn ngân sách nhất định cho đám cưới, quan trọng hơn, các cặp đôi cần làm rõ các vấn đề như phân chia trách nhiệm tài chính, thiết lập nguyên tắc chi tiêu, lập kế hoạch tài chính cho những mục tiêu lớn như mua nhà, tiết kiệm cho hưu trí hay nuôi dạy con cái,…
Sự đa dạng trong cách phân chia tài chính
Quan niệm truyền thống về vai trò tài chính
Trong xã hội truyền thống, vai trò tài chính trong gia đình thường được phân chia rõ ràng: nam giới là người tạo ra thu nhập, còn nữ giới là người quản lý chi tiêu. Quan điểm này đã tồn tại từ lâu, phản ánh sự phân công công việc theo giới tính, với kỳ vọng rằng người đàn ông sẽ là trụ cột tài chính, trong khi phụ nữ lo liệu việc sử dụng tiền hợp lý để duy trì cuộc sống gia đình.
Sự thay đổi trong xã hội hiện đại
Tuy nhiên, trong những năm gần đây, thực tế đã thay đổi khi phụ nữ tham gia nhiều hơn vào các công việc kiếm tiền và đóng góp tài chính chung cho gia đình. Cùng với đó, nam giới cũng dần thay đổi quan niệm truyền thống, sẵn sàng hỗ trợ và chia sẻ gánh nặng với bạn đời của mình. Sự thay đổi này tạo ra nhiều cơ hội cho việc chia sẻ trách nhiệm tài chính công bằng hơn.
Trên thực tế mỗi cặp đôi vẫn có những cách phân chia khác nhau tùy thuộc vào hoàn cảnh và nhu cầu cụ thể. Một số cặp đôi có thể thiên về tính truyền thống hơn, trong khi những cặp đôi khác lại chọn cách cùng nhau chia sẻ mọi khía cạnh tài chính. Chính vì vậy, việc thảo luận và thống nhất về cách thức phân chia trách nhiệm tài chính là vô cùng quan trọng để đảm bảo hai bên đều cảm thấy công bằng và có trách nhiệm với những quyết định tài chính chung.
Các cặp đôi nên thảo luận rõ ràng và thống nhất về những trách nhiệm tài chính trước khi kết hôn, bao gồm cả những trách nhiệm chung và riêng, và ai là người chịu trách nhiệm thực thi cho từng nhiệm vụ cụ thể. Thảo luận cởi mở và rõ ràng không chỉ giúp tránh những xung đột sau này mà tạo cơ hội cho các cặp đôi sớm cùng nhau lập kế hoạch tài chính phù hợp với mục tiêu ngắn hạn và dài hạn.
Thiết lập nguyên tắc chi tiêu và lập ngân sách chung
Thiết lập nguyên tắc chi tiêu là một bước quan trọng để duy trì sự ổn định tài chính và tránh các mâu thuẫn không cần thiết. Cặp đôi cần cùng nhau xác định các ưu tiên chi tiêu bao gồm cả các hoạt động chi tiêu hàng ngày như ăn uống, học tập, đi lại, và các dịch vụ cơ bản khác, các khoản chi cho giải trí, chăm sóc sức khỏe, hay các nhu cầu cá nhân…các tỷ lệ phân bổ, hay giới hạn cho phép cho từng hạng mục.
Việc thống nhất về nguyên tắc chi tiêu sẽ giúp cả hai dễ dàng kiểm soát tài chính, tránh việc một người cảm thấy bị áp lực hoặc chịu trách nhiệm quá lớn trong khi người còn lại không đủ tham gia vào quá trình ra quyết định. Các nguyên tắc chi tiêu cần linh hoạt nhưng rõ ràng, đảm bảo rằng cả hai đều cảm thấy thoải mái và công bằng trong việc quản lý tài chính gia đình.
Nhiều cặp đôi thường nghĩ rằng chỉ khi về chung một nhà và cùng chia sẻ trách nhiệm tài chính, họ mới cần thiết lập nguyên tắc chi tiêu và lập ngân sách chung. Thực tế là các nguyên tắc chi tiêu chỉ có thể vận hành hiệu quả khi đã được tiếp nhận và trở thành thói quen của cả hai. Nếu đợi đến sau kết hôn mới bắt đầu xây dựng các nguyên tắc này, các cặp đôi rất dễ gặp phải bất đồng và căng thẳng. Việc định hình các nguyên tắc chi tiêu có thể bắt đầu ngay từ giai đoạn tiền hôn nhân. Quá trình chia sẻ, thảo luận và cùng lập ngân sách cho những buổi hẹn hò chính là lúc các cặp đôi sẽ tạo dựng được những nguyên tắc chi tiêu bền vững, dễ dàng được cả hai đồng thuận và tiếp nhận một cách tự nhiên.
Chuẩn bị tài chính cho đám cưới
Khi đã đạt được sự đồng thuận chung về tài chính và các khía cạnh khác của cuộc sống, đủ sẵn sàng để “về chung một nhà”, thì đây là lúc các cặp đôi cần ngồi lại cùng nhau để lên một kế hoạch ngân sách rõ ràng cho đám cưới. Chuẩn bị tài chính cho đám cưới là giai đoạn tràn đầy hạnh phúc và hy vọng, nhưng thực tế cũng không ít rắc rối và mâu thuẫn có thể phát sinh, khiến nhiều cặp đôi phải đau đầu, mệt mỏi.
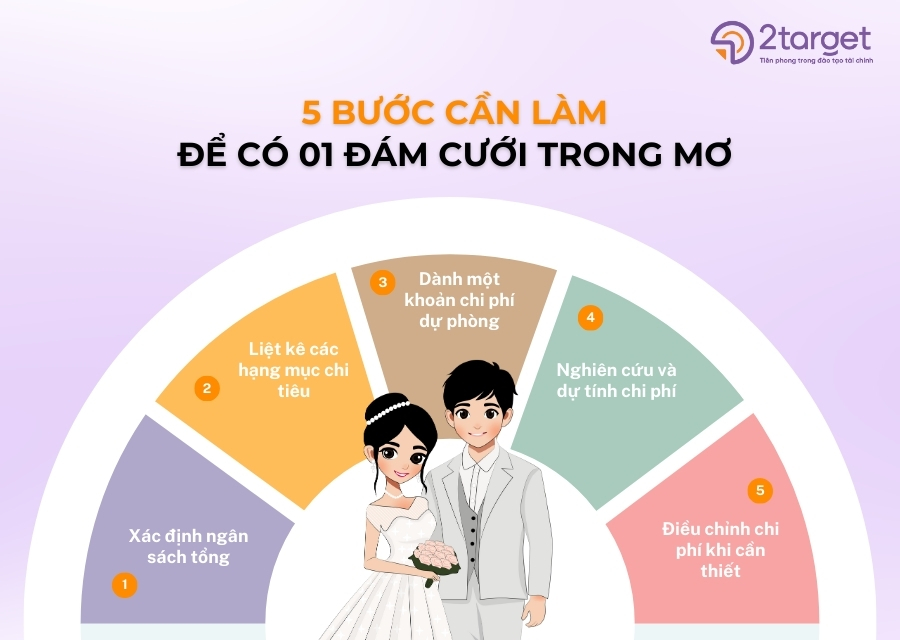
Trước tiên, cần thống nhất về những yếu tố quan trọng trong đám cưới mà cả hai mong muốn, từ đó tập trung ngân sách vào những chi tiết này. Tiếp đó, hãy cùng nhau xác định ngân sách cho các hạng mục lớn như địa điểm tổ chức, trang phục cô dâu, thiệp mời, và các dịch vụ khác. Quan trọng là phải phân biệt rõ giữa các chi phí thiết yếu cho các hạng mục ưu tiên và các khoản có thể linh hoạt hoặc thay thế bằng các lựa chọn hợp lý hơn mà vẫn đảm bảo chất lượng. Ví dụ, thay vì chọn một địa điểm tổ chức đám cưới quá đắt đỏ, có thể lựa chọn một địa điểm đẹp nhưng với mức giá hợp lý hơn. Cặp đôi cũng có thể giảm chi phí bằng cách tự làm thiệp mời online, thay vì in ấn và gửi thiệp truyền thống. Thêm vào đó, việc thương lượng với các nhà cung cấp dịch vụ như địa điểm, trang trí, hay dịch vụ ăn uống để có các ưu đãi hoặc giảm giá là một cách hiệu quả để tiết kiệm. Những phương án này không chỉ giúp cặp đôi kiểm soát tài chính mà còn đảm bảo rằng đám cưới của họ vẫn có thể diễn ra như mong muốn.
Hầu hết các dịch vụ đều có giá cả rẻ hơn nếu được đặt sớm. Vì vậy, hãy tiến hành thảo luận và lập kế hoạch cho đám cưới càng sớm càng tốt.
Thảo luận chi tiết cho các mục tiêu dài hạn quan trọng
Trong giai đoạn yêu đương và thậm chí ngay cả sau khi kết hôn, nhiều cặp đôi thường tránh né việc thảo luận về các mục tiêu tài chính dài hạn và quan trọng như sinh con, mua nhà hay kế hoạch nghỉ hưu. Lý do là bởi họ cho rằng đây là những vấn đề quá sớm để bàn đến, hoặc lo ngại sẽ tạo áp lực lên mối quan hệ. Ngoài ra, một số cặp đôi có thể cảm thấy không thoải mái khi đưa ra các vấn đề tài chính nhạy cảm, hoặc đơn giản là chưa sẵn sàng đối mặt với những nghĩa vụ tài chính lâu dài. Tuy nhiên, việc tránh né những vấn đề này có thể khiến các cặp đôi bỏ qua thời gian và những bước cần thiết để chuẩn bị tốt cho tương lai, và đôi khi dẫn đến những hiểu lầm hoặc mâu thuẫn sau này khi các mục tiêu này không thể trở thành hiện thực.
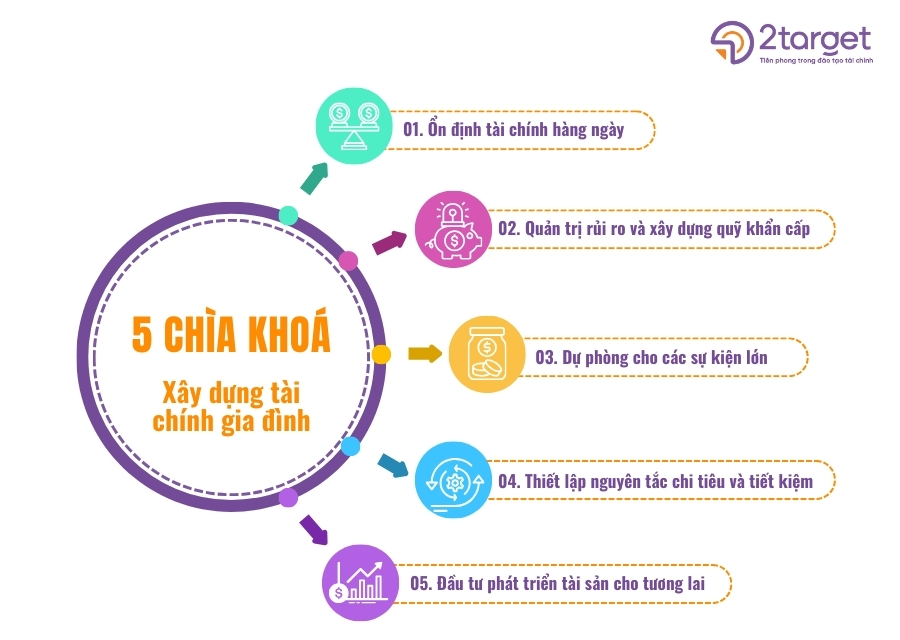
Thực tế, thảo luận về những mục tiêu tài chính dài hạn từ sớm là vô cùng quan trọng. Việc này cũng giúp xây dựng nền tảng vững chắc cho tương lai chung, tạo ra sự rõ ràng trong việc phân chia trách nhiệm tài chính và lập kế hoạch tiết kiệm hiệu quả.
Để thảo luận một cách hiệu quả, các cặp đôi có thể bắt đầu bằng cách chia sẻ những mong muốn và kỳ vọng cá nhân về những mục tiêu dài hạn. Sau đó, cùng nhau lên kế hoạch chi tiết về cách thức đạt được các mục tiêu đó, như tiết kiệm bao nhiêu mỗi tháng, ưu tiên những khoản chi nào, và xác định thời gian cụ thể. Một kế hoạch tài chính chi tiết còn giúp các cặp đôi chuẩn bị cho những tình huống bất ngờ, chẳng hạn như các khoản chi không lường trước được hoặc thay đổi trong thu nhập. Quan trọng là phải đảm bảo cả hai đều cảm thấy thoải mái và đồng thuận về kế hoạch tài chính chung.
Kỷ luật tài chính hàng ngày
Sau khi đặt ra các mục tiêu và kế hoạch thì việc quản lý tài chính hàng ngày một cách có kỷ luật là nền tảng giúp các cặp đôi duy trì ổn định trong cuộc sống chung và hướng tới các mục tiêu dài hạn.
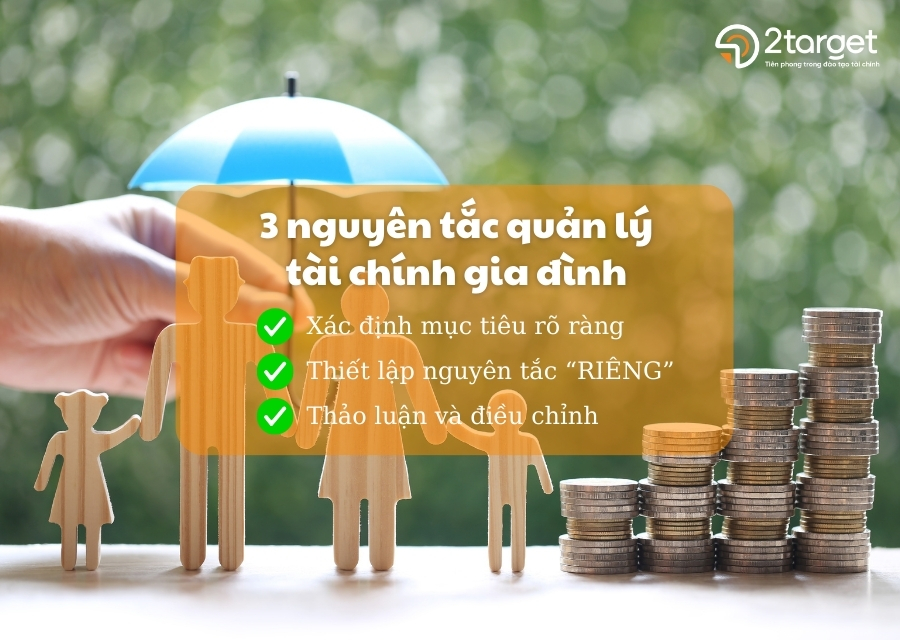
Trước tiên, quản lý chi tiêu hàng ngày đòi hỏi cả hai vợ chồng tuân thủ kế hoạch ngân sách chung, đặt ưu tiên cho các khoản cần thiết và tránh lãng phí. Thống nhất về cách theo dõi chi tiêu, như ghi chép lại chi phí hoặc dùng ứng dụng quản lý tài chính, giúp cặp đôi kiểm soát dòng tiền và ngăn ngừa tình trạng thiếu hụt bất ngờ.
>> Xem thêm: Quy tắc 6 chiếc lọ: Bí quyết quản lý tiền thông minh
Ngoài ra, quản trị rủi ro cũng là yếu tố quan trọng. Các cặp vợ chồng nên có các quỹ dự phòng cho những tình huống bất ngờ như ốm đau, mất việc hoặc sự cố tài chính. Việc duy trì quỹ dự phòng không chỉ tạo sự an tâm mà còn giúp gia đình giảm thiểu rủi ro tài chính khi gặp biến cố.
>> Xem thêm: Bảo hiểm – Hiểu đúng để dùng đúng
Cuối cùng, tiết kiệm cho các mục tiêu dài hạn như mua nhà, cho con học tập hay nghỉ hưu nên được ưu tiên trong kế hoạch tài chính chung. Lên kế hoạch tiết kiệm từ sớm và đều đặn sẽ giúp các cặp đôi đạt được các mục tiêu này mà không cần vay nợ hay chịu áp lực tài chính lớn.
KẾT
Tài chính cá nhân chủ yếu xoay quanh việc quản lý thu nhập và chi tiêu cho nhu cầu của riêng mỗi người, ngược lại, tài chính gia đình đòi hỏi sự cân nhắc nhiều hơn để đáp ứng nhu cầu của tất cả thành viên. Những nguyên tắc và thảo luận mà các cặp đôi đã thống nhất từ đầu là nền tảng quan trọng, giúp cả hai dễ dàng đi đến các quyết định tài chính lớn nhỏ một cách hòa hợp, hướng đến sự thịnh vượng bền vững trong tương lai chung.
Mặc dù tài chính là một thách thức lớn, song quá trình xây dựng và phát triển nền tảng tài chính cũng là cơ hội để vun đắp sự gắn kết và niềm tin, giúp mối quan hệ trở nên bền chặt. Vì vậy, có thể coi tài chính là một áp lực nhưng cũng là cơ hội cho các mối quan hệ. Sự thẳng thắn, minh bạch, và chân thành là những phẩm chất thiết yếu để xây dựng một nền tảng tài chính bền vững trước hôn nhân.
___________________
2TARGET – TIÊN PHONG TRONG ĐÀO TẠO TÀI CHÍNH
Địa chỉ: Tầng 2, Số 6 Nguyễn Thị Thập, Trung Hòa, Cầu Giấy, Hà Nội
Hotline: 0898 622 822
Website: www.2target.vn