Người lao động ở tuổi 40 thường đang ở giai đoạn giàu kinh nghiệm, nắm giữ nhiều kiến thức chuyên môn và đảm nhiệm những vị trí quan trọng trong doanh nghiệp. Nhưng đây cũng có thể là thời điểm các trách nhiệm tài chính cùng tăng lên: nuôi dạy con, chăm sóc cha mẹ, trả nợ và chuẩn bị cho tuổi nghỉ hưu.
Theo định hướng và đề xuất chính sách mới của Bộ Y tế trong Chương trình mục tiêu quốc gia giai đoạn 2026–2035, người từ 40 tuổi trở lên được khuyến cáo và hỗ trợ trang bị kiến thức, kỹ năng để chủ động chuẩn bị sớm cho tuổi già. Bối cảnh hiện tại cho thấy Việt Nam đang bước vào giai đoạn già hóa dân số nhanh (với hàng chục triệu người cao tuổi, trong đó phần lớn chưa có lương hưu).
Đề xuất này đã mở ra một cuộc thảo luận quy mô lớn. Ở cấp độ vĩ mô, đây là bước chuyển mình mang tính dự báo nhằm ứng phó với tốc độ già hóa dân số thuộc hàng nhanh nhất thế giới của Việt Nam. Tuy nhiên, dưới góc độ quản trị doanh nghiệp, đây không đơn thuần là một khuyến nghị y tế công cộng.
Đề xuất này chính là một lời cảnh báo sớm đối với các nhà lãnh đạo doanh nghiệp: Nếu không chủ động xây dựng chính sách an sinh và an tâm tài chính cho nhóm lao động nòng cốt từ độ tuổi 40, doanh nghiệp sẽ phải đối mặt với nguy cơ sụt giảm năng suất, khủng hoảng nhân sự trung cấp và gia tăng chi phí ẩn trong 5-10 năm tới.
Định hướng chính sách của Bộ Y tế gửi đi thông điệp gì?
Đề xuất hướng dẫn chuẩn bị tuổi già từ năm 40 tuổi của Bộ Y tế tập trung vào các trụ cột trọng yếu: chăm sóc sức khỏe chủ động, duy trì thể chất/tinh thần, lập kế hoạch tài chính dài hạn và chuẩn bị tâm lý thích ứng với sự thay đổi của giai đoạn nghỉ hưu.
Chính sách này phản ánh sự thay đổi căn bản trong tư duy an sinh xã hội:
- Từ “Chữa trị/Khắc phục” sang “Dự phòng/Kiến tạo”: Thay vì can thiệp khi người lao động đã suy giảm khả năng lao động hoặc mắc bệnh mãn tính ở tuổi nghỉ hưu, chính sách yêu cầu can thiệp ngay từ mốc 40 tuổi – giai đoạn “bản lề” về mặt sinh học và tài chính.
- Chuyển dịch trách nhiệm an sinh: An tâm khi về già không còn là câu chuyện riêng của cá nhân hay sau khi nhận sổ hưu, mà là kết quả của cả một quá trình tích lũy liên tục. Trong đó, môi trường làm việc (nơi người lao động dành 1/3 thời gian mỗi ngày) giữ vai trò nền tảng để hiện thực hóa các định hướng này.
Tại sao Doanh nghiệp phải quan tâm đến nhóm lao động 40+?
Nhiều lãnh đạo doanh nghiệp đặt câu hỏi: Tại sao doanh nghiệp phải lo cho kế hoạch nghỉ hưu của nhân sự khi họ mới 40 tuổi – độ tuổi chín muồi nhất về kinh nghiệm?
Câu trả lời nằm ở 3 điểm nghẽn quản trị dưới đây:
Khủng hoảng “Thế hệ kẹp” và áp lực tài chính
Ở tuổi 40, nhân sự nòng cốt (Quản lý cấp trung, Chuyên gia cao cấp) thường rơi vào điểm giao thoa của hai gánh nặng: chi phí nuôi con ăn học và chi phí y tế/chăm sóc cha mẹ già.
Theo các nghiên cứu về tâm lý tài chính, nỗi lo lắng tài chính dài hạn (không đủ tiền tích lũy cho tuổi già, nguy cơ kiệt quệ tài chính nếu có sự cố y tế) trực tiếp gây ra tình trạng kiệt sức và phân tán nhận thức khiến cho những nhân sự cấp cao này có thể suy giảm đáng kể hiệu quả làm việc.
Bẫy năng suất – Có mặt nhưng không tạo ra giá trị
Nếu doanh nghiệp không tạo điều kiện để người lao động có thể chuẩn bị sức khỏe và tài chính từ tuổi 40, người lao động bước sang tuổi 50 sẽ rơi vào trạng thái “đi làm vì nghĩa vụ duy trì thu nhập” thay vì cống hiến. Việc duy trì đội ngũ lao động lớn tuổi, đã không còn đam mê cống hiến, trong khi chính là lực lượng lao động nhiều kinh nghiệm và dễ truyền cảm hứng nhất, có thể gây lãng phí đáng kể đối với doanh nghiệp
Tác động từ Luật Bảo hiểm xã hội 2024
Luật BHXH 2024 (có hiệu lực từ 1/7/2025) giảm điều kiện số năm đóng BHXH tối thiểu xuống 15 năm để hưởng lương hưu. Xu hướng lao động từ 40-45 tuổi cân nhắc “nghỉ hưu sớm” hoặc rút khỏi thị trường lao động chính thức gia tăng nếu họ cảm thấy không còn đủ sức khỏe hoặc bị mất định hướng an sinh dài hạn. Để giữ chân nhân tài nòng cốt, doanh nghiệp phải chủ động đưa ra lộ trình đồng hành cùng họ.
Khung hành động cho Doanh nghiệp: Tích hợp định hướng vào Chương trình An tâm tài chính
Để cụ thể hóa định hướng của Bộ Y tế, Lãnh đạo và Bộ phận quản lý nhân sự trong doanh nghiệp không chỉ dừng lại ở các đợt khám sức khỏe định kỳ hay mua bảo hiểm sức khỏe ngắn hạn. Doanh nghiệp cần xây dựng Chương trình An tâm tài chính toàn diện với các hành động thiết thực như bảng mô tả dưới đây:
Kế hoạch hành động giúp người lao động chủ động chuẩn bị hưu trí đủ đầy được triển khai trong Doanh nghiệp sẽ bao gồm các trụ cột
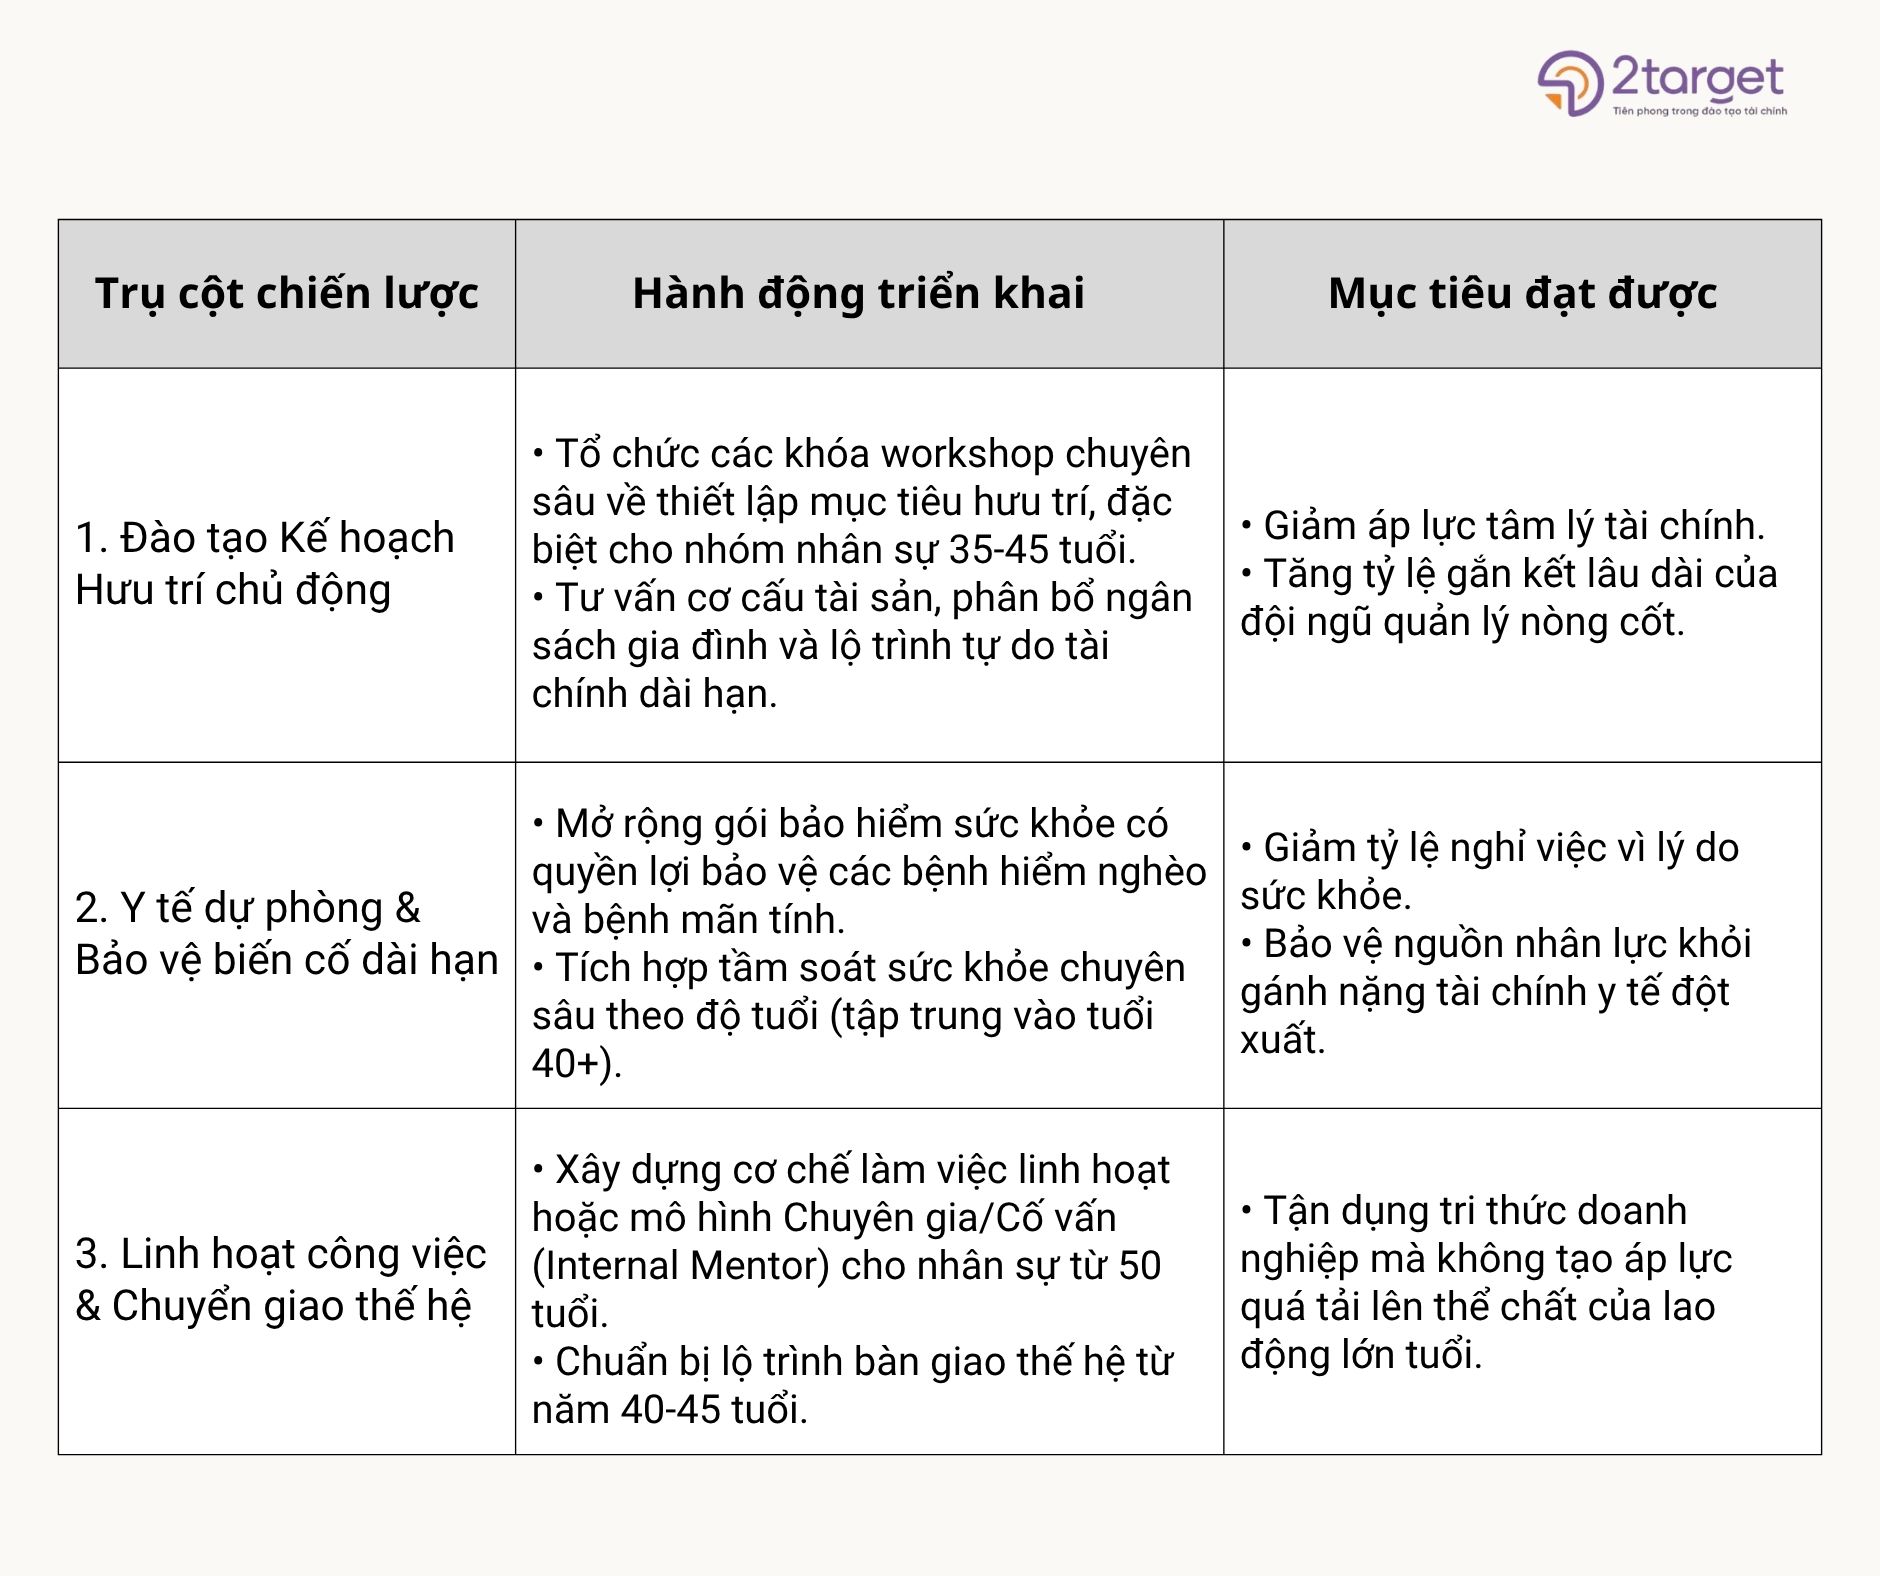
Ba hướng này có liên quan với nhau nhưng không nhất thiết phải triển khai cùng lúc. Đào tạo và tư vấn tài chính có thể nằm trong chương trình An tâm tài chính; chăm sóc sức khỏe và thiết kế công việc là những chính sách bổ trợ trong chiến lược nhân sự rộng hơn.
Bước đầu tiên có thể là khảo sát riêng nhóm 35-45 tuổi: họ quan tâm nhất đến điều gì khi nghĩ về tuổi nghỉ hưu, quyền lợi nào chưa rõ, và hình thức hỗ trợ nào phù hợp với lịch làm việc. Từ kết quả đó, doanh nghiệp chọn chủ đề ưu tiên và thử nghiệm trước khi mở rộng.
Lời kết
Chính sách hướng dẫn chuẩn bị tuổi già từ năm 40 tuổi của Bộ Y tế không phải là một gánh nặng quản lý mới. Ngược lại, đây là gợi ý chiến lược giúp các nhà lãnh đạo tái cấu trúc lại chính sách đãi ngộ của doanh nghiệp.
Một doanh nghiệp biết chăm lo cho tuổi 60 của người lao động ngay khi họ ở tuổi 40 là một doanh nghiệp xây dựng được lợi thế cạnh tranh thương hiệu tuyển dụng bền vững. Chi phí đầu tư cho Chương trình An tâm Tài chính hôm nay chính là khoản chi phí bảo hiểm rẻ nhất cho năng suất và sự ổn định của doanh nghiệp trong tương lai.
Nguồn tham khảo
- Bộ Y tế (2026): Đề xuất xây dựng tài liệu và hướng dẫn trang bị kỹ năng chuẩn bị tuổi già cho người từ 40 tuổi trở lên.
- Luật Bảo hiểm xã hội 2024 (Số 41/2024/QH15): Quy định về giảm thời gian đóng BHXH tối thiểu hưởng lương hưu xuống 15 năm và lộ trình tuổi nghỉ hưu.
- PwC Employee Financial Wellness Survey: Báo cáo về tác động của sức khỏe tài chính nhân sự tới năng suất lao động doanh nghiệp.
- Tổ chức Y tế Thế giới (WHO): Khung chiến lược Già hóa khỏe mạnh (Healthy Ageing Framework).
Ths. Nguyễn Thuỳ Linh – Chuyên gia Tài chính cá nhân